Nastavlja se period gde američka i globalna finansijska tržišta u kojem se nekoliko važnih rizika pojavljuje istovremeno.
Prinos na 10-godišnje američke Treasury obveznice probio je nivo od 5%, cena nafte je ponovo snažno porasla, dok tržište gotovo u potpunosti očekuje novo povećanje kamatnih stopa Federalnih rezervi.
Ova kombinacija predstavlja sve veći izazov za akcije, posebno za kompanije sa visokim valuacijama i tehnološki sektor.
Na prvi pogled, Treasury obveznice, nafta, Fed i berza predstavljaju četiri različite priče. Međutim, između njih postoji veoma jasna veza. Skuplja nafta povećava inflatorni pritisak, s tim ide veća inflacija i menjaju se očekivanja od Fed-u (viša očekivanja kamatnih stopa podižu prinose na obveznice) i zato viši prinosi povećavaju pritisak na valuacije akcija.
10-godišnji Treasury ponovo iznad 5%
Prinos na referentnu 10-godišnju američku državnu obveznicu u utorak, 15. septembra, dostigao je 5,03%, najviši nivo od 2007. godine. Prinos je prešao psihološki važnu granicu od 5%.
Za investitore je ovo važan trenutak. Desetogodišnji Treasury predstavlja jednu od najvažnijih referentnih stopa za globalno tržište kapitala. Njegov rast utiče na kamatne stope za kredite, hipotekarne zajmove, korporativno finansiranje i, što je posebno važno za berzu, na način na koji se vrednuju budući profiti kompanija.
Ovo ne znači automatski da sledi veliki pad berze. Ali znači da je „sigurna“ alternativa akcijama u vidu obveznica postala znatno atraktivnija nego ranije.
Nafta ponovo komplikuje situaciju
Drugi deo priče dolazi sa tržišta energije. Brent je 15. septembra dostigao oko 107,5 dolara po barelu, dok je američki WTI stigao do 103,2 dolara.
Rast je posledica novih problema sa snabdevanjem nakon napada na saudijsku energetsku infrastrukturu. To je mnogo više od običnog pomeranja cene nafte. Ako visoka cena potraje, energija ponovo može postati značajan izvor inflacije.
Nafta utiče direktno na cene goriva i transporta, ali posredno i na veliki broj drugih proizvoda i usluga. Kompanije koje imaju veće troškove energije mogu pokušati da ih prebace na potrošače.
Zbog toga tržište sada ne posmatra samo cenu nafte. Pitanje je koliko dugo će ona ostati iznad 100 dolara. Ako se takav nivo zadrži nedeljama ili mesecima, problem za centralne banke postaje mnogo ozbiljniji.
Fed se nalazi u nezgodnoj poziciji
Federalne rezerve bi trebalo da donose odluke na osnovu inflacije i stanja američke ekonomije (ne pod političkim pritiskom izvršne vlasti i očekivanje izbora).
Trenutna situacija komplikuje taj zadatak. Tržište sada gotovo jednoglasno očekuje povećanje kamatne stope na sastanku koji se završava 16. septembra.
Pitanje nije samo šta će Fed uraditi u sredu već šta će uraditi nakon toga. Ako se rast cena nafte pokaže privremenim, Fed bi mogao da smatra da nema potrebe za agresivnijim povećanjem kamata. Ako, međutim, energenti ostanu skupi i počnu da utiču na širu inflaciju, centralna banka bi mogla da bude primorana da kamate drži višim duže nego što je tržište ranije očekivalo.
I to je scenario koji berza ne bi volela i koji bi stvorio uslove za korekciju.
Zašto viši Treasury yield pritiska akcije?
Kada 10-godišnji Treasury daje prinos iznad 5%, investitori imaju vrlo snažnu referentnu tačku za procenu drugih investicija. Zašto preuzimati veliki rizik kupovinom akcije po visokoj valuaciji ako američka državna obveznica nudi 5% prinosa? Naravno, akcije imaju potencijal za mnogo veći prinos, ali imaju i mnogo veći rizik.
Zbog toga viši prinos na obveznice povećava tzv. diskontnu stopu koju investitori koriste kada procenjuju koliko danas vrede budući profiti kompanija. Najosetljivije su kompanije čija se visoka vrednost zasniva na očekivanom snažnom rastu profita u budućnosti. Zato nije slučajno što su tehnološke i AI akcije među onima koje su u poslednjim danima pod pritiskom.
A šta se dešava sa S&P 500?
S&P 500 je ušao u ovaj period sa veoma visokih nivoa.
Indeks je krajem avgusta završio na 7.686 poena, nakon što je tokom meseca dostigao rekordni nivo blizu 7.800. Do danas je pao na 7.620 poena, dok je rast prinosa i nafte nastavio da pritiska tržište.
Još jedna važna činjenica – berza ne ulazi u ovaj period posle velikog pada, već posle snažnog rasta i sa relativno visokim očekivanjima. Zbog toga prostor za razočaranje i korekciju postoji.
Ako profiti kompanija nastave da rastu dovoljno brzo, S&P 500 može da apsorbuje više prinose. Međutim, ako se istovremeno pojave viši Treasury yield, skuplja nafta, tvrdoglavija inflacija i slabije prognoze profita, pritisak na valuacije može postati mnogo veći.
Šta sada treba pratiti?
Za investitore će u narednom periodu posebno važnih biti pet stvari.
Prvo – 10-godišnji Treasury – Ako prinos stabilno ostane iznad 5%, to bi mogao biti novi normalni nivo koji tržište mora da prihvati.
Drugo – cena nafte – Nije isto ako Brent kratko ode iznad 100 dolara ili ako se nekoliko nedelja zadrži oko 105–110 dolara.
Treće – inflacija – Ključno je pitanje da li se rast energije preliva na širu inflaciju.
Četvrto – Fed – Investitori će više gledati projekcije budućih poteza nego samo jedno povećanje od 25 baznih poena.
Peto – profiti kompanija – Ako rast profita bude dovoljno snažan, akcije mogu opravdati visoke valuacije. Ako procene počnu da padaju, visoke kamate postaju mnogo veći problem.
Cena novca, inflacija i valuacije!
Investitori moraju biti svesni da ono što se trenutno dešava na tržištima nije samo priča o rastu prinosa američkih obveznica. To je priča o ceni novca, inflaciji i valuacijama.
10-godišnji Treasury je iznad 5%, Brent je iznad 107 dolara, WTI iznad 103 dolara, a tržište očekuje novo povećanje kamatne stope Fed-a od 25 baznih poena. Istovremeno, S&P 500 se i dalje nalazi relativno blizu rekordnih nivoa.
Zato je pred tržištem zanimljiv test. Ako se nafta stabilizuje i inflacija ostane pod kontrolom, prinosi bi mogli da se smire, a akcije da nastave da rastu. Ali ako se nafta zadrži iznad 100 dolara, Treasury yield ostane iznad 5%, a Fed bude primoran da nastavi sa restriktivnom politikom, investitori će morati da prihvate novu realnost: novac više nije jeftin, a visoke valuacije akcija moraju da se opravdaju još većim rastom profita.
Upravo će odnos između prinosa, nafte, Fed-a i profita kompanija biti jedan od ključnih testova za američku i globalne berze u narednim mesecima. Suočeni smo sa velikim brojem rizika u vreme visokih valuacija.
Američko tržište državnih obveznica u septembru je pod sve većim pritiskom. Prinos na 10-godišnje američke obveznice približio se 4,85%, dok je prinos na 30-godišnje obveznice prešao 5,2%. Istovremeno, američki Treasury povećava otkup dugoročnog duga, japanski jen snažno jača, tržišta akcija postaju nervoznija, a cena nafte ponovo prelazi 100 dolara.
Viši prinosi na američke obveznice povećavaju cenu kapitala širom sveta. Jačanje jena menja računicu globalnog carry trade-a. Viša cena nafte ponovo otvara pitanje inflacije. A sve zajedno dolazi u trenutku kada su akcije i dalje relativno visoko vrednovane.
Sve navedeno ne mora da donese veliki pad tržišta, iako se nekoliko ključnih makroekonomskih promenljivih trenutno kreće u nepovoljnom smeru istovremeno, ali se povećana volatilnost može očekivati.
Prinosi na američke obveznice ponovo rastu
Prinos na američku 10-godišnju obveznicu stigao je početkom septembra do oko 4,85%, što je najviši nivo od novembra 2023. godine. Prinos na 30-godišnju obveznicu otišao je iznad 5,2%, odnosno na nivoe koji nisu viđeni godinama.
Američka 10-godišnja obveznica predstavlja neku vrstu globalne referentne kamatne stope. Kada njen prinos raste, povećava se i cena kapitala za veliki broj drugih finansijskih instrumenata.
Viši prinosi donose – skuplje hipotekarne kredite, skuplje finansiranje kompanija, veće troškove servisiranja državnog duga, pritisak na valuacije tehnoloških i drugih growth kompanija, jači interes investitora za obveznice u odnosu na rizičniju imovinu.
Posebno je interesantno što ovog puta rast prinosa nije praćen klasičnim snažnim rastom dolara. I to govori da problem nije samo monetarna politika američke centralne banke. Sve više se govori o fiskalnom riziku, inflaciji, velikoj ponudi američkog duga i premiji koju investitori traže za držanje dugoročnih obveznica.
Ko zapravo prodaje američke obveznice?
Ovo je jedno od najvažnijih pitanja. Kada prinos raste, cena obveznice pada. Zato je logično pitati: ko prodaje toliko američkog duga?
Odgovor nije jednostavan i bilo bi pogrešno reći da su “Kina i Japan prodali američke obveznice”. Prema podacima američkog Treasuryja, strani rezidenti su u junu 2026. neto kupili 207,1 milijardu dolara dugoročnih američkih hartija od vrednosti. Istovremeno su strani rezidenti smanjili držanje američkih Treasury billova za 29 milijardi dolara.
Dakle, priča o masovnom bekstvu stranaca iz američkog duga nije sasvim tačna. Problem je širi i obuhvata i Privatni investitori i fondovi, Hedge fondovi i na kraju Federalne rezerve više nisu kupac kakav su bile.
Treasury pokušava da smiri tržište
Američko Ministarstvo finansija zato povećava otkup postojećih dugoročnih obveznica. Treasury je još u avgustu najavio da će maksimalni iznos operacija otkupa dugoročnog nominalnog duga povećati najmanje sa 2 na 4 milijarde dolara po operaciji, počevši od 9. septembra.
Ali onda je došlo do još zanimljivijeg poteza. Treasury je 9. septembra najavio da će za narednu operaciju otkupiti čak do 6 milijardi dolara obveznica sa rokom dospeća od 10 do 20 godina. To je tri puta više od prethodne operacije.
Ipak, tržište nije reagovalo kako bi Treasury želeo. Naprotiv, jer je prinos na 10-godišnju obveznicu popeo se prema 4,85%, dok je 30-godišnji prinos ostao iznad 5,2%. Zašto? Zato što je tržište verovatno zaključilo da je 6 milijardi dolara premalo u odnosu na veličinu problema (kap u moru).
Treasury ne može jednostavno da kupuje dovoljno obveznica da poništi pritisak koji stvaraju deficit, inflacija, geopolitički rizik i ogromna količina novog duga.
Ovu operaciju ne treba posmatrati kao klasičnu intervenciju centralne banke. Treasury prvenstveno govori o likvidnosti i upravljanju strukturom duga. Cilj je da se kupuju starije i manje likvidne obveznice i poboljša funkcionisanje tržišta.
Ali tržištu je važna i psihologija. Kada Ministarstvo finansija povećava otkup, investitori dobijaju signal da je rast prinosa postao dovoljno ozbiljan da zahteva reakciju.
Najveći problem nije samo prinos – već zašto prinos raste
Ovo je možda najvažniji deo cele priče. Ako prinos raste zato što američka ekonomija snažno raste, to nije nužno loša vest.
Ali ako raste zato što investitori zahtevaju veću premiju zbog inflacije, fiskalnog deficita, ogromne ponude duga i geopolitičkog rizika, onda je situacija mnogo komplikovanija, jer u tom slučaju viša kamata sama po sebi ne rešava problem, već ga ona može dodatno povećati.
Veći prinos znači veći trošak finansiranja američkog budžeta. Veći trošak finansiranja znači još veći pritisak na budžet. A veća potreba za finansiranjem znači novu emisiju duga.
Jen ponovo postaje važan
Druga velika priča na tržištu trenutno je japanski jen.
Jen je tokom septembra snažno ojačao prema dolaru i nalazi se blizu najjačih nivoa u poslednjih nekoliko meseci. Jen tokom septembra ojačao oko 4%, dok tržište sve više očekuje povećanje kamatne stope Banke Japana.
To nije samo valutna priča. Japan je decenijama bio jedan od najvažnijih izvora jeftinog novca za globalne investitore. Investitor može pozajmiti jen po relativno niskoj kamati, konvertovati ga u dolare ili drugu valutu i kupiti imovinu sa većim prinosom. To je poznati carry trade.
Ali kada jen počne brzo da jača, računica se menja. Ako investitor ima dug u jenima, jačanje jena povećava njegov trošak kada poziciju bude zatvarao. Zato jačanje jena može izazvati smanjenje leveraged pozicija širom sveta.
BOJ je sve bliži novom povećanju kamate
Sledeći veliki događaj biće sastanak Banke Japana 17. i 18. septembra.
Ekonomisti očekuju povećanje ključne kamatne stope BOJ-a na 1,25% u septembru, a zatim na 1,75% tokom drugog kvartala 2027. godine.
To je veoma važno za globalne investitore, jer ako Japan počne da normalizuje monetarnu politiku brže nego što se očekivalo, deo kapitala koji je godinama odlazio u inostranstvo može početi da se vraća u Japan.
A onda nafta na 100$
Kao da obveznice, jen i centralne banke nisu dovoljan problem, cena nafte ponovo raste.
Brent je ove nedelje prešao 100 dolara po barelu, prvi put od jula, a 10. septembra se kretao oko 101 dolar. WTI je bio oko 96 dolara.
Glavni razlog je, naravno, eskalacija sukoba između SAD i Irana. Ovo je za tržište mnogo veći problem od običnog rasta cene jednog proizvoda.
Nafta utiče na inflaciju, transport, proizvodnju, profitne marže kompanija, potrošnju domaćinstava, očekivanja centralnih banaka. Zato se tržište sada nalazi u neprijatnoj situaciji.
Viša nafta može značiti višu inflaciju, a viša inflacija znači da centralne banke teže mogu da smanjuju kamate.
Globalne akcije: tržište još nije u panici
Američke akcije su i dalje relativno blizu rekordnih nivoa.
S&P 500 je 9. septembra pao 0,48%, Nasdaq 0,64%, a Dow Jones 0,77%. MSCI indeks globalnih akcija pao je oko 0,52%.
U Evropi je situacija nešto slabija.
STOXX 600 je 9. septembra pao oko 1,4%, na najniži nivo u više od mesec dana. Rast cene energije povećao je strah od inflacije i novih povećanja kamatnih stopa.
Azijska tržišta su takođe pod pritiskom. Japanski Nikkei, korejski KOSPI i australijski ASX pali su 10. septembra između približno 0,8% i 1,5%.
Ali ključna stvar je sledeća padovi za sada nisu dovoljno veliki da bi govorili o sistemskoj rasprodaji i više liče na povećavanje nervoze donekle i očekivane od septembra.
Septembar tradicionalno nosi veću volatilnost
Septembar je istorijski jedan od zahtevnijih meseci za akcije, ali mnogo važnije od kalendarske statistike jeste ono što se trenutno događa.
Investitori istovremeno prate američku inflaciju, odluku Federalnih rezervi, prinose na Treasury obveznice, japanski jen, odluku BOJ-a, odluku ECB-a, cenu nafte, rat na Bliskom istoku, fiskalnu situaciju SAD. To je mnogo promenljivih u isto vreme.
VIX, poznat kao indeks straha, porastao je na oko 16,3, probivši iznad svog 50-dnevnog proseka prvi put od kraja jula. I dalje je ispod nivoa od 20 koji se često koristi kao približna granica za značajno povišenu tržišnu anksioznost.
Drugim rečima tržište jeste nervoznije, ali još nije u stanju panike.
Šta bi moglo da pokrene veću rasprodaju?
Trenutno postoji nekoliko mogućih okidača.
1. Nafta ostaje iznad 100 dolara
Ako cena nafte ostane visoka dovoljno dugo, inflacija bi mogla da se pokaže tvrdokornijom nego što tržište očekuje.
To bi smanjilo prostor centralnim bankama za smanjenje kamata.
2. Prinos na 10-godišnje Treasury obveznice prelazi 5%
Psihološki nivo od 5% mogao bi postati veoma važan.
Ako se tržište navikne na prinose od 5%+, deo investitora mogao bi početi da smanjuje izloženost akcijama sa visokim valuacijama.
3. Jen nastavlja da jača
Brzo jačanje jena moglo bi da izazove zatvaranje carry trade pozicija.
To bi moglo povećati prodajni pritisak na rizičniju imovinu.
4. Treasury nastavi da povećava intervencije, ali bez efekta
Ako Treasury nastavi da povećava buyback operacije, a prinosi i dalje rastu, tržište bi moglo zaključiti da problem nije likvidnost već strukturna tražnja za američkim dugom i fiskalni rizik.
Druga strana medalje
Ne treba zaboraviti da viši prinosi istovremeno stvaraju i priliku.
Američke državne obveznice sada nude mnogo atraktivniji prinos nego pre nekoliko godina. Ako se inflacija stabilizuje i geopolitička situacija smiri, današnji visoki prinosi mogu dugoročno predstavljati interesantnu ulaznu tačku za investitore.
Isto važi za akcije. Ako se rast profita kompanija nastavi, a inflacija i prinosi se stabilizuju, trenutna nervoza može ostati samo korekcija unutar dugoročnog tržišnog trenda.
Obveznice vs. Akcije
Trenutno je na tržištima najzanimljiviji upravo odnos između obveznica i akcija.
Godinama smo imali situaciju u kojoj je pad prinosa pomagao akcijama. Jeftin novac je podizao valuacije i terao investitore ka rizičnijoj imovini. Sada se priča polako menja. Ako američka 10-godišnja obveznica nudi skoro 5%, investitor više ne mora da ide daleko da bi dobio pristojan nominalni prinos.
A ako istovremeno raste cena nafte, jača jen i centralne banke postaju opreznije, onda je teško očekivati da će tržište potpuno ignorisati cenu novca.
Za investitora je sada mnogo važnije šta kupuje, po kojoj ceni i koliko je njegov portfolio osetljiv na kamatne stope, jer najveći rizik možda nije jedan veliki pad, već to može biti duži period visokih kamata, visoke volatilnosti i slabijih prinosa na tradicionalne portfolije.
Postoje periodi kada tržište akcija gotovo tvrdoglavo odbija da padne.
Ratovi, geopolitičke tenzije, visoke kamatne stope, rast prinosa na državne obveznice, inflacija, ogroman javni dug i sve veća koncentracija ulaganja u nekoliko velikih tehnoloških kompanija — svaki od ovih faktora mogao bi da bude razlog za ozbiljnu korekciju.
Ipak, tržište akcija je tokom 2026. pokazalo izuzetnu otpornost.
S&P 500 je početkom septembra bio više od 12% u plusu od početka godine, dok su snažni korporativni rezultati i ulaganja u veštačku inteligenciju za sada uspevali da neutrališu deo pritiska koji dolazi sa tržišta obveznica.
Zašto tržište trenutno ima toliko snage — i šta bi moralo da se dogodi da ta snaga nestane?
Tržište ne ignoriše rizike već ih drugačije vrednuje
Loša vest ne znači automatski pad cena akcija. Tržište reaguje na razliku između onoga što se dogodilo i onoga što je već bilo ugrađeno u cene.
Ako investitori očekuju recesiju, a ekonomija je izbegne, tržište može da raste iako ekonomski podaci nisu idealni. Ako se očekuje veliki pad profita, a kompanije objave samo mali pad, akcija može da poraste.
Zato trenutna otpornost berze ne znači da rizika nema. Pre bi se moglo reći da investitori trenutno smatraju da su potencijalni profiti kompanija važniji od trenutnih ili potencijalnih šokova.
Šta trenutno održava tržište?
1. Kompanije i dalje zarađuju
Najvažnija stvar za dugoročne cene akcija ostaje jednostavna: koliko kompanije mogu da zarade.
Snažni korporativni rezultati jedan su od razloga zbog kojih rast prinosa na obveznice za sada nije proizveo mnogo ozbiljniji pritisak na akcije. Problem nastaje kada se ta kombinacija promeni. Ako kamate ostanu visoke i profit počne da usporava, pritisak na valuacije raste sa dve strane.
2. Veštačka inteligencija pokreće novi investicioni ciklus
Velike tehnološke kompanije ulažu ogromna sredstva u čipove, data centre i računarsku infrastrukturu.
Investitori u tome vide potencijal za novi ciklus rasta produktivnosti i profita. Ako se očekivani rezultati ostvare, visoke valuacije mogu vremenom biti opravdane rastom zarade. Ali upravo ovde postoji i rizik. AI može biti razlog za nastavak rasta — ali i za veliki pad. Ako očekivanja postanu mnogo veća od stvarnih rezultata, korekcija može biti ozbiljna.
3. Ekonomija još nije pokazala klasičan scenario recesije
Tržište može da ignoriše visoke kamatne stope ako privreda ostaje dovoljno snažna.
Dovoljno jaka ekonomija podržava prihode i profit kompanija, ali istovremeno može održavati inflaciju i kamatne stope na višem nivou. Zato tržište pokušava da pronađe ravnotežu između svih tih faktora.
Najveći problem možda nije berza akcija, već obveznice
Jedan od najvažnijih signala koji investitori ne bi trebalo da ignorišu jeste tržište američkih državnih obveznica.
Prinos na američku desetogodišnju obveznicu približio se 5%, što povećava pritisak na valuacije akcija.
Zato što investitor ne bira akciju u vakuumu. Ako može da dobije relativno visok prinos na državnu obveznicu uz znatno manji rizik, akcija mora da ponudi dovoljno veliki očekivani prinos da bi opravdala dodatni rizik.
Što je prinos na sigurne obveznice viši, to akcije moraju biti jeftinije — ili moraju ostvarivati veći rast profita — da bi ostale privlačne.
Šta bi moglo da pokrene novi talas rasta?
Inflacija popušta
Ako inflacija nastavi da pada, Federalne rezerve bi dobile više prostora za blažu monetarnu politiku.
Kombinacija nižih kamata, solidnog ekonomskog rasta i rasta profita bila bi gotovo idealna za akcije.
AI ulaganja počinju da proizvode rezultate
Ako ogromna ulaganja u AI počnu da stvaraju veći prihod, produktivnost i profit nego što tržište očekuje, sadašnje valuacije mogu izgledati mnogo razumnije nekoliko godina kasnije.
Ekonomija izdrži visoke kamate
Tržište ne mora nužno da dobije velike rezove kamata da bi raslo.
Ako kompanije nastave da povećavaju profit uprkos visokim troškovima finansiranja, tržište može postepeno „prerasti“ visoke valuacije kroz rast zarade.
Geopolitički rizici se smanje
Ako se stabilizuju konflikti i padne pritisak na cene energije, mogao bi da oslabi i inflacioni pritisak. Za akcije bi to bila povoljan razvoj situacije.
Šta bi moglo da izazove pad?
1. Inflacija se vraća
Ako energenti ostanu skupi, a inflacija ponovo ubrza ili ostane tvrdoglavo na ovim povišenim nivoima, centralne banke bi mogle biti primorane da kamate drže visokim duže nego što investitori očekuju.
To bi posebno pogodilo kompanije čija se najveća očekivana zarada nalazi daleko u budućnosti.
2. Prinosi na obveznice nastave da rastu
Ako desetogodišnji prinos stabilno ode iznad 5%, investitori bi mogli ozbiljnije da preispitaju valuacije akcija.
Što je skuplji novac, to manje vredi obećanje o profitu koji će doći za deset godina.
3. AI očekivanja postanu previsoka
Najopasniji trenutak za veliku investicionu temu nije kada je ona potpuno pogrešna.
Najopasniji trenutak je kada je delimično tačna, ali su očekivanja postala prevelika.
AI može zaista promeniti produktivnost i profit kompanija. Ali ako tržište očekuje da će se ta transformacija dogoditi brže nego što se ostvaruje, čak i dobre kompanije mogu doživeti veliki pad.
4. Profiti počnu da padaju
Geopolitički šok može biti prolazan ako ne promeni dugoročne profite kompanija.
Mnogo je opasnija kombinacija: usporavanje ekonomije + pad profita + visoke kamate.
Tada se loše vesti pojavljuju istovremeno na više frontova.
Problem koji neće nestati: javni dug
Još jedan faktor postajaće sve važniji — javni dug.
Visoki troškovi kamata povećavaju cenu novog zaduživanja, dok rast prinosa na obveznice dodatno opterećuje državne budžete. To nije nužno neposredan okidač za pad berze, ali jeste strukturni problem.
Ako investitori počnu da zahtevaju sve veću premiju za državni dug, prinosi mogu ostati visoki čak i kada centralne banke žele da kamate budu niže. Tada problem više nije samo monetarna politika i postavlja se pitanje poverenja u fiskalnu održivost.
Otpornost nije isto što i sigurnost
Činjenica da je berza preživela ratove, inflaciju, visoke kamate i rast prinosa ne znači da je imuna na njih. Otpornost tržišta trenutno pokazuje da investitori veruju da će kompanije nastaviti da povećavaju profit.
Ako se ta pretpostavka promeni, ista tržišna struktura može početi da radi u suprotnom smeru. Visoke valuacije, koncentracija kapitala u nekoliko velikih kompanija, visoka očekivanja od AI sektora i rast prinosa na obveznice ne moraju izazvati pad.
Sve zajedno to znači da je prostor za razočaranje sve manji. Tržište neće trpeti loše vesti.
Šta bi investitor trebalo da prati?
Korisno je pratiti nekoliko ključnih pokazatelja:
1. Inflaciju — da li se cenovni pritisci smanjuju?
2. Prinose na američke obveznice — da li desetogodišnji prinos nastavlja iznad 5%?
3. Zarade kompanija — da li profit raste dovoljno brzo da opravda valuacije?
4. AI ulaganja — da li ogromni kapitalni izdaci počinju da stvaraju odgovarajući prihod?
5. Tržište rada — da li ekonomija ostaje snažna ili ozbiljno usporava?
6. Cenu nafte — da li geopolitički rizik prelazi u novi inflacioni problem?
7. Korporativne obveznice — da li raste cena finansiranja i rizik među kompanijama?
To su sve važniji dugoročni signali od svakodnevnog pitanja da li je indeks danas porastao ili pao jedan procenat.
Zaključak: tržište još ima poverenja, ali margina sigurnosti nije ista
Akcije mogu nastaviti da rastu ako profit nastavi da raste, AI ulaganja proizvedu očekivanu produktivnost, inflacija se stabilizuje i prinosi na obveznice prestanu da rastu, U tom slučaju sadašnji trend može imati još prostora.
Ali postoji i druga strana. Ako inflacija ponovo ubrza, nafta ostane visoka, prinosi na obveznice nastave da rastu, monetarna politika postane restriktivnija, a očekivanja vezana za AI počnu da se smanjuju, tržište bi moglo relativno brzo da pređe u fazu u kojoj investitori prvo prodaju, a tek onda postavljaju pitanja.
Zato današnju otpornost berze ne treba tumačiti ni kao dokaz da je tržište precenjeno, ni kao dokaz da je bezbedno.
Tržište trenutno pokazuje snagu zato što su očekivanja o budućem rastu profita i produktivnosti još uvek jača od straha od inflacije, kamata i geopolitičkih rizika.
Ključno pitanje je: „Da li će stvarni rast profita biti dovoljno snažan da opravda očekivanja koja su već ugrađena u cene?“
Odgovor na to pitanje mogao bi da odredi da li je trenutna otpornost početak još jednog talasa rasta — ili samo faza koja prethodi ozbiljnijoj korekciji.
FalseProfit.rs — Tržišta su ono što investitori danas plaćaju za ono što očekuju da će se dogoditi sutra.
Globalno tržište državnih obveznica ulazi u novu, mnogo neizvesniju fazu.
U utorak su prinosi na ključne državne obveznice nastavili snažan rast, dok su obnovljeni sukobi na Bliskom istoku podigli cenu nafte iznad 90 dolara po barelu i ponovo otvorili pitanje inflacije. Investitori sada sve više računaju na mogućnost viših kamatnih stopa, dok istovremeno rastu zabrinutosti zbog ogromnih fiskalnih deficita i javnog duga najvećih svetskih ekonomija.
Najvažniji signal stigao je iz Japana.
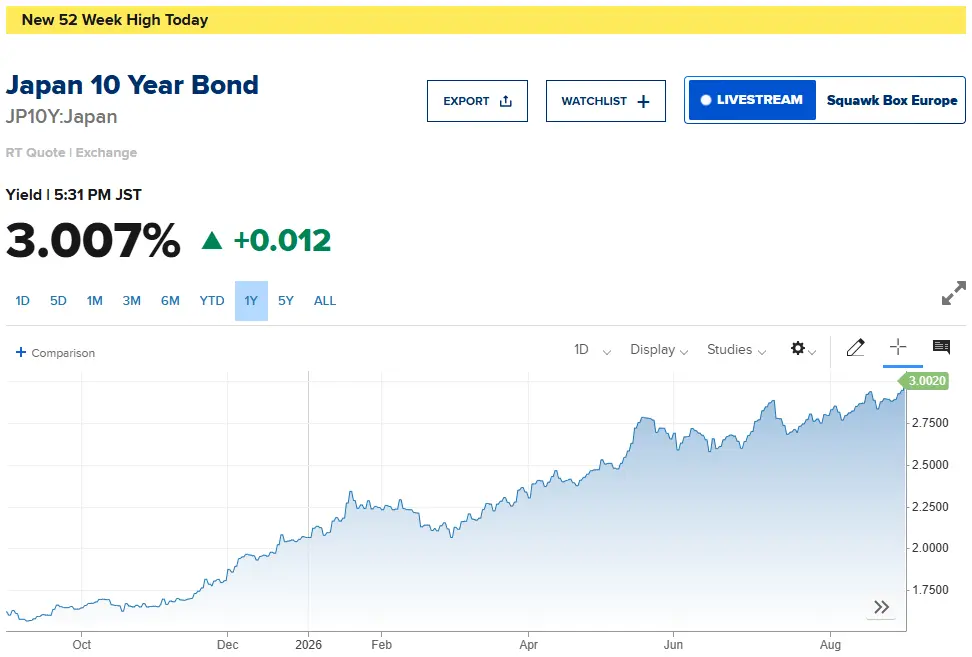
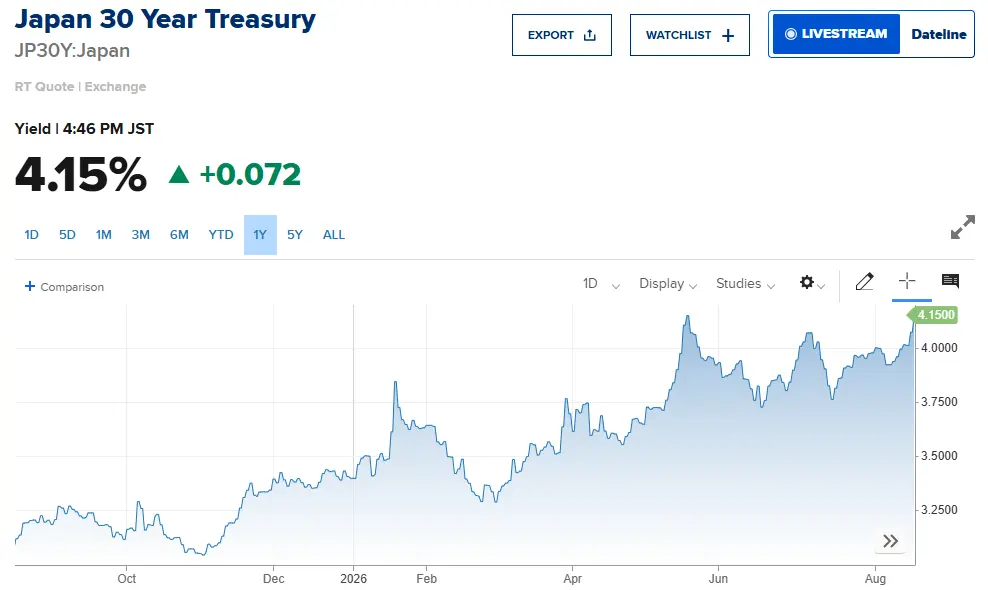
Prinos na japansku desetogodišnju državnu obveznicu prvi put od septembra 1996. godine dostigao je 3%. To je posebno značajno jer je Japan decenijama predstavljao simbol ekstremno jeftinog novca, niskih kamata i ogromne likvidnosti koja je često završavala na globalnim finansijskim tržištima.
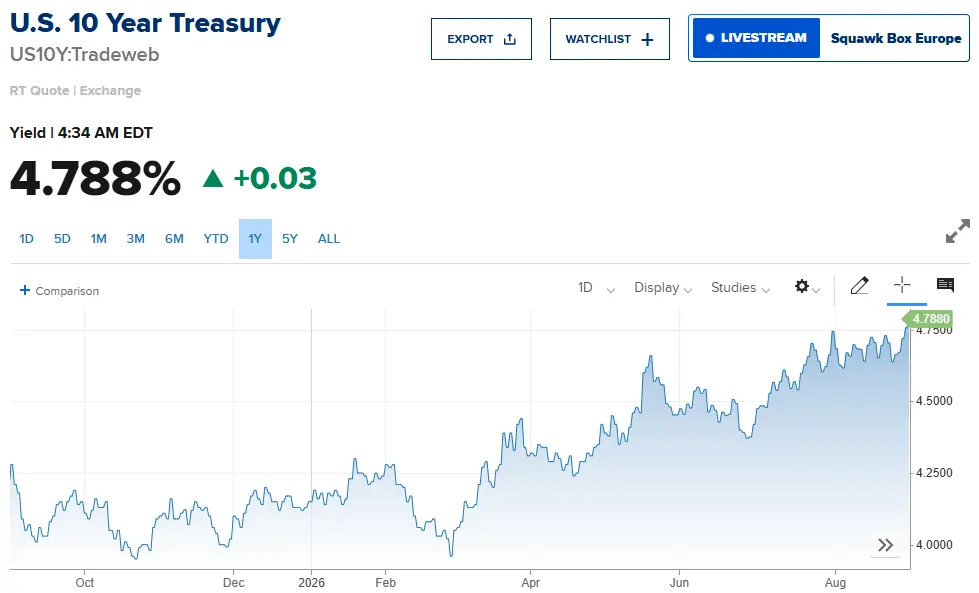
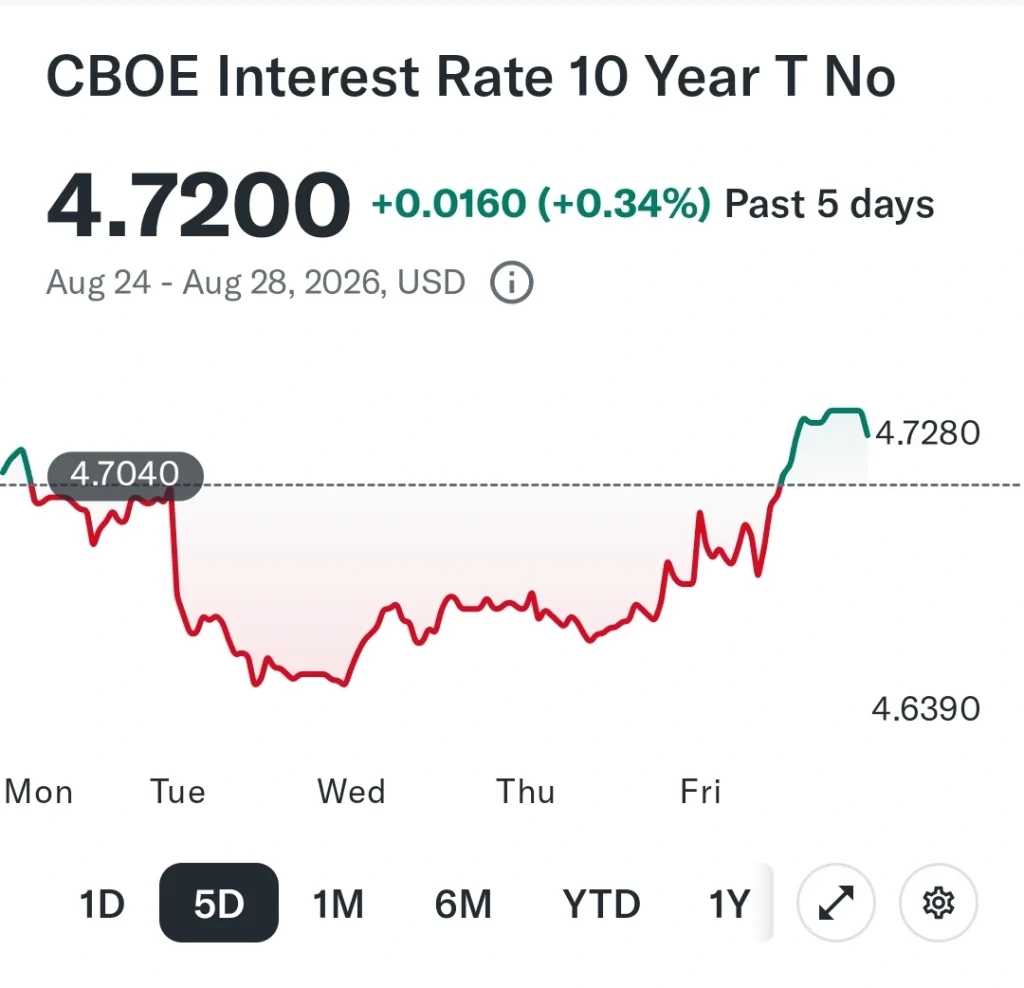
Istovremeno, prinos na američku desetogodišnju državnu obveznicu dostigao je oko 4,78%.
To nisu samo dva izolovana događaja. Oni zajedno govore nešto mnogo važnije o globalnom finansijskom sistemu.
Japan više nije svet ekstremno jeftinog novca
Godinama je jedna od osnovnih pretpostavki globalnih tržišta bila jednostavna: novac u Japanu je jeftin.
Kamatne stope su bile izuzetno niske, a japanski investitori su zbog toga tražili veće prinose u inostranstvu. Deo kapitala odlazio je u američke i evropske obveznice, akcije i druge rizičnije klase imovine.
Taj mehanizam je bio jedan od temelja globalnog carry trade-a.
Ali sada se situacija menja.
Japanski desetogodišnji prinos dostigao je 3%, dok su kratkoročni prinosi takođe snažno porasli. Prinos na petogodišnje japanske obveznice dostigao je rekordnih 2,265%, dok je dvogodišnji prinos dostigao 1,795%, što tržište tumači kao signal da očekuje agresivnije povećanje kamatnih stopa Banke Japana.
Drugim rečima, japanski kapital više ne mora da traži prinose po svaku cenu van zemlje.
A to je važno za ceo svet.
Ako japanski investitori počnu da vraćaju kapital kući, potražnja za stranim obveznicama može da oslabi. Manja tražnja znači niže cene obveznica, a samim tim — više prinose.
Amerika: 4,78% nije samo još jedan broj
Američka desetogodišnja obveznica predstavlja najvažniju referentnu cenu novca na svetu.
Zato je proboj nivoa od 4,75% važan tržišni signal. Prinos od 4,78% predstavlja najviši nivo od početka 2025. godine.
Posebno je zanimljivo što se ovo dešava u trenutku kada SAD imaju ogroman fiskalni deficit i rastući javni dug.
Tržište tako postavlja neprijatno pitanje: Ko će finansirati sve veće potrebe države i po kojoj ceni?
Inflacija ponovo komplikuje situaciju
Obnovljeni sukobi na Bliskom istoku dodatno komplikuju situaciju.
Cena nafte je prešla 90 dolara po barelu, što povećava rizik od novog inflatornog talasa.
To je posebno nezgodno za centralne banke.
Ako je inflacija visoka, centralne banke ne mogu jednostavno da smanjuju kamate kako bi podržale ekonomiju i finansijska tržišta.
Naprotiv — mogu biti prinuđene da kamate drže više nego što investitori očekuju ili čak da ih dodatno povećavaju.
A problem je što su dugovi danas mnogo veći nego pre nekoliko decenija.
Najveći rizik nije sama kamata već kamata na ogroman dug
Kamatna stopa od 3% ili 4,78% sama po sebi ne mora biti katastrofalna.
Problem nastaje kada se ta kamata primeni na desetine triliona dolara duga.
Zato je rast prinosa danas mnogo značajniji nego što bi bio u svetu sa znatno manjim javnim dugom.
Japan je ekstreman primer. Njegov javni dug premašuje 200% BDP-a, zbog čega svaki dugotrajniji rast troškova zaduživanja predstavlja ozbiljan fiskalni izazov. Reuters navodi da je japanska vlada u budžetu za fiskalnu 2026. godinu već koristila pretpostavku dugoročne kamatne stope od 3% za računanje troškova servisiranja duga.
Zato je činjenica da je desetogodišnji prinos sada upravo dostigao 3% mnogo više od psihološke granice.
To je potencijalna granica između sveta u kojem je dug jeftin i sveta u kojem dug počinje ozbiljno da opterećuje državne finansije.
Japan je posebno važan za globalne investitore
Postoji još jedan razlog zbog kojeg treba pažljivo pratiti Japan.
Godinama je veliki deo globalnog finansijskog sistema koristio razliku između japanskih i stranih kamatnih stopa.
Investitori su mogli da se zaduže jeftino u jenima i investiraju u imovinu koja donosi veći prinos.
Ali što je kamata u Japanu viša, a prinos na japanske državne obveznice atraktivniji, to je manji motiv za takvu strategiju.
Ako se taj proces nastavi, može doći do repatrijacije kapitala.
A tada Japan ne bi samo povećavao svoje domaće prinose.
Mogao bi da doprinese rastu prinosa i u SAD i Evropi.
Upravo zbog toga rast japanskih prinosa predstavlja potencijalni problem za globalna tržišta duga, jer je svet godinama zavisio od japanskih niskih kamata i kapitala koji je odlazio u inostranstvo.
Da li ulazimo u eru „skupljeg novca“?
Ovo je možda najvažnije pitanje za investitore.
Posle globalne finansijske krize 2008. godine, a posebno tokom pandemije, tržišta su navikla na gotovo neograničenu likvidnost, niske kamatne stope i intervencije centralnih banaka.
To je omogućilo snažan rast cena finansijske imovine.
U takvom okruženju investitori mogu zahtevati veću premiju za držanje dugoročnih obveznica.
To znači da centralne banke mogu kontrolisati kratkoročne kamatne stope, ali ne mogu zauvek diktirati cenu dugoročnog novca.
Tržište obveznica uvek ima poslednju reč.
Šta to znači za akcije?
Rast prinosa predstavlja problem za akcije iz najmanje dva razloga.
Prvo, obveznice postaju konkurentnije.
Ako investitor može da dobije relativno visok prinos na državne obveznice, mora imati veći razlog da preuzme rizik ulaganja u akcije.
Drugo, viša diskontna stopa smanjuje sadašnju vrednost budućih profita kompanija.
Zbog toga su posebno osetljive kompanije čija se najveća očekivana zarada nalazi daleko u budućnosti — upravo segmenti tržišta koji su prethodnih godina imali najveće valuacije (tehnološke, čipovi, AI, softver).
Drugim rečima kada bezrizični prinos raste, cena koju investitori žele da plate za rizičnu imovinu često mora da padne.
Šta bi moglo da zaustavi rast prinosa?
Postoji nekoliko mogućnosti.
Prva je slabljenje ekonomije. Ako rast i tržište rada značajno uspore, centralne banke bi mogle dobiti prostor za smanjenje kamata.
Druga je pad cena energenata i smirivanje geopolitičkih tenzija. To bi smanjilo inflatorni pritisak.
Treća je veća tražnja za državnim obveznicama.
Međutim, postoji i četvrta mogućnost koja je za investitore najneugodnija da tržište jednostavno nastavi da zahteva veću kamatu.
U tom slučaju centralne banke i vlade mogu pokušavati da utiču na tržište, ali fundamentalna matematika javnog duga postaje sve važnija.
Važniji je trend nego konkretan nivo
Nije najvažnije da li će američki desetogodišnji prinos stati na 4,78%, 4,90% ili preći 5%.
Mnogo je važnije zašto raste.
Ako prinos raste zato što ekonomija snažno raste i investitori očekuju veće realne prinose, to je jedna priča.
Ako raste zato što investitori traže veću premiju zbog inflacije, ogromnog javnog duga i fiskalne neodrživosti, to je potpuno druga priča. Današnji signali više liče na ovu drugu.
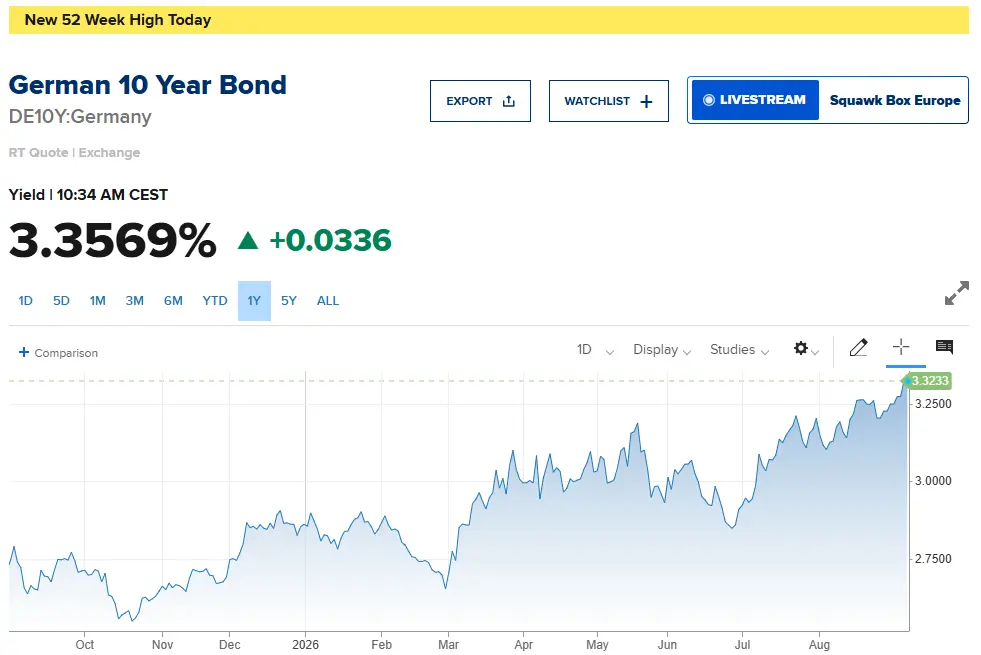
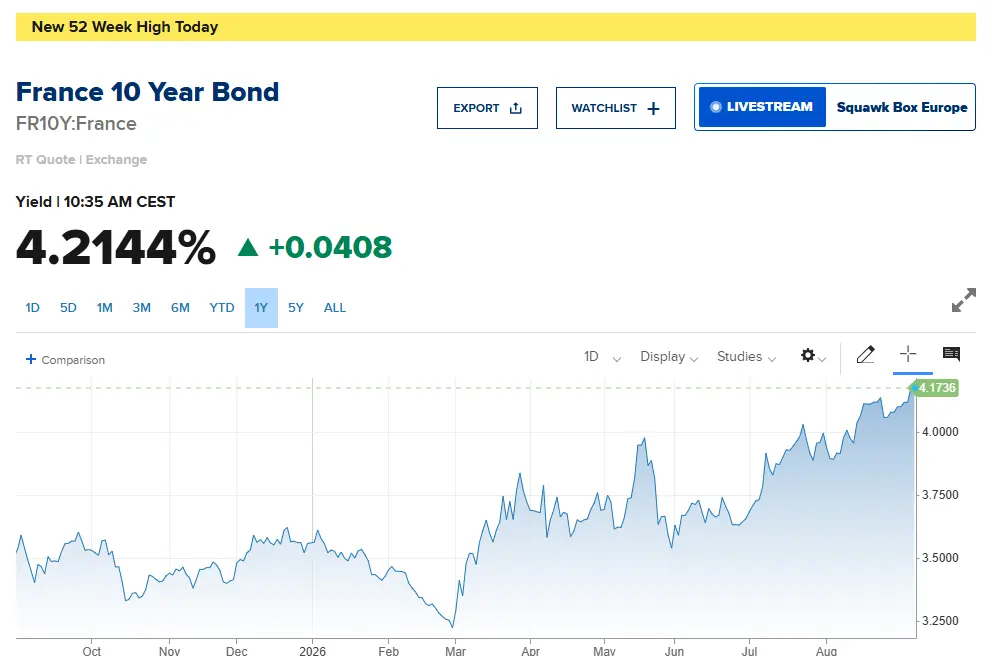
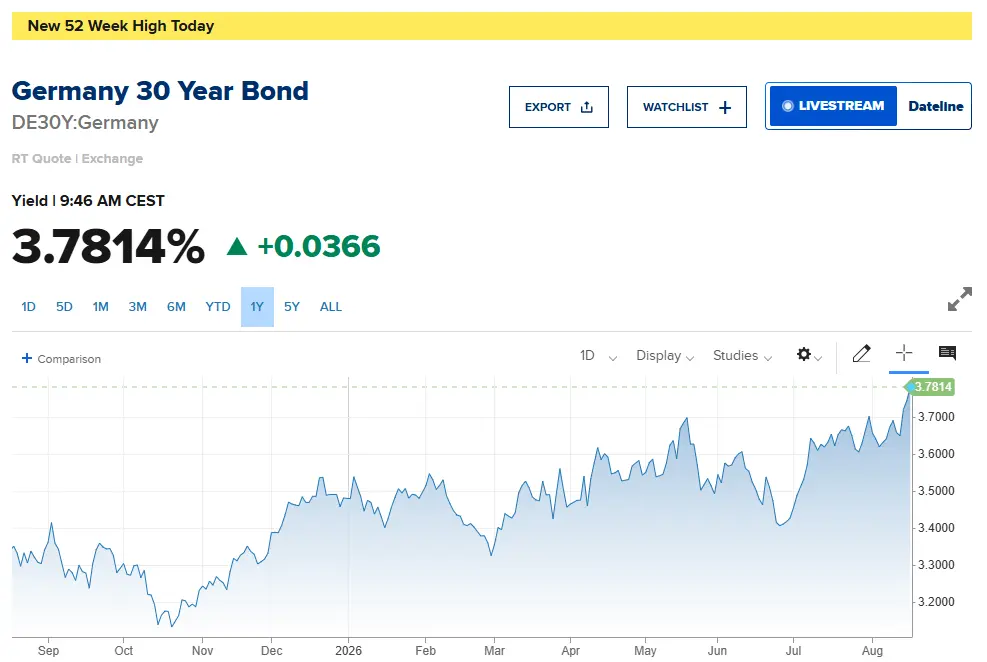
Japan na 3% i SAD na 4,78% pokazuju da tržište obveznica postaje sve manje tolerantno prema kombinaciji visokog duga, fiskalnih deficita i inflatornih rizika. Istovremeno, nemačka i francuska tržišta takođe beleže višegodišnje maksimume prinosa.
Zato ovo posmatrati kao mnogo veću priču od jednog dana lošeg trgovanja obveznicama.
Možda gledamo početak novog režima na globalnim finansijskim tržištima — režima u kojem novac više nije jeftin, dug više nije „besplatan“, a investitori ponovo imaju mogućnost da dobiju ozbiljan prinos bez preuzimanja velikog rizika.
A kada se promeni cena novca, pre ili kasnije mora da se promeni i cena gotovo svega ostalog.
Za investitore zato možda više nije dovoljno pitanje: „Šta će uraditi akcije?“
Možda je pravo pitanje: „Šta će se dogoditi sa svim klasama imovine ako prinosi na državne obveznice nastave da rastu?“
Fed ponovo u centru pažnje, pritisak na obveznice i nova neizvesnost za investitore
Svetska finansijska tržišta završila su poslednju celu avgustovsku nedelju u znaku ponovnog preispitivanja očekivanja u vezi sa monetarnom politikom američkih Federalnih rezervi. Iako su vodeći američki berzanski indeksi nedelju završili u plusu, raspoloženje investitora se pred kraj nedelje promenilo nakon poruke predsednika Fed-a Kevina Warsha iz Jackson Hola.
Warsh je jasno stavio do znanja da borba protiv inflacije ostaje prioritet i da bi Fed mogao ponovo da podigne kamatne stope ukoliko se inflacija ne bude dovoljno brzo približavala cilju od 2%. Tržište je ovu poruku protumačilo kao znatno oštriju nego što se očekivalo. Verovatnoća povećanja kamatne stope već u septembru porasla je sa oko 35% na približno 60%.
To je istovremeno otvorilo nekoliko važnih pitanja: da li je inflacija zaista dovoljno usporila, koliko dugo američka ekonomija može da podnosi visoke kamatne stope i da li su cene akcija već uračunale previše optimističan scenario monetarnog popuštanja.
Američke berze: rast uprkos novom pritisku kamata
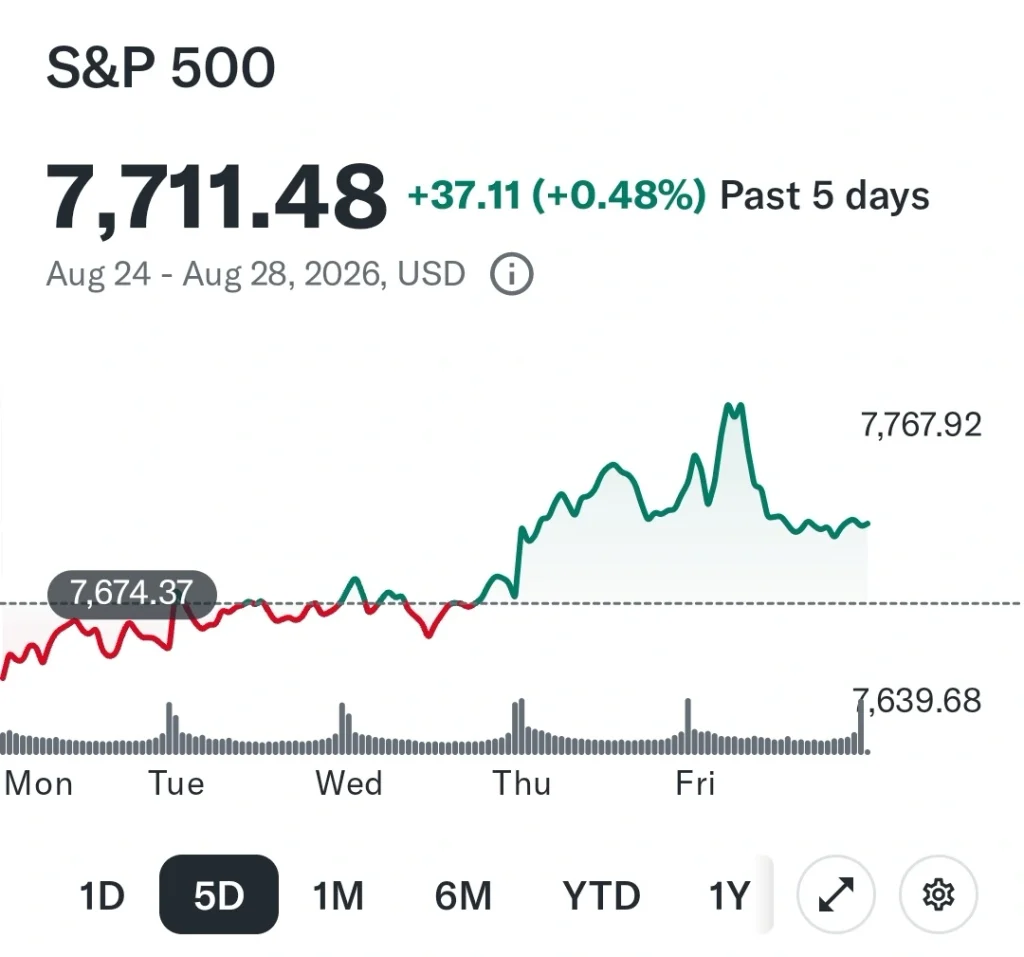
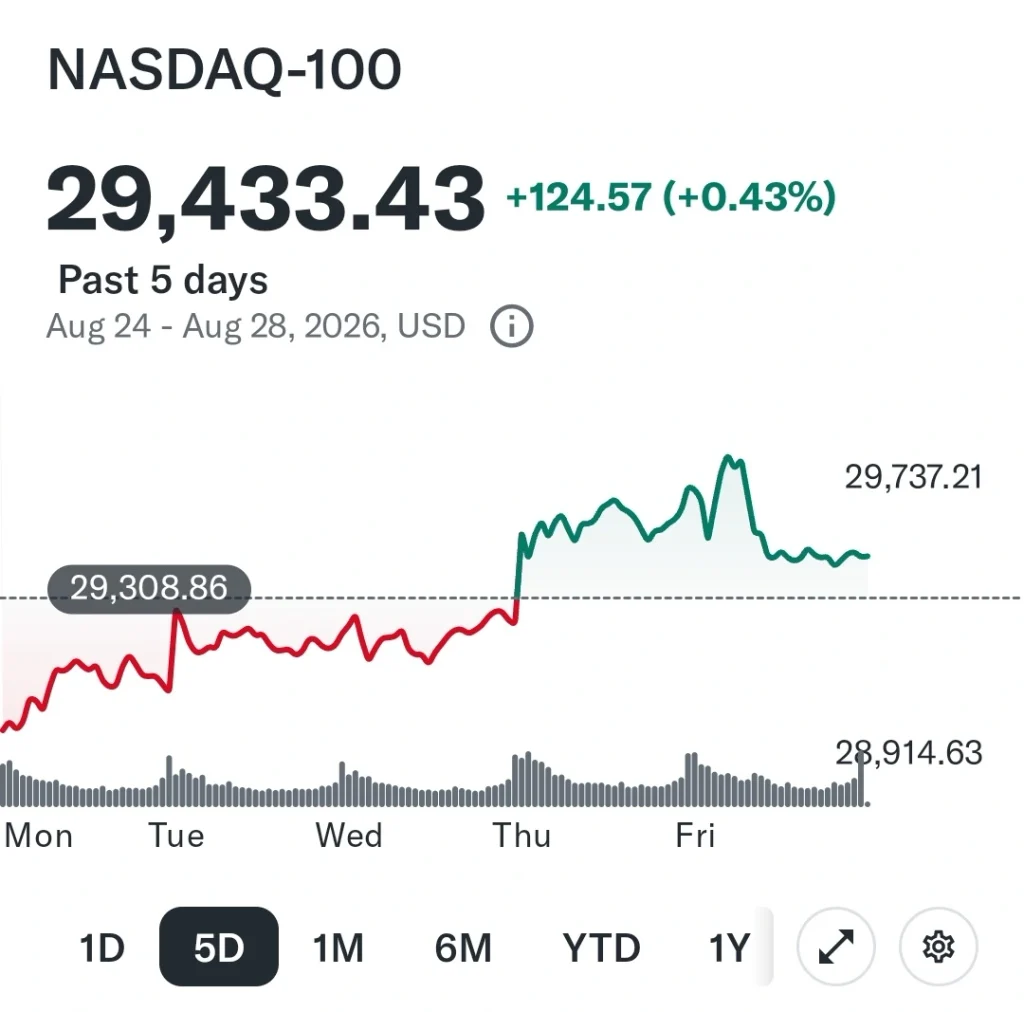
Američko tržište akcija uspelo je da zadrži pozitivan nedeljni bilans. S&P 500 završio je nedelju sa rastom od oko 0,5%, dok je Nasdaq Composite porastao približno 0,9%. Dow Jones je takođe završio nedelju oko 0,5% u plusu.
Međutim, poslednji dan trgovanja pokazao je koliko je tržište osetljivo na promene očekivanja kamatnih stopa. Nakon Warshovog govora, Nasdaq je oslabio, dok je S&P 500 takođe zabeležio pad tokom dana. Investitori su ponovo počeli da obraćaju više pažnje na valuacije tehnoloških kompanija i cenu kapitala.
Istovremeno, tržište i dalje ima snažnu podršku u rezultatima kompanija. Posebno se izdvaja sektor veštačke inteligencije, gde su rezultati velikih tehnoloških kompanija i dalje veoma snažni. Nvidia je tokom nedelje dodatno podržala optimizam oko AI investicionog ciklusa, projektujući snažan rast prihoda.
Obveznice ponovo u centru pažnje
Ako je ranije najveća tema bila snaga američkih akcija, ove nedelje su državne obveznice ponovo postale jedan od najvažnijih pokazatelja raspoloženja investitora.
Nakon Warshovog govora, prinos na američku dvogodišnju državnu obveznicu porastao je za oko 11 baznih poena, na 4,34%, dok je prinos na desetogodišnju obveznicu porastao oko 5 baznih poena, na 4,72%. Prinos na 30-godišnju obveznicu dostigao je oko 5,21%.
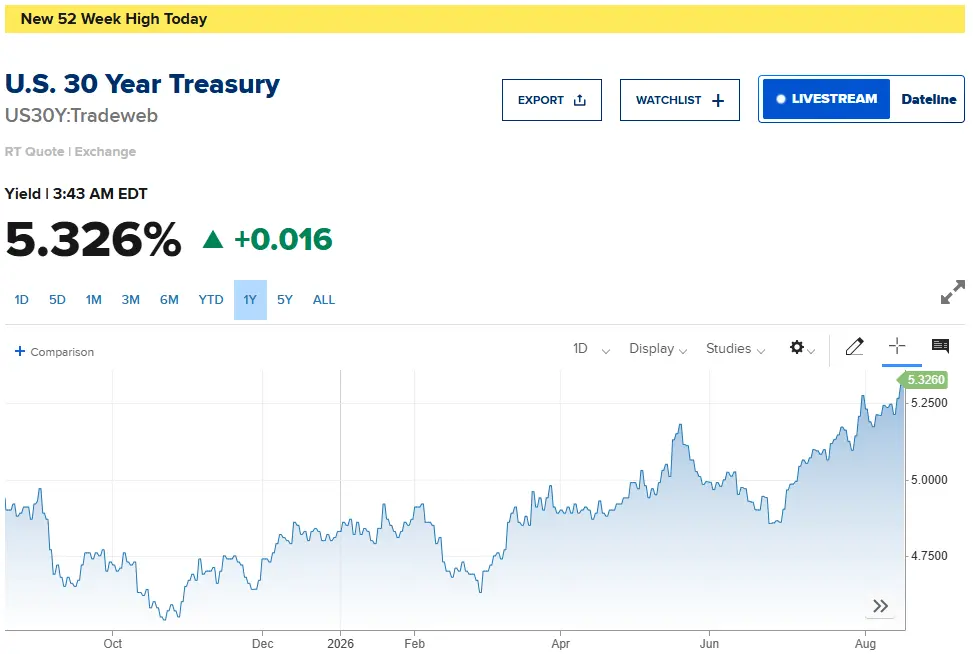
Prinos na 30-godišnje američke obveznice prethodno je dostigao čak 5,327%, najviši nivo od 2007. godine, što pokazuje da problem više nije samo pitanje kratkoročne politike Fed-a. Investitori sve više zahtevaju premiju za držanje dugoročnog američkog duga.
To je važno i za akcije. Viši prinosi na državne obveznice povećavaju „bezrizičnu“ stopu koja se koristi u vrednovanju kompanija. Zbog toga su posebno osetljive kompanije čija se najveća očekivana zarada nalazi daleko u budućnosti – upravo veliki deo tehnološkog sektora.
Inflacija u SAD: još uvek previsoka za komforan Fed
Makroekonomski podaci objavljeni tokom nedelje nisu dali Fed-u mnogo razloga da proglasi pobedu nad inflacijom.
Prema podacima američkog BEA, PCE indeks cena porastao je 3,7% međugodišnje u julu, isto kao u junu. To je mera inflacije kojoj Fed pridaje veliki značaj.
Istovremeno, američka ekonomija nije u recesiji. Druga procena pokazala je da je realni BDP SAD u drugom kvartalu 2026. porastao po godišnjoj stopi od 1,5%, nakon rasta od 2,1% u prvom kvartalu.
Podaci o ličnoj potrošnji takođe ukazuju da američki potrošač još uvek nije odustao. Lični dohoci porasli su 0,4% u julu, dok su izdaci za ličnu potrošnju povećani 0,2%.
Slika je, dakle, prilično specifična: rast usporava, ali ne dovoljno da bi se govorilo o ozbiljnom ekonomskom padu, dok inflacija ostaje iznad Fedovog cilja.
Upravo zato je Warshova poruka važna. Fed trenutno nema luksuz da se fokusira samo na podršku rastu. Ako inflacija ostane tvrdoglava, centralna banka mora da zadrži restriktivnu politiku – a možda je i dodatno pooštri.
Evropa: inflacija ponovo iznad cilja
Situacija u Evropi nije mnogo jednostavnija.
Inflacija u evrozoni dostigla je 2,9% u julu, u odnosu na 2,8% u junu. To je znatno iznad cilja Evropske centralne banke od 2%.
Nemačka, najveća evropska ekonomija, u julu je imala inflaciju od 2,8%.
Istovremeno, evropske akcije ostaju relativno otporne. Evropski indeksi su tokom nedelje uspeli da se stabilizuju, a STOXX Europe 600 i dalje se nalazi blizu rekordnih nivoa.
To je zanimljiva razlika u odnosu na SAD. Evropske akcije imaju podršku u relativno povoljnim valuacijama, poboljšanju korporativnih zarada i prilivu stranog kapitala. Goldman Sachs je nedavno naveo da su zarade po akciji kompanija iz STOXX Europe 600 u prvoj polovini godine porasle oko 14%, uz očekivanje rasta od oko 15% za celu godinu.
Ali viša inflacija ograničava prostor za agresivnije monetarno popuštanje ECB-a.
Drugim rečima, evropsko tržište trenutno pokušava da balansira između oporavka profita kompanija i rizika da kamatne stope ostanu više nego što investitori očekuju.
Azija: Japan dobija podršku od inflacije, Kina ostaje problem
Na azijskim tržištima slika je bila mešovita.
Japanski Nikkei 225 ostao je relativno snažan. Za Banku Japana ovo je važan signal. Japan se godinama borio sa deflacijom i izuzetno niskom inflacijom, pa stabilno kretanje cena oko cilja centralne banke predstavlja fundamentalnu promenu.
Problem je što se time ponovo otvara pitanje normalizacije monetarne politike u Japanu i mogućeg daljeg jačanja jena.
U Kini je situacija znatno komplikovanija. Zvanični proizvodni PMI je u julu pao na 49,2, odnosno ispod granice od 50 koja razdvaja ekspanziju od kontrakcije. Za avgust se očekuje određeno poboljšanje, ali i dalje ispod 50.
Kineska ekonomija tako ostaje jedan od najvećih potencijalnih rizika za globalni rast. Slabija domaća tražnja, problemi u nekretninskom sektoru i pritisci na industriju ograničavaju mogućnost da Kina bude snažan motor svetske ekonomije kao u prethodnim ciklusima.
Nafta: geopolitički rizik ostaje, ali cena je pala
Na tržištu energenata došlo je do određenog smirivanja.
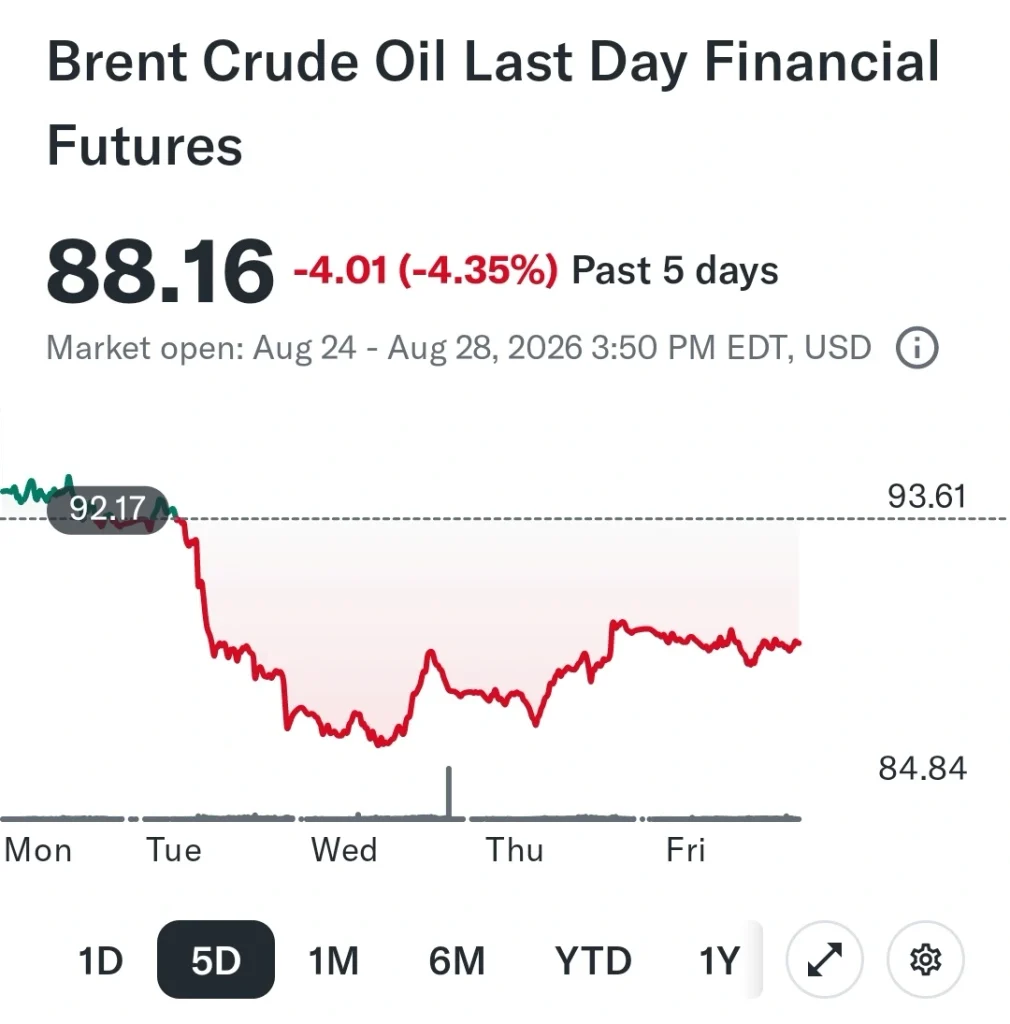
Brent je nedelju završio na oko 89,31 dolar za barel, uz nedeljni pad od približno 5,4%, dok je WTI završio na oko 83,40 dolara, uz pad od oko 4,2%.
Glavni razlog za pad cena bila je promena očekivanja u vezi sa snabdevanjem preko Bliskog istoka, posebno oko mogućnosti normalizacije transporta kroz Ormuski moreuz.
Ipak, situacija je daleko od normalne.
Reuters upozorava da su cene rafinisanih proizvoda i profitne marže evropskih rafinerija i dalje veoma visoke, što znači da pad cene sirove nafte ne predstavlja automatski i smirivanje energetskog šoka.
Za globalnu ekonomiju ovo je možda čak i važnije od same cene Brent-a. Ukoliko bi cene dizela, benzina i drugih derivata ostale visoke, pritisak bi se mogao preliti na transport, proizvodnju i potrošačke cene.
Zlato: snažan pad na kraju nedelje
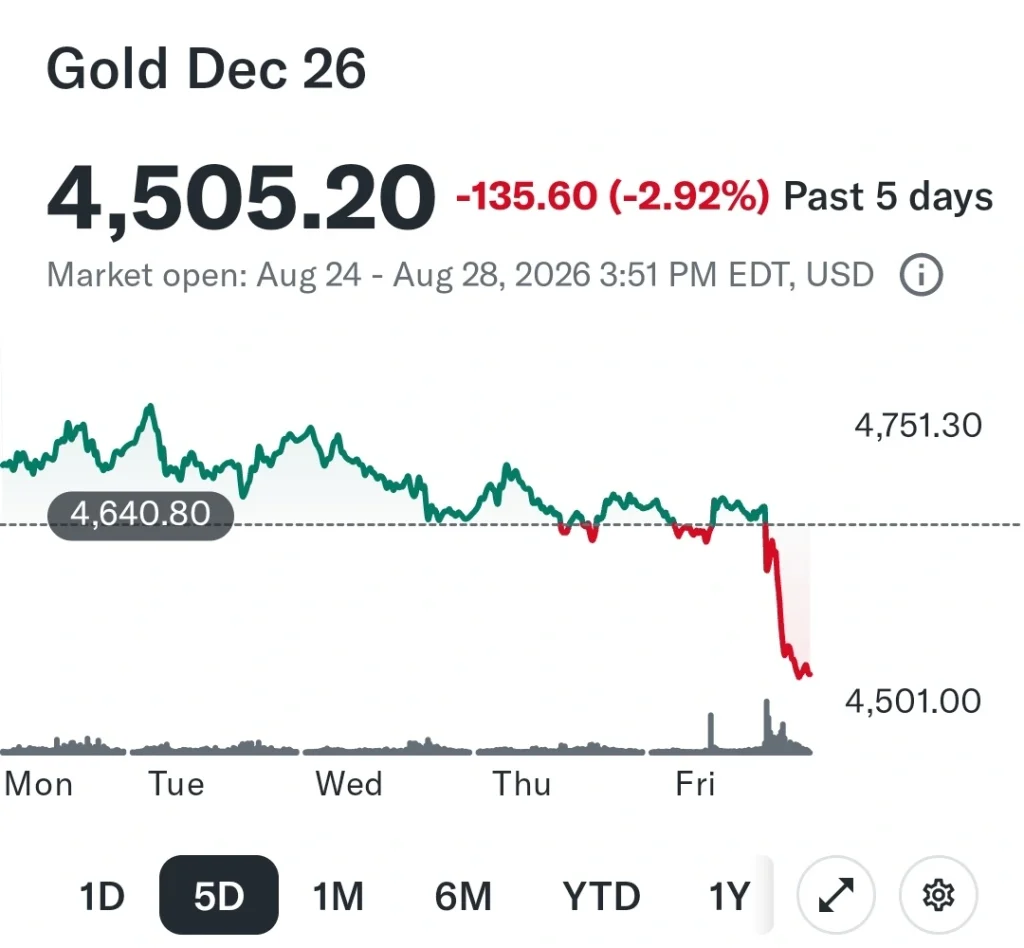
Zlato je tokom većeg dela nedelje ostalo podržano geopolitičkom neizvesnošću, ali je petak doneo snažnu korekciju.
Spot cena zlata pala je u petak više od 3%, na oko 4.567 dolara za uncu.
Razlog je jednostavan: viša očekivanja američkih kamatnih stopa povećavaju oportunitetni trošak držanja zlata, koje samo po sebi ne donosi kamatu.
Srbija: bolji rast, niža inflacija i oprezna monetarna politika
Na domaćem tržištu slika je trenutno povoljnija nego što bi se moglo zaključiti samo na osnovu međunarodnog okruženja.
Narodna banka Srbije je u avgustovskom Izveštaju o inflaciji podigla procenu rasta BDP-a za 2026. godinu sa 3,0% na 3,2%. Razlog je bolji rezultat u prvoj polovini godine i posebno ubrzanje aktivnosti u drugom kvartalu.
Prema preliminarnim podacima, realni BDP Srbije u drugom kvartalu porastao je 3,6% međugodišnje, nakon 3,2% u prvom kvartalu.
Prema podacima koje je NBS objavila u avgustovskom izveštaju, međugodišnja inflacija je u julu usporila na samo 1,9%, sa 2,7% u junu. NBS je istovremeno smanjila procenu prosečne inflacije za 2026. sa 3,6% na 3,2%.
Veliki deo usporavanja došao je od hrane, čije su cene u julu bile niže 6,1% nego godinu dana ranije, zahvaljujući povoljnijoj poljoprivrednoj sezoni.
Šta nam tržišta govore?
Ako bismo celu nedelju pokušali da sažmemo u nekoliko poruka, one bi bile sledeće:
Prvo – inflacija nije pobedjena. I u SAD i u Evropi cene rastu brže od ciljeva centralnih banaka. To znači da se investitori moraju pripremiti na mogućnost da kamatne stope ostanu više duže nego što se očekivalo.
Drugo – američka ekonomija usporava, ali nije slaba. Rast od 1,5% u drugom kvartalu nije spektakularan, ali je dovoljan da Fed ne mora da žuri sa smanjenjem kamata.
Treće – obveznice ponovo postaju ključne. Prinosi oko 4,7% na desetogodišnje američke obveznice i iznad 5% na tridesetogodišnje menjaju računicu za gotovo sva druga tržišta.
Četvrto – tržište akcija je i dalje snažno, ali je prostor za grešku manji. S&P 500 i Nasdaq nalaze se blizu rekordnih nivoa, dok istovremeno rastu prinosi i neizvesnost oko monetarne politike.
Peto – roba ostaje veoma važna. Nafta je pala, ali energetski rizici nisu nestali. Zlato je izgubilo par procena u odnosu na prethodnu nedelju.
Tržište ulazi u period u kojem će kamata biti najvažnija
Najvažniji zaključak ove nedelje nije da li je S&P 500 porastao 0,5% ili da li je Nasdaq ostvario rast od 0,9%. Mnogo važnije je šta se događa sa cenom novca.
Investitori su tokom prethodnih meseci bili spremni da plaćaju visoke cene za kompanije koje obećavaju snažan rast, posebno u oblasti veštačke inteligencije. Ali kada desetogodišnja američka obveznica nudi prinos blizu 4,7%, a 30-godišnja preko 5%, alternativa akcijama postaje mnogo ozbiljnija.
Zato bih u narednom periodu mnogo više pažnje posvetio obveznicama nego što je to bio slučaj tokom prethodne dve godine. Ako prinosi nastave da rastu, pitanje više neće biti samo da li su kompanije profitabilne, već koliko su njihovi budući profiti vredni danas.
Za Srbiju je situacija nešto drugačija. Domaća inflacija od 1,9% i rast BDP-a od 3,6% u drugom kvartalu predstavljaju relativno dobru kombinaciju. Ali Srbija je mala i otvorena ekonomija i ne može ignorisati ono što se dešava na globalnim tržištima. Visoke cene energije, slabija Evropa i skuplje globalno finansiranje mogu se relativno brzo preliti i na domaću ekonomiju.
Zbog toga naredni meseci neće biti samo priča o tome koliko će berze rasti. Biće to priča o tome koliko će dugo centralne banke morati da drže visoke kamatne stope, koliko će investitori biti spremni da plate za budući rast i da li će globalna ekonomija uspeti da izbegne novu inflacionu epizodu.
Američki dug – kada najveća ekonomija sveta više ne može da ignoriše potrošeno na veresiju
Američki javni dug prešao je granicu od 40 biliona dolara. Za najveću ekonomiju koja ima najveće i najlikvidnije finansijsko tržište na svetu i čija valuta predstavlja osnovu globalnog finansijskog sistema, to nije automatski znak predstojećeg bankrota, ali jeste znak ozbiljnog i sve većeg fiskalnog problema.
Problem nije samo veličina duga. Još važnije je pitanje koliko brzo dug raste, zašto raste i koliko će budući američki budžet morati da izdvaja samo za kamate.
Dug nije više samo računovodstvena stavka u bilansu američke države. To postaje jedan od ključnih ekonomskih problema narednih decenija.
Od 5,7 do više od 40 biliona dolara
Najbolji način da se shvati problem američkog duga jeste da se pogleda njegovo kretanje kroz vreme.
Na kraju fiskalne 2000. godine američki federalni dug iznosio je oko 5,7 biliona dolara. Do 2010. porastao je na približno 13,5 biliona, 2020. dostigao oko 27 biliona, a 2025. oko 37,6 biliona dolara. U avgustu 2026. prešao je 40 biliona (eng. 40 trillion USD). Podaci američkog Trezora potvrđuju dugoročan trend snažnog povećanja federalnog duga.
Drugim rečima, za oko četvrt veka američki dug je porastao više od sedam puta.
Ali još važniji podatak je odnos duga prema veličini ekonomije.
Prema projekcijama Congressional Budget Office-a (dalje:CBO), federalni dug iznosi oko 101% BDP-a u 2026. godini, a bez promene fiskalne politike trebalo bi da dostigne 120% BDP-a do 2036. godine. Do 2056. projekcija ide čak do 175% BDP-a. To je istorijski veoma visok nivo.
Zašto američki dug toliko raste?
Najjednostavnije: država troši više nego što prikuplja otud nastaje budžetski deficit koji se finansira novim zaduživanjem i posledično dug raste.
Problem je što se u SAD taj proces ponavlja iz godine u godinu. CBO za fiskalnu 2026. projektuje prihode od oko 5,6 biliona dolara, dok bi federalna potrošnja trebalo da dostigne oko 7,4 biliona. Razlika je deficit od približno 1,9 biliona dolara.
I upravo tu dolazimo do suštine problema. Amerika više nema problem samo sa povremenim deficitima tokom recesija ili ratova. Deficit postaje strukturni fenomen. Gde odlazi najviše novca?
1. Socijalna potrošnja
Najveći dugoročni pritisak dolazi od programa kao što su Social Security i Medicare. Stanovništvo stari, broj penzionera raste, zdravstveni troškovi rastu, a odnos broja zaposlenih prema broju korisnika socijalnih programa se menja. To znači da država mora da izdvaja sve više novca čak i kada nema velike recesije.
2. Troškovi kamata
Ovo je možda najopasniji deo cele priče. Što je dug veći, država mora da plaća više kamata. A kada kamatne stope porastu (kao što je sada slučaj), refinansiranje starog duga postaje skuplje. Tako nastaje svojevrsna spirala: veći dug → veće kamate → veći deficit → novo zaduživanje → još veći dug.
CBO očekuje da će neto federalne kamate porasti sa oko 3,3% BDP-a u 2026. na 4,6% BDP-a 2036. godine. To znači da sve veći deo američkog budžeta neće finansirati puteve, obrazovanje, odbranu ili istraživanje — već će služiti za plaćanje računa iz prošlosti.
3. Ratovi, krize i pandemija
Veliki deo ubrzanja rasta američkog duga dogodio se tokom velikih kriza. Finansijska kriza 2008–2009. zahtevala je ogromnu fiskalnu podršku. Pandemija COVID-19 dovela je do istorijski velikih budžetskih programa. Takva zaduživanja mogu imati ekonomsku logiku. Kada privatna potrošnja i investicije kolabiraju, država može koristiti deficit kako bi sprečila još dublju recesiju.
Problem nastaje kada se vanredni deficit pretvori u normalan način funkcionisanja države.
4. Porezi i politička ekonomija
Američki problem nije moguće objasniti samo „prevelikom potrošnjom“. Postoji i druga strana jednačine — prihodi. Poreske stope, poreske olakšice, odbici, poreska baza i različite političke odluke utiču na to koliko novca država prikuplja. A to su stvari na kojima stranke u SAD dobijaju ili gube izbore.
CBO procenjuje da će prihodi u narednoj deceniji rasti sporije od ukupne potrošnje, dok će posebno Social Security, Medicare i kamate vršiti pritisak na rashode. Zato je realno rešenje gotovo nemoguće svesti na: „samo smanjite potrošnju“ ili „samo povećajte poreze“.
Problem je dovoljno veliki da će verovatno biti potrebna kombinacija oba pristupa.
Da li američki dug može da izazove krizu i gde su rizici?
Može — ali treba razumeti prirodu rizika. Nivo američkog duga od 40 biliona dolara ne znači da je bankrot SAD-a iza ugla.
Rizik se pre svega pojavljuje kroz:
veće kamatne troškove za privredu i građane,
veće prinose na državne obveznice,
slabiji ekonomski rast,
smanjenje privatnih investicija,
manji prostor za reakciju u sledećoj krizi,
veći pritisak na poreze i javnu potrošnju,
potencijalni gubitak poverenja investitora.
CBO upozorava da bi veliki i rastući dug mogao usporiti ekonomski rast, povećati kamatne troškove i ograničiti mogućnost države da reaguje na buduće ekonomske šokove.
Drugim rečima, najveća opasnost nije da Amerika jednog jutra „nestane sa tržišta“ već je mnogo realniji scenario jeste postepeno smanjivanje fiskalne fleksibilnosti. Kada dođe sledeća velika recesija, pandemija, rat ili finansijska kriza, država koja već ima ogroman deficit imaće manje prostora da reaguje.
Najopasniji deo: kamata na kamatu
Postoji jedan trenutak kada dug počinje sam da proizvodi novi dug. Ako država mora da pozajmljuje novac da bi finansirala postojeći deficit, a zatim mora dodatno da pozajmljuje i za plaćanje kamata, dug počinje da dobija sopstvenu dinamiku. CBO procenjuje da bi neto kamate do 2036. mogle dostići oko 2,1 bilion dolara godišnje.
To je ogromna suma. I zato američki dug nije samo pitanje budućih generacija. On već danas utiče na fiskalnu politiku. Što više novca odlazi na kamate, manje ga ostaje za druge prioritete.
Šta bi moglo da bude rešenje?
Ne postoji jedna magična mera.
Amerika bi morala da napravi dugoročnu fiskalnu strategiju koja kombinuje nekoliko elemenata.
1. Kontrola rasta potrošnje
Najvažnije je zaustaviti situaciju u kojoj rashodi sistematski rastu brže od prihoda. Investicije u infrastrukturu, tehnologiju, obrazovanje ili istraživanje mogu povećati budući BDP. Nasuprot tome, trajno povećavanje tekućih obaveza bez odgovarajućeg finansiranja stvara problem koji se samo prenosi na budućnost.
2. Reforma Social Security i Medicare
Ovo je politički najteži deo. Ali bez reforme najvećih obaveznih programa veoma je teško dugoročno stabilizovati američke finansije. Ovo je upravo razlog zbog kojeg je fiskalna reforma toliko politički teška: gotovo svaka ozbiljna mera ima svoje birače koji će biti nezadovoljni.
3. Veći poreski prihodi
Drugi deo jednačine su prihodi. Ako Amerika želi da zadrži postojeći nivo javnih usluga i istovremeno smanji deficit, povećanje poreskih prihoda mora biti deo razgovora. To može značiti zatvaranje poreskih rupa, promenu poreskih olakšica, povećanje poreza za najviše prihode ili šire promene poreskog sistema. Ali ni ovo samo po sebi nije dovoljno.
4. Veći ekonomski rast
Ovo je najbolja opcija — ali nije zamena za fiskalnu disciplinu. Ako BDP raste brže od duga, odnos duga prema BDP-u može da se stabilizuje čak i uz određeni nominalni rast duga. Zato su produktivnost, inovacije, veća zaposlenost i investicije toliko važni. Ali očekivati da će „rast sam rešiti dug“ postaje sve manje realno ako se deficit istovremeno povećava.
Buffett-ovsko rešenje
Warren Buffett je još 2011. ponudio zanimljiv, provokativan, šaljiv ali i realan odgovor na problem američkog budžetskog deficita.
Njegova ideja nije bila klasičan ekonomski model za balansiranje budžeta već kaže:“Ako je budžetski deficit veći od 3% BDP-a, članovi Kongresa ne bi trebalo da imaju pravo da budu ponovo izabrani“.
Logika je bila jednostavna i brutalno iskrena u definisanju osnovnog uzroka: ako političar zna da će zbog budžetskog deficita izgubiti mogućnost reizbora, onda će imati snažan lični motiv da se ponaša fiskalno odgovornije.
To je zapravo zanimljivija ideja nego što na prvi pogled izgleda. Buffett nije pokušavao da napravi savršen ekonomski model već je pokušao da reši problem političkih podsticaja.
Najveći problem sa deficitom nije to što političari ne znaju da postoji. Problem je što je politički mnogo lakše obećati novu potrošnju ili smanjenje poreza danas nego objasniti biračima da će račun morati da se plati sutra.
Ray Dalio – „3% 3-Part Solution“
Ray Dalio je dao svoje viđenje rešenja gde cilj nije da Amerika odmah izbalansira budžet, već da svede budžetski deficit na oko 3% BDP-a, i to istovremeno preko tri poluge.
Dalijeva tri koraka
1. Smanjiti državnu potrošnju
Ne govori o jednom velikom rezu, već o fiskalnom prilagođavanju koje bi smanjilo jaz između prihoda i rashoda.
2. Povećati poreske prihode
Dakle, Dalio ne zastupa jednostavno republikansko „samo smanjite potrošnju“. Deo rešenja mora doći i sa prihodovne strane budžeta.
3. Smanjiti kamatne stope
Ovo je možda najzanimljiviji deo njegovog predloga.
Dalio smatra da niža cena novca smanjuje trošak servisiranja ogromnog duga, čime se oslobađa prostor u budžetu. Ali pravi važnu ogradu: Federal Reserve ne bi trebalo veštački da obara kamate. Kamatne stope bi trebalo da padnu kao rezultat fundamentalnog poboljšanja fiskalne situacije i ekonomije.
Dalio procenjuje da bi kombinacija približno 5% smanjenja potrošnje i 5% povećanja poreskih prihoda u odnosu na postojeće planove, zajedno sa padom kamatnih stopa za oko 1–1,5 procentnih poena, mogla da smanji teret kamata za oko 1–2% BDP-a tokom naredne decenije.
Njegova ideja se svodi na: Deficit → 3% BDP-a → stabilizacija odnosa duga prema BDP-u → manji pritisak na kamate → više ekonomskog prostora.
Kongres jeste deo problema
I tu se vraćamo na Buffettovu ideju. Američki problem sa dugom nije samo ekonomski.
On je duboko politički. Kongres može da donese odluke koje povećavaju/smanjuju potrošnju. Kongres može da smanji/poveća poreze. Kongres može da poveća/smanji limit zaduživanja.
Ali posledice tih odluka često dolaze tek godinama kasnije. Političar koji danas obeća korist biračima dobija politički kapital odmah. Trošak se pojavljuje kasnije. To je klasičan problem političkih podsticaja (i koliko to sve podseća i na lokalnu situaciju).
Zato fiskalna disciplina zahteva institucije koje političarima otežavaju da troše budući novac radi današnjih političkih poena.
Šta to znači za nas?
Amerika polako ulazi u situaciju u kojoj sve veći deo svoje ekonomske snage troši na finansiranje odluka donetih u prošlosti. I tu postoji jedna vrlo važna lekcija i za investitore. Dug sam po sebi nije nužno loš. Kompanija može da se zaduži i napravi fabriku. Država može da pozajmi novac za infrastrukturu. Ekonomija može da koristi dug za ulaganja koja povećavaju buduće prihode.
Problem nastaje kada se zaduživanje koristi da bi se finansirala potrošnja koju više nije moguće finansirati iz tekućih prihoda. Tada dug prestaje da bude alat za rast i postaje potrošnja u kafani na veresiju.
Amerika još uvek ima ogromnu prednost: dolar, duboko tržište kapitala, tehnološku dominaciju, ogromnu ekonomiju i američke državne obveznice kao jednu od ključnih sigurnih imovina globalnog sistema.
Možda najveća greška koju Amerika može da napravi jeste da zaključi: Ako smo do sada mogli da se zadužujemo, možemo i dalje. Finansijska istorija pokazuje da održivost duga nije određena samo njegovom apsolutnom veličinom. Važnije je pitanje: da li poverenje u sposobnost države da kontroliše dug raste ili opada?
Američki dug nije sutrašnji problem. To je već današnji problem. Ali nije ni razlog za očekivanje trenutnog sloma američke ekonomije. Pravo pitanje je koliko će dugo SAD moći da održavaju sistem u kojem dug raste brže od ekonomije, dok istovremeno rastu kamate, troškovi penzionog i zdravstvenog sistema.
To nije prognoza neizbežne katastrofe.To je upozorenje i možda je najvažnija lekcija upravo ona Buffettova: fiskalna disciplina nije samo pitanje ekonomije — već i pitanje političkih podsticaja.
Ako Kongres nema dovoljno snažan motiv da razmišlja o računu koji će doći sutra, deficit će gotovo uvek biti lakši izbor od nepopularnih odluka danas, a dug koji se godinama čini podnošljivim može jednog dana postati najveća prepreka ekonomskoj politici.
Za investitore – nije dovoljno pratiti samo S&P 500, kamatne stope i profit kompanija. Sve važnije postaje pratiti i ono što se dešava sa američkim državnim dugom, deficitom i troškovima kamata. Jer kada najveći dužnik na svetu počne da menja cenu svog duga, posledice se ne zaustavljaju na granicama SAD. One se mogu preliti na druge obveznice, kamatne stope, dolar, akcije, zlato, Bitcoin i praktično svako veliko finansijsko tržište na svetu.
Često postavljana pitanja o američkom dugu – FAQ
Koliki je američki dug 2026. godine?
Američki bruto federalni dug u avgustu 2026. godine prešao je 40 biliona dolara, dok dug koji drži javnost iznosi oko 32,3 biliona dolara.
Zašto američki dug raste?
Glavni razlog je dugogodišnji budžetski deficit — američka savezna vlada troši više nego što prikuplja kroz poreze i druge prihode. Dodatni pritisak stvaraju Social Security, Medicare, rast troškova kamata i vanredna zaduživanja tokom kriza.
Kome SAD duguju novac?
Deo američkog duga drže domaći i strani investitori, uključujući penzione fondove, banke, investicione fondove i strane centralne banke. Drugi deo predstavljaju obaveze koje federalna vlada duguje sopstvenim državnim fondovima i računima.
Da li američki dug može izazvati finansijsku krizu?
Veliki dug sam po sebi ne znači da će SAD bankrotirati. Međutim, ako dug i troškovi kamata nastave da rastu brže od ekonomije, mogu ograničiti prostor američke vlade za reagovanje na buduće krize i povećati rizik od finansijskih poremećaja.
Šta Ray Dalio predlaže za rešavanje američkog duga?
Ray Dalio predlaže kombinaciju tri mere: smanjenje državne potrošnje, povećanje poreskih prihoda i smanjenje kamatnog tereta, sa ciljem da se američki budžetski deficit spusti na oko 3% BDP-a.
Šta Warren Buffett predlaže za američki deficit?
Buffett je predložio politički mehanizam prema kojem članovi Kongresa ne bi mogli da budu ponovo izabrani ako budžetski deficit pređe određeni nivo. Ideja je da se političarima stvori snažan lični podsticaj da vode računa o fiskalnoj disciplini.
Da li će američki dug ugroziti dolar?
Ne nužno. Dolar i dalje ima izuzetno snažnu poziciju u globalnom finansijskom sistemu. Ipak, dugoročno pogoršavanje američkih javnih finansija moglo bi da oslabi poverenje u dolar i poveća interesovanje investitora za alternativnu imovinu.
Kako američki dug utiče na investitore?
Američki dug utiče na kamatne stope, prinose na državne obveznice, dolar i likvidnost na globalnim finansijskim tržištima. Zbog toga njegove posledice mogu osetiti investitori u akcijama, obveznicama, zlatu, Bitcoin-u i drugim klasama imovine.
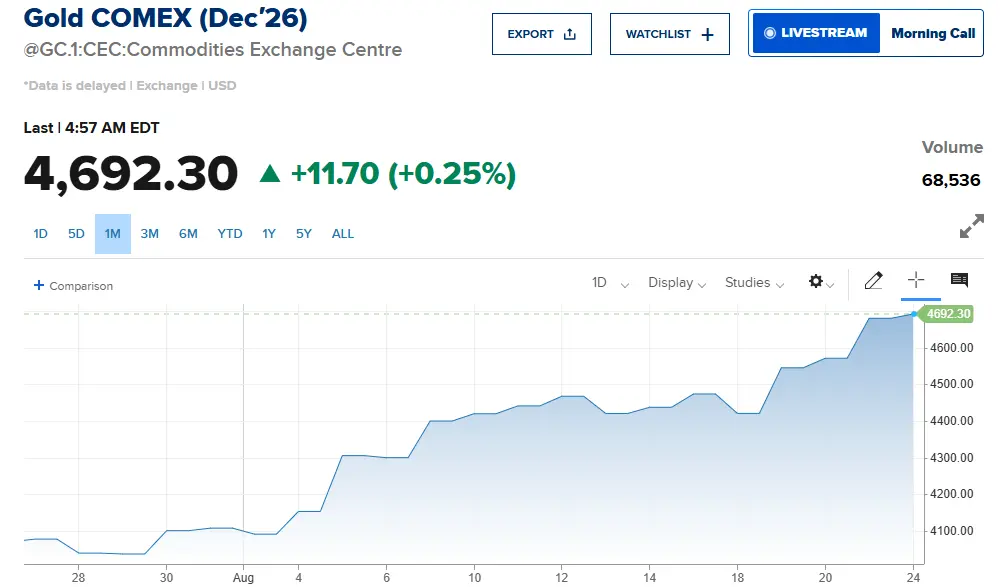
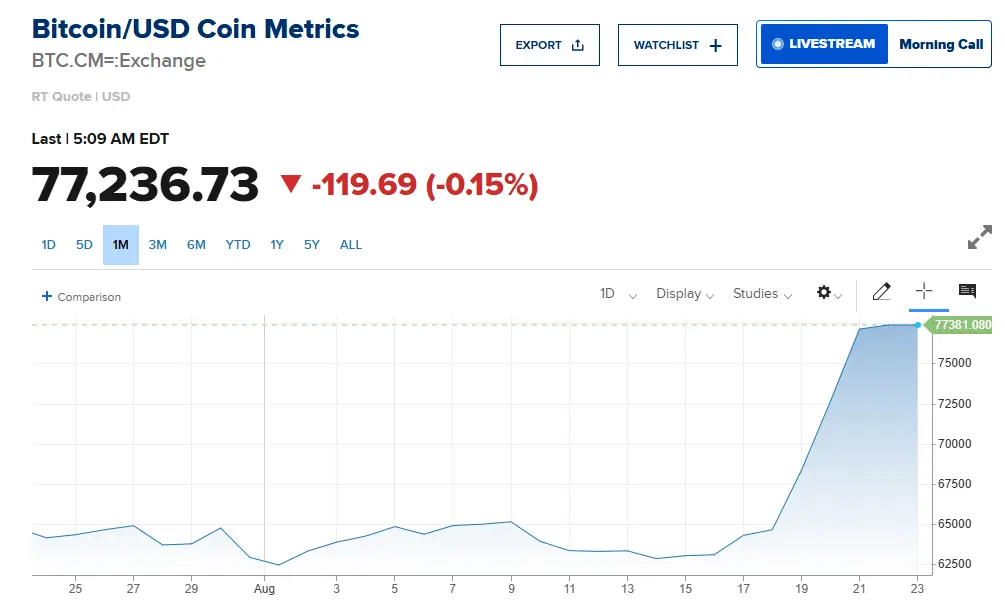
Zlato je ponovo iznad 4.600 dolara po unci, dok je Bitcoin za samo nedelju dana skočio oko 23%. Na prvi pogled, reč je o dva potpuno različita tržišta. Ali ono što se dogodilo prethodne nedelje pokazuje da investitori sve više mogu da ih posmatraju kroz istu priču: zaštitu od slabljenja vrednosti novca i poverenja u državne finansije.
Tržište je prethodne nedelje poslalo prilično neobičan signal. Zlato je poraslo više od 5%, Bitcoin oko 23%, dolar je oslabio, dok su američke akcije izgubile na vrednosti.
Još interesantnije, Bitcoin je napravio jedan od svojih najvećih nedeljnih skokova u istoriji upravo u trenutku kada se njegovo ponašanje približilo zlatu, a udaljilo od akcija.
Pitanje zato više nije samo „zašto raste Bitcoin?“ ili „zašto raste zlato?“
Pravo pitanje je: šta investitori pokušavaju da zaštite?
Zlato ponovo iznad 4.600 dolara
Cena zlata je 24. avgusta u jednom trenutku prešla 4.620 dolara po unci, nastavljajući treću uzastopnu nedelju rasta. Prethodne nedelje plemeniti metal je ojačao više od 5%.
Ovaj rast nije izolovan događaj.
Jedan od ključnih okidača bila je odluka američkog Ministarstva finansija da poveća otkup dugoročnih državnih obveznica. Očekivanje da bi intervencija države mogla da pomogne u kontroli troškova zaduživanja istovremeno je pritisnulo prinose i američki dolar.
A upravo je slabiji dolar važan za zlato.
Pošto se zlato na međunarodnom tržištu uglavnom kotira u dolarima, pad vrednosti američke valute često predstavlja dodatni vetar u leđa njegovoj ceni.
Ali iza svega postoji nešto važnije Debasement trade.
Šta je zapravo „debasement trade“?
Termin debasement možemo najjednostavnije prevesti kao obezvređivanje novca.
Investitori koji veruju da će država dugoročno morati da koristi ekspanzivniju fiskalnu i monetarnu politiku traže imovinu čija ponuda nije moguće jednostavno povećati političkom odlukom. Zlato je klasičan primer. Njegova ponuda raste relativno sporo, ne može biti „odštampana“, a kroz istoriju je služilo kao sredstvo očuvanja vrednosti u periodima monetarne i političke nestabilnosti.
Upravo je ta priča bila jedan od važnih pokretača snažnog rasta zlata tokom 2025. godine, kada je cena metala porasla oko 65%.
Sada se ista investiciona logika sve više pojavljuje i kod Bitcoina.
Šta je „debasement“?
Debasement doslovno znači snižavanje kvaliteta ili vrednosti novca. Istorijski se termin koristio kada bi vlast smanjivala količinu plemenitog metala u kovanicama.
Danas ima šire značenje: odnosi se na situaciju u kojoj investitori strahuju da će novac dugoročno izgubiti kupovnu moć zbog prevelike monetarne ekspanzije, visoke inflacije,velikog javnog duga, fiskalnih deficita ili niskih realnih kamatnih stopa.
A šta je onda „debasement trade“?
To je investiciona strategija u kojoj investitor kupuje imovinu za koju očekuje da će očuvati ili povećati vrednost ako fiat novac izgubi kupovnu moć.
Bitcoin kao „digitalno zlato“
Bitcoin je godinama imao reputaciju rizične imovine koja se ponaša slično tehnološkim akcijama.
To nije bilo bez razloga.
Investitori su često kupovali Bitcoin kada su bili spremni da preuzmu više rizika, a prodavali ga kada bi tržište postalo „risk-off“.
Međutim, prošla nedelja pokazala je nešto drugačije.
Bitcoin je porastao oko 23%, dok je S&P 500 pao oko 1,4%. Istovremeno je zlato poraslo oko 5,2%, a dolar oslabio oko 0,8%.
Još važnije, korelacija Bitcoina sa S&P 500 na 20-dnevnom periodu pala je sa oko 0,43 praktično na nulu, dok je korelacija sa zlatom porasla iznad 0,5.
Drugim rečima:
Bitcoin je ove nedelje mnogo više ličio na zlato nego na tehnološku akciju.
To ne znači da je Bitcoin preko noći postao digitalno zlato.
Jedna nedelja nije dovoljna da promeni dugoročnu prirodu nekog tržišta. Na jednogodišnjem horizontu Bitcoin se i dalje ponaša više kao rizična imovina nego kao zlato.
Ali promena ponašanja u jednom veoma važnom trenutku jeste signal koji vredi pratiti.
Zašto je američki trezor važan?
Jedan od ključnih događaja prethodne nedelje bio je potez američkog Treasuryja.
Ministar finansija Scott Bessent najavio je povećanje otkupa dugoročnog američkog duga, a potom ostavio otvorenom mogućnost dodatnog proširenja programa. Istovremeno je najavljeno da administracija priprema fiskalne mere usmerene na problem visokih troškova zaduživanja.
Tržište je reagovalo gotovo trenutno.
Prinos na 30-godišnje američke obveznice u sredu je pao za oko 9 baznih poena. Bitcoin je istog dana skočio oko 7%, dok je zlato poraslo oko 4%.
Ali onda se dogodilo nešto još interesantnije.
Do petka se prinos na 30-godišnje obveznice gotovo vratio na nivo pre tog pada.
Bitcoin i zlato, međutim, nisu vratili dobitke.
To sugeriše da tržište nije jednostavno trgovalo očekivanjem nižih kamata.
Investitori su možda počeli da trguju nečim ozbiljnijim i bazičnijim — rizikom da će država morati sve aktivnije da interveniše kako bi kontrolisala cenu sopstvenog duga.
A to je upravo okruženje u kojem „debasement trade“ postaje zanimljiv.
Od američkog duga do Bitcoina
Ovo je možda najvažnija tačka cele priče.
Kada investitor kupuje američku državnu obveznicu, on praktično pozajmljuje novac američkoj državi u zamenu za buduće prinose.
Ali ako investitori počnu da veruju da će fiskalni problemi dugoročno zahtevati više monetarne ekspanzije, finansijsku represiju ili druge oblike intervencije, tada se menja način na koji posmatraju tu obveznicu.
Umesto pitanja:
„Koliki je prinos?“
počinje da se postavlja pitanje:
„Koliko će taj prinos vredeti u realnom svetu? Koliko će realno vredeti posle inflacije“
Tu se pojavljuju zlato i Bitcoin.
Zlato ima hiljadama godina dugu istoriju kao zaštita od monetarnog rizika.
Bitcoin ima potpuno drugačiju istoriju, ali njegov ključni argument je sličan: maksimalna ponuda je unapred ograničena pravilima protokola.
Zato ga deo investitora sve češće posmatra kao digitalnu, prenosivu i globalno dostupnu alternativu delu monetarnog sistema.
Jedna velika razlika
Bilo bi pogrešno izjednačiti Bitcoin i zlato.
Zlato ima iza sebe vekove istorije, centralne banke ga drže kao rezervnu imovinu, a njegova volatilnost je neuporedivo manja.
Bitcoin je mnogo mlađi i daleko volatilniji.
Zlato može da padne 10%, ali Bitcoin može takav potez da napravi za veoma kratko vreme — u oba smera.
Zato činjenica da su se njihova kretanja ove nedelje približila ne znači da će od sada uvek rasti zajedno.
Najveća greška bila bi pretpostaviti da je jedna nedelja dokaz nove trajne korelacije.
Ali jeste dokaz da Bitcoin može da se ponaša kao „digital gold“ upravo onda kada investitori počnu da razmišljaju o monetarnom riziku.
Istorija daje zanimljiv signal
Pre ove nedelje postojalo je šest slučajeva od 2015. u kojima je Bitcoin tokom jedne nedelje porastao više od 15%, dok su istovremeno akcije pale, zlato poraslo, a dolar oslabio.
U svim tim prethodnim slučajevima prinos na 30-godišnje američke obveznice je takođe padao.
Ali ne i ovog puta.
U nedelji zaključenoj 21. avgusta 2026. Bitcoin je porastao oko 23%, S&P 500 pao 1,4%, zlato poraslo 5,2%, dolar oslabio 0,8%, ali je prinos na 30-godišnju američku obveznicu porastao oko jedan bazni poen.
To je ono što ovaj potez čini posebno zanimljivim.
Bitcoin nije rastao samo zato što su kamatne stope padale.
Rastao je u trenutku kada je tržište istovremeno počelo da preispituje odnos između američkog duga, fiskalne politike i vrednosti dolara.
Da li Bitcoin tek sada postaje „digitalno zlato“?
Možda je odgovor komplikovaniji.
Bitcoin verovatno neće prestati da bude rizična imovina samo zato što je imao jednu spektakularnu nedelju.
Ali investiciona kategorija kojoj pripada može da se menja.
Možemo zamisliti tri različite uloge:
1. Bitcoin kao rizična imovina
Investitori ga kupuju kada očekuju rast likvidnosti i spremni su da preuzmu veći rizik.
2. Bitcoin kao tehnološka imovina
Njegovu vrednost posmatraju kroz usvajanje blockchain infrastrukture, institucionalnu potražnju i razvoj kripto-ekosistema.
3. Bitcoin kao monetarna alternativa
Kupuje se zato što investitor želi imovinu čija ponuda nije direktno vezana za odluke centralne banke ili vlade.
Upravo ova – treća interpretacija je ono što je postalo mnogo vidljivije tokom prethodne nedelje.
Šta kaže zlato?
Zlato ima jednostavniju priču.
Cena iznad 4.600 dolara pokazuje da tržište i dalje snažno vrednuje njegovu ulogu zaštite od monetarnog i fiskalnog rizika.
Dodatni vetar u leđa predstavlja i stav Ray-a Dalija, osnivača Bridgewater Associatesa, koji je nedavno sugerisao da investitori smanje izloženost obveznicama i razmotre do 15% portfolija u zlatu kao zaštitu od potencijalne krize američkog duga.
Naravno, Dalijeva preporuka nije univerzalno pravilo niti znači da bi svaki investitor trebalo da ima 15% portfolija u zlatu.
Kada jedan od najpoznatijih svetskih investitora govori o riziku američkog duga, a istovremeno zlato dostiže nove istorijske nivoe, tržište dobija jasnu poruku: strah od monetarnog i fiskalnog rizika više nije marginalna tema.
Šta bi investitori trebalo da prate dalje?
Za zlato i Bitcoin sada su posebno važna četiri faktora.
1. Američki dolar
Ako dolar nastavi da slabi, to može predstavljati dodatni pozitivan faktor za zlato, ali i za Bitcoin.
2. Prinos na američke obveznice
Ovo je možda najvažniji indikator.
Ako dugoročni prinosi počnu ponovo snažno da rastu, tržište će morati da proceni da li je reč o povećanju realnih prinosa ili rastu premije za fiskalni rizik. Ta razlika je veoma važna.
3. Fiskalna politika SAD
Ako investitori počnu da veruju da američki dug postaje sve teže održiv bez dodatne monetarne ili finansijske intervencije, priča o „debasement trade-u“ može dobiti dodatnu snagu.
4. Korelacija Bitcoina sa zlatom i akcijama
Ovo je možda najzanimljiviji eksperiment koji tržište trenutno sprovodi.
Ako Bitcoin nastavi da pokazuje veću korelaciju sa zlatom, a manju sa akcijama, njegova uloga u portfoliju mogla bi postepeno da se menja.
Ako se, međutim, vrati obrascu u kojem snažno prati Nasdaq i druge rizične klase imovine, ova epizoda će verovatno ostati samo — zanimljiva epizoda.
Sve ovo ne znači da će zlato i Bitcoin samo rasti
Ovo je važno naglasiti.
Rast zlata i Bitcoina ne znači automatski da će oba nastaviti da rastu.
Veliki skokovi često stvaraju i kratkoročni rizik od korekcije.
Kod Bitcoina je taj rizik posebno izražen.
Dakle, tržište trenutno šalje snažan signal, ali nikako ne garantuje nastavak rasta.
Dve imovine, jedna velika priča
Zlato i Bitcoin su nastali u potpuno različitim vremenima i iz potpuno različitih razloga.
Jedno je fizički metal sa hiljadama godina istorije.
Drugo je digitalna imovina stara tek nešto više od decenije.
Ipak, tržište ih je prethodne nedelje spojilo kroz jednu veoma staru investicionu temu: šta posedovati kada investitori počnu da sumnjaju u dugoročnu stabilnost novca, duga i fiskalne politike?
Zlato je na to pitanje već odavno poznat odgovor.
Bitcoin pokušava da postane novi.
Prethodna nedelja bila je možda jedan od najboljih primera do sada da ta ideja nije samo marketinški slogan.
Bitcoin je u jednom trenutku počeo da se ponaša kao digitalno zlato — rastao je dok su akcije padale, dolar slabio, a investitori razmišljali o američkom dugu.
Da li je to početak trajne promene?
Još ne znamo.
Ali za investitore je mnogo važnije drugo pitanje: šta ako ovo nije samo Bitcoinov rast, već početak šireg bežanja od monetarnog rizika?
Ako se taj scenario potvrdi, zlato i Bitcoin možda neće biti konkurenti.
Mogli bi postati dva različita odgovora na isti problem.
Globalno tržište državnih obveznica ulazi u novu fazu. Prinosi na dugoročne obveznice velikih ekonomija rastu do nivoa koji nisu viđeni godinama, a iza tog trenda više ne stoji samo inflacija ili očekivanje viših kamatnih stopa. Sve je više reč o dubljem problemu: rastu javnog duga, velikoj ponudi obveznica, promeni strukture investitora i sve većoj neizvesnosti oko budućeg ekonomskog i fiskalnog okruženja.
U Sjedinjenim Američkim Državama prinos na 30-godišnje državne obveznice 18. avgusta dostigao je oko 5,33%, najviši nivo od 2007. godine. Istovremeno, prinosi dugoročnih obveznica rastu i u Evropi i Japanu, što pokazuje da se ne radi samo o američkom problemu.
To je važna promena za globalne finansijske tržišne. Državne obveznice velikih ekonomija decenijama su predstavljale svojevrsno sidro finansijskog sistema. Danas se, međutim, investitori pitaju koliko su spremni da dugoročno finansiraju države po prinosima koji ne kompenzuju dovoljno rizike koje vide pred sobom.
Amerika: 5,3% na 30 godina više nije nezamislivo
Najviše pažnje trenutno privlači američko tržište.
Prinos na 30-godišnje američke državne obveznice dostigao je 5,327%, čime je prinos dugoročnog američkog duga došao na najviši nivo od 2007. godine. Istovremeno, desetogodišnji prinos bio je oko 4,74%.
Za investitora je važno razumeti šta ovaj pomak znači.
Prinos na obveznicu i njena cena kreću se u suprotnim smerovima. Kada investitori traže veći prinos, postojeće obveznice sa nižim kuponima postaju manje atraktivne, pa njihova cena pada.
Kod dugoročnih obveznica ovaj efekat je posebno izražen.
Obveznica sa dospećem od 30 godina mnogo je osetljivija na promenu kamatnih stopa od obveznice koja dospeva za dve ili tri godine. Zbog toga rast dugoročnih prinosa može proizvesti relativno velike gubitke za investitore koji već drže dugoročnu obvezničku imovinu.
Ali upravo tu dolazimo do ključnog pitanja: zašto investitori sada traže veći prinos?
Nije sve samo inflacija
Na prvi pogled, odgovor bi mogao biti jednostavan – investitori se plaše inflacije.
Inflacija smanjuje realnu vrednost budućih novčanih tokova koje investitor dobija od obveznice. Ako očekivana inflacija poraste, investitori će prirodno zahtevati viši nominalni prinos.
Međutim, trenutna situacija je nešto složenija.
Podaci i komentari sa tržišta ukazuju da dugoročna inflaciona očekivanja u velikim ekonomijama nisu eksplodirala. I sama američki FED je naveo da su dugoročna tržišna i anketna očekivanja inflacije ostala relativno dobro usidrena oko cilja od 2%.
To znači da rast dugoročnih prinosa ne možemo objasniti samo očekivanom inflacijom.
Sve veći deo priče odnosi se na realne prinose i takozvanu term premiju – dodatni prinos koji investitori zahtevaju da bi preuzeli rizik držanja obveznice sa dugim rokom dospeća.
Drugim rečima, investitori ne govore samo:
„Plašim se da će inflacija biti viša.“
Sve više govore:
„Tražim veću naknadu zato što ne znam kakvo će biti ekonomsko, fiskalno i monetarno okruženje za deset, dvadeset ili trideset godina.“
Države više ne mogu tako lako da obezbede jeftino finansiranje
Ovo je možda i najvažnija promena.
Tokom prethodne decenije države razvijenih ekonomija navikle su se na veoma jeftino finansiranje. Kamatne stope bile su ekstremno niske, centralne banke su kupovale ogromne količine državnih obveznica, a investitori su bili spremni da prihvate veoma male prinose.
Taj period je završen.
Danas vlade moraju da izdaju ogromne količine novog duga u trenutku kada su investitori zahtevniji.
To stvara svojevrsni začarani krug.
Veći budžetski deficiti → više emisije obveznica → veća ponuda duga → veći prinosi → skuplje servisiranje postojećeg i novog duga → još veći pritisak na budžet.
Problem je posebno izražen u SAD, gde ogromne potrebe za finansiranjem dolaze u trenutku kada privatni sektor takođe povećava potražnju za kapitalom.
AI investicije stvaraju dodatnu ponudu duga
Jedan od zanimljivijih elemenata aktuelne situacije jeste povezanost tržišta obveznica sa AI bumom.
Velike tehnološke kompanije i hyperscaleri ulažu ogromne iznose u data centre, čipove, energetsku infrastrukturu i računarsku snagu potrebnu za razvoj veštačke inteligencije.
Deo tih investicija finansira se dugom – obveznicama.
To znači da na tržište ne dolazi samo veliki obim državnih obveznica. I kompanije, naročito velike tehnološke kompanije, povećavaju emisiju dugoročnog duga.
Time se povećava ukupna ponuda na tržištu.
Za investitora to pravi razliku.
Ako država i kompanije istovremeno nude velike količine dugoročnih obveznica, investitor može da bira. A kada ponuda raste brže od potražnje, cena mora da se prilagodi – odnosno prinosi moraju da porastu dovoljno da bi privukli kupce.
To je jedan od razloga zbog kojih AI boom ima i svoju manje vidljivu stranu: pored rasta produktivnosti i profita, on povećava i potrebu za finansiranjem.
Menja se i struktura kupaca američkog duga
Još jedan važan faktor jeste promena vrste investitora.
FED je naveo da se struktura vlasništva američkih državnih obveznica poslednjih godina pomerala od relativno manje cenovno osetljivih zvaničnih investitora ka privatnim investitorima koji su mnogo više fokusirani na prinos.
To je veoma značajna promena.
Centralna banka, strani državni fond ili institucija koja obveznice kupuje iz strateških razloga ne ponaša se isto kao privatni investicioni fond.
Privatni investitor može jednostavno reći:
„Za ovaj rizik mi 4% nije dovoljno. Tražim 5%.“
Ako dovoljno investitora razmišlja na isti način, tržište mora da ponudi viši prinos.
Upravo zbog toga problem nije samo koliko obveznica država izdaje, već i ko ih kupuje.
Zašto je Japan posebno važan?
Japan je decenijama bio jedan od najvažnijih stabilizatora globalnog tržišta obveznica.
Kamatne stope su bile ekstremno niske, a Banka Japana je godinama predstavljala jednog od najvećih kupaca državnih obveznica.
Danas se situacija menja.
Rast domaće inflacije, očekivanja da će Banka Japana morati da nastavi sa normalizacijom monetarne politike i postepeno smanjivanje programa kupovine obveznica menjaju strukturu japanskog tržišta.
Istovremeno, rast cena energije dodatno komplikuje situaciju.
Ako japanski prinosi nastave da rastu, to nije problem samo za Japan, jer je Japan je dugo bio jedan od globalnih izvora jeftinog kapitala, pa promena prinosa na japanske državne obveznice može uticati na odluke japanskih investitora širom sveta.
Zato je posebno važna ideja da bi Japan mogao da izgubi ulogu svojevrsnog „sidra“ globalnih kamatnih stopa.
Evropa takođe oseća pritisak
Sličan obrazac vidljiv je i u Evropi.
Francuski dugoročni prinosi dostigli su nivoe koji nisu viđeni od globalne finansijske krize, dok su nemački prinosi na višegodišnjim maksimumima. U Velikoj Britaniji prinos na dugoročne giltove približava se 6%.
Iako svaka od ovih zemalja ima sopstvene fiskalne i političke probleme, zajednički faktor je očigledan: investitori zahtevaju veću premiju za držanje dugoročnog državnog duga.
To je naročito problematično za zemlje sa velikim budžetskim deficitima i visokim nivoom javnog duga.
Jer kada prinosi ostanu visoki dovoljno dugo, država ne plaća više samo na novozaduživanje. Kako stare obveznice dospevaju, one se refinansiraju po novim, višim kamatnim stopama.
Tako se rast prinosa postepeno pretvara u rast troška servisiranja javnog duga.
Zašto države pokušavaju da izdaju kraće obveznice?
U takvom okruženju nije iznenađenje što neke vlade povećavaju oslanjanje na kraće rokove dospeća.
Ako je dugoročna kamata 5,3%, a kratkoročno zaduživanje je jeftinije, država može pokušati da smanji trenutni trošak tako što će više duga refinansirati na kraći rok.
Ali to nije besplatno rešenje.
Kratkoročni dug mora češće da se refinansira.
Država time smanjuje trenutni trošak, ali povećava refinansijski rizik.
Ako kamatne stope u budućnosti ostanu visoke ili dodatno porastu, država će prilikom svakog novog refinansiranja biti izložena tržišnim uslovima.
Dakle, izbor između kratkog i dugog roka zapravo predstavlja izbor između troška danas i rizika sutra.
Šta bi moglo da pogura prinose još više?
Postoje najmanje tri velika rizika.
Prvi je globalno pomeranje prinosa. Najnoviji rast američkih prinosa nije nastao isključivo u SAD, već se deo pritiska preliva sa drugih velikih tržišta, posebno Japana. Rast prinosa na japanske državne obveznice, uz istovremeno jačanje inflacionih pritisaka, može naterati međunarodne investitore da traže veći prinos i na američkom dugu. Ako prinosi nastave da rastu u Japanu, Velikoj Britaniji i Evropi, američke obveznice mogu postati deo šireg globalnog repricing-a dugoročnog finansiranja.
Drugi rizik je mogućnost da američka ekonomija ostane snažnija nego što se očekuje. Ako rast ostane robustan, a finansijski uslovi dovoljno labavi, potražnja može ostati visoka i održavati inflaciju iznad cilja Federalnih rezervi. U tom slučaju tržište bi moglo početi da ugrađuje više kamatne stope nego što se trenutno očekuje.
Treći rizik odnosi se direktno na dugoročne obveznice – kombinaciju ogromne ponude državnog duga, inflacije i term premije. SAD moraju da emituju velike količine novih obveznica, dok potražnja za dugim rokovima nije uvek dovoljno snažna. Na nedavnim aukcijama 30-godišnjih obveznica prinosi su dostizali najviše nivoe od početka ovog veka, što pokazuje da investitori traže veću naknadu za preuzimanje dugoročnog rizika.
Dodatni problem bila bi nova eksplozija cena energije ili drugih sirovina. Ona bi mogla istovremeno da podigne inflaciju i oteža centralnim bankama smanjenje kamata. Zbog toga su dugoročni američki Treasurys trenutno izloženi pritisku sa više strana: rast globalnih prinosa, mogućnost snažnijeg američkog rasta, tvrdokorna inflacija i rekordna ponuda državnog duga. Tržište zato trenutno ostavlja veoma malo prostora za grešku – čak i relativno malo iznenađenje u podacima o inflaciji, rastu ili javnim finansijama moglo bi da izazove novi talas prodaje dugoročnih obveznica.
Šta rast prinosa znači za običnog čoveka i investitora?
Kada rastu prinosi na američke i evropske državne obveznice, posledice se ne zadržavaju na tržištu državnog duga.
Viši prinosi predstavljaju neku vrstu referentne kamatne stope za čitav finansijski sistem.
Ako američka desetogodišnja ili tridesetogodišnja obveznica nudi visok prinos uz relativno nizak kreditni rizik, korporativne obveznice, hipotekarni krediti i drugi oblici zaduživanja moraju da ponude dodatnu premiju kako bi privukli kapital.
Investitor koji danas kupi dugoročnu obveznicu sa visokim prinosom može biti zadovoljan ako prinosi kasnije počnu da padaju. Tada cena njegove obveznice raste.
Zato viši prinosi nisu nužno samo loša vest za obveznice. Za novac koji tek ulazi na tržište, viši prinosi mogu predstavljati znatno atraktivniju ulaznu tačku.
Da li je ovo početak nove ere za obveznice?
Najvažnije je ne posmatrati trenutni rast prinosa kao običan ciklični događaj.
Svet se promenio.
Period u kojem su centralne banke održavale kamatne stope blizu nule, masovno kupovale državne obveznice i praktično potiskivale prinose naniže ne može se jednostavno vratiti.
Danas imamo kombinaciju nekoliko dugoročnih trendova:
visoke javne dugove + velike budžetske deficite + rastuću potrebu za infrastrukturnim i AI investicijama + geopolitičku fragmentaciju + veće energetske rizike + promenjenu strukturu investitora.
To je mnogo ozbiljnija kombinacija od običnog straha od jednog novog talasa inflacije.
Tržište možda ne traži samo zaštitu od inflacije.
Traži veću cenu za neizvesnost.
Paradoks za investitore
U tome se nalazi i jedan zanimljiv paradoks.
Rast prinosa je loša vest za one koji već poseduju dugoročne obveznice.
Ali za investitora koji tek raspolaže gotovinom, situacija je drugačija.
Ako se dugoročni prinosi stabilizuju na višem nivou, obveznice ponovo mogu ponuditi prihode koji su pre desetak godina bili teško zamislivi.
Još važnije, ako ekonomski rast u jednom trenutku počne da slabi, a inflacija se smiri, centralne banke mogu ponovo početi da smanjuju kamatne stope. U tom slučaju dugoročne obveznice mogu ostvariti i kapitalnu dobit, pored prihoda od kamate.
Ali postoji velika razlika između „obveznice sada nude viši prinos“ i „prinosi su dostigli vrhunac“.
Prvo je činjenica.
Drugo je pretpostavka.
Tu investitor mora biti oprezan.
Gde je granica za obveznice?
Najviše pažnje privlači brojka od 5,3% za 30-godišnje američke obveznice. Ali sama cifra nije dovoljna da bismo zaključili da su obveznice skupe ili jeftine.
Mnogo važnije pitanje je: da li će se svet vratiti niskoj inflaciji, kontrolisanim budžetskim deficitima i stabilnoj potražnji za državnim dugom – ili ulazimo u period u kojem će investitori trajno zahtevati višu term premiju?
Ako je ovo drugo tačno, onda se tržište obveznica ne suočava sa kratkoročnom korekcijom, već sa promenom režima.
To bi imalo posledice na gotovo svaku klasu imovine.
Viši dugoročni prinosi podižu cenu kapitala, vrše pritisak na visoke valuacije akcija, povećavaju trošak javnog duga i menjaju relativnu atraktivnost obveznica u odnosu na akcije.
A upravo zbog toga ono što se trenutno događa na tržištu državnih obveznica možda je važnije od svakodnevnog pomeranja berzanskih indeksa.
Obveznice su dugo bile tiha infrastruktura globalnog finansijskog sistema. Sada upravo one počinju glasno da upozoravaju da kapital više nije jeftin – i da će države, kompanije i investitori morati da se prilagode svetu u kojem se cena novca više ne može uzimati zdravo za gotovo.
Američke berze ulaze u poslednju sesiju nedelje blizu rekordnih nivoa, nakon još jednog snažnog trgovinskog dana na Wall Streetu. S&P 500 je u četvrtak (13.08.2026.) dostigao novi istorijski maksimum i istovremeno završio sesiju na rekordnom nivou, dok su tehnološki i sektor komunikacionih usluga predvodili rast.
Fjučersi na američke indekse u petak u ranim jutarnjim satima nisu pokazivali veće promene.
Tržište tako nastavlja period relativno snažnog optimizma, uprkos tome što se investitori nalaze na istorijski visokim nivoima vrednovanja i što su očekivanja u vezi sa daljim rastom profita kompanija već veoma visoka.
S&P 500 ponovo postavlja rekord
S&P 500 je u četvrtak tokom trgovanja dostigao 7.816,70 poena, što predstavlja novi dnevni rekord, a indeks je sesiju završio takođe na istorijskom maksimumu.
Posebno su se izdvojili tehnološki sektor i sektor komunikacionih usluga, koji su ostvarili rast od približno 1%.
Nasdaq Composite je takođe nastavio uspon, dok se S&P 500 približava trećoj uzastopnoj nedelji rasta. S&P 500 je bio u plusu oko 0,5% od početka nedelje, dok je Nasdaq Composite napredovao oko 0,4%. Dow Jones je imao nešto slabiju nedelju i bio je u minusu oko 0,4%.
Ovakva razlika između indeksa pokazuje da trenutni rast i dalje u velikoj meri predvode kompanije povezane sa tehnologijom i komunikacijama, odnosno segmenti tržišta koji su prethodnih godina postali ključni pokretači američkih akcija.
Rezultati kompanija ostaju ključna podrška tržištu
Jedan od najvažnijih razloga zbog kojih investitori i dalje pokazuju spremnost da kupuju akcije na visokim nivoima jeste snažan rast profita američkih kompanija.
Prema najnovijim podacima FactSet-a, sezona rezultata za drugi kvartal pokazuje veoma snažan rast poslovanja kompanija iz sastava S&P 500. Blended rast prihoda trenutno iznosi 15,0%, što bi, ukoliko ostane na tom nivou, bio najviši rast prihoda ovog indeksa od četvrtog kvartala 2021. godine, kada je iznosio 16,1%. Istovremeno, rast zarada po akciji ostaje izuzetno snažan, što predstavlja jednu od ključnih podrški aktuelnim rekordnim nivoima američkog tržišta.
To je izuzetno snažna stopa rasta i predstavlja važan argument u korist visokih vrednovanja američkog tržišta.
Međutim, upravo ovde treba biti oprezan.
Visok rast profita može opravdati više cene akcija, ali samo dok se takav rast nastavlja. Kada su očekivanja već veoma visoka, čak i solidni poslovni rezultati mogu biti nedovoljni ukoliko ne premaše očekivanja investitora.
Drugim rečima, tržište ne reaguje samo na pitanje da li kompanija ostvaruje profit, već i na pitanje da li je ostvarila bolji rezultat od onoga što je tržište već očekivalo.
Tehnološke kompanije ponovo preuzimaju inicijativu
Kretanje sektorskih ETF-ova dodatno pokazuje koliko je sentiment prema tehnološkim kompanijama promenjen.
iShares Expanded Tech-Software Sector ETF (IGV), koji prati kompanije iz softverskog sektora, porastao je oko 28% u prethodnih šest meseci.
To je posebno zanimljivo ako se uzme u obzir da je isti ETF u prvom kvartalu izgubio više od 24%.
Takav preokret predstavlja dobar primer koliko brzo se raspoloženje na tržištu može promeniti.
Investitori su početkom godine bili znatno oprezniji prema tehnološkom sektoru, dok se sada ponovo povećava spremnost da se plaćaju visoke valuacije za kompanije za koje se očekuje snažan rast prihoda i profita.
Samo u četvrtak IGV je porastao više od 3%.
Ovakvo kretanje ukazuje na povratak apetita prema rizičnijoj imovini, ali istovremeno povećava i mogućnost da tržište postane osetljivo na svako razočaranje u poslovnim rezultatima.
Azijska tržišta pokazuju mešovitu sliku
Raspoloženje nije bilo potpuno jednako ni na azijskim tržištima.
Japanski Nikkei 225 porastao je 0,44%, dok je širi Topix dobio 0,49%. Južnokorejski Kospi zabeležio je još snažniji rast od 1,14%.
Sa druge strane, Kosdaq, koji je više usmeren ka kompanijama manjeg tržišnog kapitala, oslabio je 0,57%.
Hongkonški Hang Seng pao je 0,93%, dok je kineski CSI 300 blago oslabio, za oko 0,12%.
Australijski S&P/ASX 200 bio je među slabijim tržištima i izgubio 0,92%.
Ovakve razlike između azijskih tržišta pokazuje da globalni optimizam sa Wall Streeta nije u potpunosti jedinstven. Investitori i dalje različito procenjuju perspektive američke, japanske, kineske i drugih azijskih ekonomija.
Da li je ovo početak novog talasa rasta?
Najzanimljivije pitanje za investitore nije da li su američke akcije trenutno snažne — to je očigledno — već koliko prostora za dalji rast još postoji.
Sa jedne strane, postoje veoma konkretni fundamenti koji podržavaju tržište. Profit kompanija raste, tehnološki sektor ponovo pokazuje snagu, a investitori su spremni da preuzmu veći rizik.
Sa druge strane, S&P 500 se nalazi na istorijskom maksimumu. To znači da je veliki deo pozitivnih očekivanja već ugrađen u cene.
U takvom okruženju tržište može nastaviti da raste, ali prostor za grešku postaje sve manji.
Ako kompanije nastave da premašuju očekivanja, rast profita može opravdati nove istorijske maksimume. Međutim, ukoliko se rast zarada uspori ili kompanije počnu da daju opreznije prognoze, visoke valuacije mogu postati problem.
Posebno je važno pratiti tehnološki sektor, jer upravo on trenutno ima veliki uticaj na ukupno kretanje glavnih američkih indeksa.
Rekord nije isto što i balon
Činjenica da se S&P 500 nalazi na istorijskom maksimumu sama po sebi nije razlog za zaključak da je tržište u balonu.
Berza može postavljati nove rekorde godinama ukoliko kompanije povećavaju prihode, profit i novčane tokove. Istorijski gledano, investiranje samo zato što je indeks na rekordnom nivou često znači ignorisanje činjenice da tržište zapravo prati rast poslovanja kompanija.
Ali postoji druga strana medalje.
Kada tržište snažno raste, investitori imaju tendenciju da projektuju postojeći trend u budućnost. Dobre rezultate počinju da posmatraju kao nešto normalno, a visoke valuacije kao opravdane. Tada se rizik ne nalazi nužno u tome što su akcije skupe, već u tome što očekivanja postaju toliko visoka da je sve teže ostvariti rezultat koji bi opravdao njihove cene.
Zato bih trenutnu situaciju posmatrao sa dozom optimizma, ali bez euforije. Snažan rast profita kompanija jeste realna podrška tržištu. Međutim, činjenica da se S&P 500 nalazi na rekordnom nivou znači da budući rast mora sve više da dolazi iz stvarnog rasta zarada, a sve manje iz pukog povećanja spremnosti investitora da plate više za istu imovinu. Ovde važi staro upozorenje da u vreme visokih evaluacija u budućnosti se ne može očekivati veliki rast.
Umesto zaključka
Američko tržište akcija završava nedelju u snažnoj poziciji. S&P 500 i Nasdaq Composite nalaze se na putu ka trećem uzastopnom nedeljnom rastu, dok je S&P 500 ponovo postavio istorijski rekord.
Snažan rast zarada kompanija predstavlja najvažniji argument koji trenutno podržava tržište, dok tehnološki sektor ponovo preuzima ulogu glavnog pokretača.
Ipak, rekordni nivoi zahtevaju i veći oprez. Što su cene više, to su očekivanja veća, a prostor za razočaranje manji.
Za investitore će zato u narednom periodu biti važnije pratiti rast profita, prognoze kompanija i održivost tehnološkog rasta, nego samo svakodnevno kretanje indeksa.
Rekord može biti znak snage tržišta. Ali tek sposobnost kompanija da nastave da povećavaju zaradu može pokazati da li je taj rekord održiv.