Prihod kao osnova finansijske stabilnosti i zašto je ljudski kapital najvažnija investicija
Prihodi
Kada se govori o ličnim finansijama, pažnja se najčešće usmerava na štednju, investiranje, upravljanje dugovima ili optimizaciju troškova. Iako su sve ove teme važne, često se zanemaruje osnovna pretpostavka na kojoj počiva svaki održiv finansijski plan – prihod. Bez adekvatnog i stabilnog prihoda, mogućnosti za štednju i investiranje ostaju ograničene, bez obzira na nivo finansijske discipline. Ovo posebno važi za naše lokalne uslove gde je medijalna zarada (50% zaposlenih prima zaradu do tog iznosa) za 30% manja od prosečne zarade (podaci Republičkog zavoda za statistiku za mart 2026.g.).
Zbog toga je korisno posmatrati prihod ne samo kao novčani priliv, već kao centralni resurs koji omogućava formiranje kućnog budžeta, stvaranje finansijske rezerve, štednju i nakon svega i investiranje. Stoga je prihod najvažnija kategorija u finansijskom planiranju. Pitanje je: Kolika je naša vrednost na tržištu? I u tom kontekstu, razvoj ljudskog kapitala postaje jedno od najvažnijih pitanja ličnih finansija.
Prihod kao polazna tačka kućnog budžeta
Svaki budžet počinje od prihoda. Tek nakon što je poznat obim raspoloživih sredstava moguće je planirati potrošnju, štednju i investicije. U teoriji ličnih finansija često se naglašava značaj kontrole rashoda, ali jednako važna, a ponekad i važnija, jeste sposobnost povećanja prihoda.
Postoje granice do kojih se troškovi mogu smanjivati (čovek mora da stanuje, hrani se, koristi energiju, prevoz i druge osnovne usluge). Nasuprot tome, potencijal za povećanje prihoda često je znatno veći. Povećanje zarade za 20 ili 30 procenata može imati mnogo snažniji efekat na finansijsku poziciju domaćinstva nego višemesečni pokušaji dodatne racionalizacije potrošnje.
Drugim rečima, održiv kućni budžet nije samo rezultat štedljivosti već i produktivnosti pojedinca. Niske prihode i pored maksimalnog napora na smanjivanju potrošnje je gotovo nemoguće pretvoriti u finansijsku bezbednost.
Veza između prihoda i štednje
Štednja predstavlja razliku između prihoda i rashoda. Iz ove jednostavne matematičke činjenice proizilazi važan zaključak: dugoročna sposobnost štednje zavisi prvenstveno od kapaciteta ostvarivanja prihoda.
U javnosti se često promovišu različite metode štednje – pravilo 50/30/20, automatsko odvajanje dela plate ili vođenje detaljne evidencije troškova. Ove tehnike mogu biti veoma korisne, ali njihov domet ostaje ograničen ukoliko su prihodi niski ili nestabilni.
Domaćinstvo sa višim i predvidivijim prihodima lakše formira fond za hitne slučajeve, lakše podnosi ekonomske šokove i brže akumulira sredstva za buduće ciljeve. Stoga se može reći da je štednja posledica finansijske discipline, ali i direktno uzročno vezana za ekonomski potencijal pojedinca.
Domaćinstvo sa niskim i nestabilnim prihodima teško formira fond za hitne slučajeve, teže podnosi ekonomske šokove i teško akumulira sredstva za potrebe štednje ili investiranja. Takvim domaćinstvima nijedan metod štednje ili racionalizacije ne menja stanje kućnog budžeta. Jedino rešenje je povećanje prihoda.
Investiranje počinje mnogo pre prve investicije
Kada se govori o investiranju, najčešće se misli na akcije, obveznice, investicione fondove ili nekretnine. Međutim, pre nego što pojedinac kupi svoj prvi finansijski instrument, on je već doneo jednu investicionu odluku – investirao je ili nije investirao u sebe.
Finansijska imovina (nekretnine, akcije, obveznice, štedni ulozi) generiše prinos na postojeći kapital. Ljudski kapital, s druge strane, povećava sposobnost stvaranja budućih prihoda. Upravo zato mnogi ekonomisti smatraju da je ulaganje u znanje, veštine i kompetencije najvažniji oblik investicije u ranim fazama radnog veka.
Pojedinac koji poveća svoju produktivnost kroz dodatno obrazovanje ili sticanje novih veština ne ostvaruje jednokratnu korist. Veći prihodi se mogu ponavljati tokom čitave karijere, stvarajući efekat koji je često značajniji od prinosa ostvarenih na finansijskim tržištima.
Ljudski kapital kao najvrednija imovina
Pojam ljudskog kapitala odnosi se na skup znanja, veština, iskustava, sposobnosti i profesionalnih kompetencija koje omogućavaju pojedincu da stvara ekonomsku vrednost.
Za većinu ljudi ljudski kapital predstavlja najveću imovinu koju poseduju. Ako bi se sabrali svi budući prihodi koje osoba može ostvariti tokom radnog veka, njihova sadašnja vrednost često bi višestruko premašivala vrednost stana, automobila ili investicionog portfolia.
Uprkos tome, mnogi ljudi posvećuju više pažnje održavanju materijalne imovine nego unapređenju sopstvenih znanja i sposobnosti.
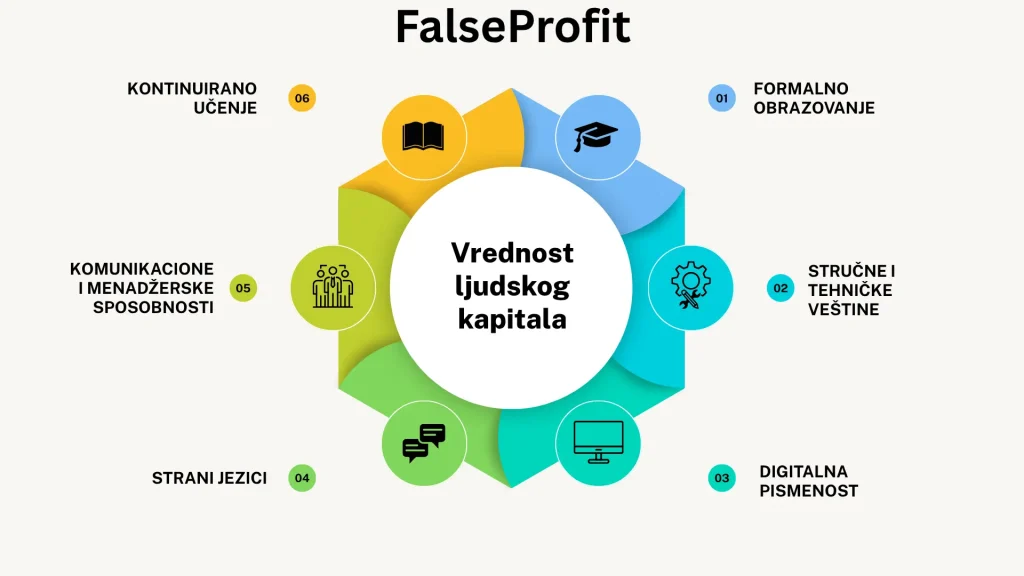
U savremenoj ekonomiji vrednost ljudskog kapitala sve više zavisi od:
- formalnog obrazovanja,
- stručnih i tehničkih veština,
- digitalne pismenosti,
- poznavanja stranih jezika,
- komunikacionih i menadžerskih sposobnosti,
- spremnosti na kontinuirano učenje.
Brze tehnološke promene čine da stečeno znanje zastareva brže nego ranije. Zbog toga obrazovanje više nije jednokratan proces koji se završava diplomiranjem, već trajna aktivnost tokom čitavog profesionalnog života.
Obrazovanje kao finansijska strategija
Posmatrano iz ugla ličnih finansija, obrazovanje ne treba tretirati kao trošak, već kao investiciju. Kao i svaka investicija, ono podrazumeva određena ulaganja vremena, novca i energije, ali sa očekivanjem buduće koristi.
Naravno, nisu svi oblici obrazovanja jednako isplativi. Ključno pitanje nije samo koliko se uči, već i šta se uči i koliko su stečene kompetencije relevantne za tržište rada.
U ekonomiji znanja najveću vrednost imaju sposobnosti koje povećavaju produktivnost i rešavaju konkretne probleme. Takve veštine omogućavaju pojedincima da pregovaraju o višim zaradama, lakše menjaju poslodavce i prilagođavaju se promenama na tržištu rada.
Sa finansijskog aspekta, cilj obrazovanja nije samo sticanje diplome, već povećanje buduće zarade i otpornosti na ekonomske promene.
Od prihoda ka finansijskoj nezavisnosti
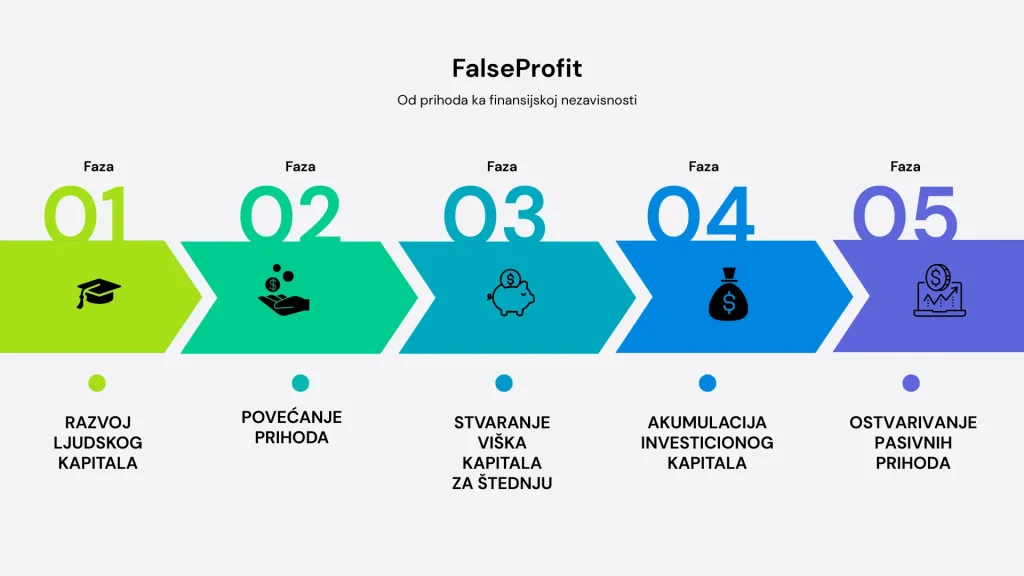
Finansijska nezavisnost se često prikazuje kao rezultat uspešnog investiranja. Međutim, put ka njoj uglavnom prolazi kroz nekoliko povezanih faza:
- razvoj ljudskog kapitala;
- povećanje prihoda;
- stvaranje viška sredstava za štednju;
- akumulacija investicionog kapitala;
- ostvarivanje pasivnih prihoda.
Ovaj sled pokazuje da investiranje nije početak, već posledica prethodno izgrađene sposobnosti stvaranja prihoda.
Pojedinac koji kontinuirano unapređuje svoje znanje i veštine povećava verovatnoću viših prihoda. Viši prihodi omogućavaju veću štednju, a veća štednja stvara osnovu za investiranje. Na taj način ljudski kapital postaje početna karika u lancu finansijskog prosperiteta.
U raspravama o ličnim finansijama često se ističe važnost štednje i investiranja, ali se nedovoljno pažnje posvećuje njihovom osnovnom preduslovu – prihodu. Prihod predstavlja temelj kućnog budžeta, izvor štednje i sredstvo za buduće investicije.
Zbog svega toga jedna od najvažnijih finansijskih odluka trebalo da bude kontinuirano ulaganje u sopstveni ljudski kapital. Znanje, veštine i obrazovanje nisu samo sredstva profesionalnog razvoja; oni predstavljaju mehanizam za povećanje budućih prihoda i dugoročne finansijske sigurnosti. Posmatrano iz te perspektive, najvažnija investicija koju većina ljudi može da napravi nije kupovina akcija, obveznica ili nekretnina, već sistematsko povećavanje sopstvene sposobnosti da stvara vrednost. Upravo tu počinje svaka održiva strategija ličnih finansija.