Blog

  • Inflacija u Srbiji pala na 1,9%: Da li su cene zaista počele da padaju?

    Inflacija u Srbiji pala na 1,9%: Da li su cene zaista počele da padaju?

    Inflacija u Srbiji jul 2026.g.

    Inflacija u Srbiji pala je na 1,9% u julu 2026. godine, pokazali su najnoviji podaci Republičkog zavoda za statistiku. Potrošačke cene bile su 0,2% niže nego u junu, što predstavlja značajno poboljšanje nakon ubrzanja inflacije tokom proleća. Ipak, podatak o inflaciji ne govori celu priču. Dok je ukupna inflacija pala na 1,9%, bazna inflacija ostala je znatno viša, a cene energenata i pojedinih kategorija i dalje predstavljaju izvor pritiska. Zato se postavlja važno pitanje: da li je inflacija u Srbiji zaista pod kontrolom ili je julskih 1,9% samo privremeni predah?

    Na prvi pogled, ovo je veoma dobra vest. Inflacija se nalazi znatno ispod nivoa koji smo navikli da gledamo prethodnih godina, a jul je doneo čak i mesečni pad potrošačkih cena.

    Međutim, iza ovog podatka postoji nešto složenija slika.

    Jer, kada se pogledaju pojedinačne kategorije i posebno bazna inflacija, postaje jasno da se ne može jednostavno zaključiti da su „cene počele da padaju“. Pre bi se moglo reći da je rast ukupnog nivoa cena značajno usporio, dok pojedine kategorije i dalje pokazuju relativno snažan rast.

    Inflacija u Srbiji: od 3,5% do 1,9%

    Kretanje međugodišnje inflacije tokom 2026. godine pokazuje koliko brzo se slika promenila.

    U januaru je inflacija iznosila 2,4%, u februaru 2,5%, martu 2,8%, aprilu 3,3%, a u maju je dostigla 3,5%. Nakon toga usledilo je usporavanje: 2,7% u junu i svega 1,9% u julu.

    To znači da se inflacija za samo dva meseca gotovo prepolovila.

    U julu su cene na mesečnom nivou zaista pale 0,2%, ali su u odnosu na jul prošle godine i dalje bile više.

    Hrana je glavni razlog pada inflacije

    Najvažniji razlog za julsku deflaciju bila je hrana.

    Cene hrane i bezalkoholnih pića pale su u julu čak 2,0% u odnosu na jun. Posebno je značajan pad cena svežeg voća i povrća.

    NBS navodi da su cene svežeg povrća u julu pale 15,1%, dok je sveže voće pojeftinilo 6,7%. Prema oceni centralne banke, razlog je pre svega bio veoma dobar novi rod.

    Ovo je veoma važna informacija kada se tumači podatak o inflaciji od 1,9%.

    Ako je veliki deo usporavanja posledica sezonskog pada cena poljoprivrednih proizvoda, onda se postavlja pitanje koliko će taj efekat biti trajan.

    Drugim rečima, inflacija nije pala samo zato što je potražnja oslabila ili zato što je monetarna politika uspešno oborila cenovne pritiske. Deo pada dolazi i iz izrazito specifičnog kretanja cena hrane.

    To ne umanjuje značaj podatka, ali ga stavlja u pravi kontekst.

    Bazna inflacija govori drugačiju priču

    Još interesantniji podatak dolazi iz NBS.

    Dok je ukupna međugodišnja inflacija u julu pala na 1,9%, bazna inflacija iznosila je 4,5%. Bazna inflacija isključuje cene hrane, energije, alkohola i cigareta i zbog toga bolje pokazuje koliko su snažni trajniji domaći cenovni pritisci.

    Razlika između 1,9% i 4,5% je velika.

    Ona nam govori da je ukupna inflacija trenutno veoma niska, ali da cenovni pritisci u delu ekonomije koji je manje podložan sezonskim promenama nisu nestali.

    NBS navodi da je bazna inflacija u julu na mesečnom nivou povećana 0,6%, pri čemu su značajan doprinos dali turistički paket-aranžmani, dok su sezonska sniženja odeće i obuće delovala u suprotnom smeru.

    Zato bi bilo pogrešno posmatrati samo broj od 1,9% i zaključiti da je inflacioni problem u potpunosti rešen.
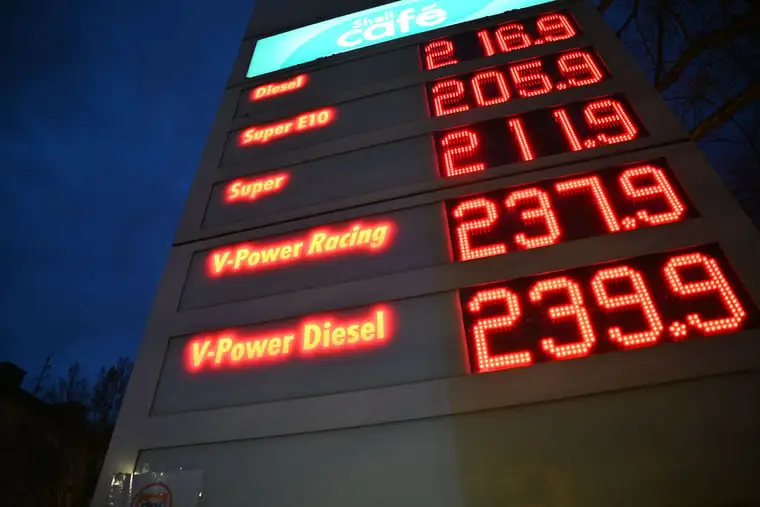
    Energija i gorivo ostaju potencijalni rizik

    Još jedna stavka zaslužuje pažnju.

    Prema NBS, cene energenata su u julu bile 9,3% više nego godinu dana ranije, dok su cene naftnih derivata bile više čak 11,4%. Na mesečnom nivou cene energenata porasle su 0,3%.

    To znači da se iza ukupne inflacije od 1,9% nalaze veoma različita kretanja.

    Sa jedne strane imamo snažan pad cena svežeg voća i povrća.

    Sa druge strane, energenti i gorivo i dalje su znatno skuplji nego godinu dana ranije.

    Za domaćinstva je to posebno važno jer prosečna inflacija ne mora odgovarati njihovoj ličnoj „inflaciji“.

    Porodica koja veliki deo prihoda troši na hranu, gorivo i stanovanje može imati potpuno drugačiji osećaj rasta troškova od proseka koji prikazuje zvanični indeks potrošačkih cena.

    Srbija i SAD: potpuno različita inflaciona slika

    Stigli su i najnoviji podaci iz SAD.

    Prema američkom Birou za statistiku rada (BLS), američki CPI je u julu porastao 0,1% na mesečnom nivou, dok je međugodišnja inflacija iznosila 3,4%. Bazna inflacija, odnosno CPI bez hrane i energije, iznosila je 2,5%.

    Američka inflacija je, dakle, gotovo dvostruko viša od srpske.

    Ali i ovde je potrebno pogledati strukturu.

    U SAD je indeks energije u julu pao 1,5% na mesečnom nivou, ali je na godišnjem nivou bio čak 14,7% viši. Hrana je poskupela 3,0% u odnosu na godinu ranije, dok je bazna inflacija iznosila 2,5%.

    To predstavlja zanimljiv kontrast.

    U Srbiji je ukupna inflacija veoma niska prvenstveno zahvaljujući snažnom padu određenih cena hrane, dok je bazna inflacija znatno viša.

    U SAD je ukupna inflacija viša, ali je razlika između ukupne i bazne inflacije mnogo manja.

    Zbog toga samo poređenje stope od 1,9% u Srbiji i 3,4% u SAD nije dovoljno. Struktura inflacije je najmanje jednako važna kao i njen ukupan nivo.

    Šta ovo znači za monetarnu politiku NBS?

    Podaci za jul predstavljaju dobru vest za Narodnu banku Srbije.

    Inflacija je značajno ispod nivoa koji je beležen tokom prethodnih godina, a ukupna stopa se nalazi na veoma niskom nivou. Istovremeno, NBS mora da obrati pažnju na baznu inflaciju, energente i moguće promene međunarodnih cena hrane i sirovina.

    Zbog toga podatak od 1,9% ne treba posmatrati kao signal da je monetarna politika završila posao, već kao dokaz da su se inflatorni pritisci značajno smanjili.

    To je velika razlika.

    Monetarna politika deluje sa vremenskim odlaganjem, a promena cena hrane zbog dobre poljoprivredne sezone može biti privremena.

    Upravo zato će naredni meseci biti važniji od samog julskog podatka.

    Ako se inflacija bude zadržala blizu sadašnjeg nivoa i ako bazna inflacija počne dodatno da usporava, prostor za postepeno blažu monetarnu politiku biće veći.

    Ako se, međutim, rast cena u uslugama i drugim komponentama pokaže upornijim, NBS će morati da bude opreznija.
    Da li je inflacija konačno pobeđena?

    Najkraći odgovor je — još ne.

    Ali situacija je danas neuporedivo bolja nego pre nekoliko godina.

    Inflacija od 1,9% predstavlja značajno poboljšanje i nalazi se na nivou koji je mnogo bliži cenovnoj stabilnosti nego dvocifrene stope koje smo gledali tokom prethodnog inflacionog šoka.

    Ako je nešto tokom prethodne dve ili tri godine poskupelo 20, 30 ili 40%, usporavanje inflacije na 1,9% neće vratiti tu cenu na prethodni nivo. Samo znači da cena sada raste mnogo sporije.

    To je možda i najvažnija lekcija aktuelnih podataka.

    Inflacija može biti niska, a cene i dalje visoke.

    Šta treba pratiti u narednim mesecima?

    Za procenu da li je inflacija u Srbiji zaista dugoročno stabilizovana, nije dovoljno gledati samo međugodišnju stopu.

    Treba pratiti najmanje četiri stvari:

    1. Baznu inflaciju

    Ako se bazna inflacija sa sadašnjih 4,5% bude spuštala, to bi bio snažan signal da se domaći cenovni pritisci smanjuju.

    2. Cene hrane

    Jul je pokazao koliko sezonsko kretanje hrane može da promeni ukupnu inflaciju. Ako se efekat dobre poljoprivredne sezone izgubi, ukupna inflacija bi mogla ponovo da se približi višem nivou.

    3. Energente i naftu

    Naftni derivati su i dalje znatno skuplji nego godinu dana ranije. Promene na svetskom tržištu nafte mogu se relativno brzo preliti na domaće cene.

    4. Inflaciju u uslugama

    Usluge su posebno važne za procenu trajnijih domaćih inflatornih pritisaka. Za razliku od pojedinih cena hrane, one se obično ne menjaju toliko sezonski.

    Dobra vest, ali ne i kraj priče

    Inflacija od 1,9% u Srbiji predstavlja veoma dobru vest.

    Još bolji podatak je činjenica da su potrošačke cene u julu bile 0,2% niže nego u junu.

    Međutim, iza tog broja postoji mnogo složenija priča.

    Veliki deo julskog poboljšanja došao je zahvaljujući snažnom padu cena svežeg voća i povrća, dok je bazna inflacija ostala na 4,5%, a energenti i gorivo i dalje pokazuju visok međugodišnji rast.

    Zato je možda najpreciznije reći da je inflacija u Srbiji trenutno pod mnogo boljom kontrolom, ali da proces još nije završen.

    Za građane to znači da bi rast cena trebalo da bude sporiji nego ranije.

    Za investitore znači da se menja okruženje u kojem posluju kamatne stope, obveznice, dinar i druge klase imovine.

    A za Narodnu banku Srbije najveći izazov biće da proceni koliko je trenutno niska inflacija rezultat trajnog smirivanja cenovnih pritisaka, a koliko posledica privremenih i sezonskih faktora.

    Upravo će podaci iz narednih nekoliko meseci dati odgovor na najvažnije pitanje: Da li je inflacija od 1,9% novi normalan nivo — ili samo privremeni predah?

    Utisak je da je podatak o inflaciji od 1,9% svakako razlog za optimizam, ali ne i za preuranjeno proglašavanje pobede nad inflacijom. Posebno treba biti oprezan zbog činjenice da je veliki deo julskog pada posledica pojeftinjenja voća i povrća, dok je bazna inflacija ostala na 4,5%, a energenti i naftni derivati i dalje beleže visok međugodišnji rast. Zato je mnogo važnije šta će se dešavati sa inflacijom u narednih nekoliko meseci, kada sezonski efekti hrane oslabe. Ako i tada budemo imali nisku ukupnu i baznu inflaciju, onda možemo govoriti o stvarnom i održivom smirivanju cenovnih pritisaka. Do tada brojku od 1,9% posmatrati kao veoma dobar signal, ali ne i konačnu potvrdu da je inflaciona priča završena.
  • Zašto japanski jen ponovo slabi: intervencija Japana i SAD nije zaustavila pad

    Zašto japanski jen ponovo slabi: intervencija Japana i SAD nije zaustavila pad

    Jen ponovo slabi

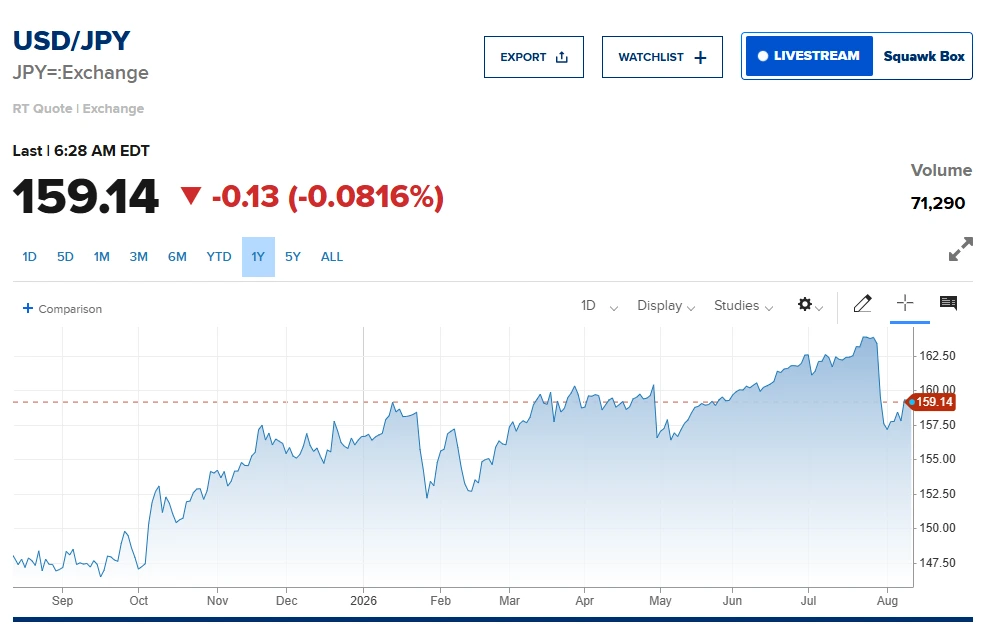
    Japanski jen se ponovo približava nivou od 160 jena za dolar, svega desetak dana nakon istorijske zajedničke intervencije Tokija i Vašingtona. Tržište je tako poslalo prilično jasnu poruku: intervencija može da promeni smer kretanja valute na kratki rok, ali mnogo teže može da promeni ekonomske temelje koji određuju gde kapital želi da ide.

    Japanski jen ponovo je pod snažnim pritiskom. Nakon što je početkom avgusta, posle koordinisane intervencije Japana i Sjedinjenih Država, ojačao sa nivoa iznad 163 na oko 155 jena za dolar, valuta je u narednim danima vratila približno polovinu tih dobitaka.

    Kurs USD/JPY ponovo se približio nivou od 160, koji je za tržište postao mnogo više od obične tehničke granice. To je nivo na kojem investitori sve ozbiljnije računaju sa mogućnošću nove intervencije japanskih vlasti. Istovremeno, sama činjenica da se jen tako brzo vratio prema prethodnim minimumima pokazuje ograničenja intervencije.

    Drugim rečima, Tokio i Vašington mogu da kupe jen, ali ne mogu jednostavnom intervencijom da nateraju investitore da žele da drže jen.

    Istorijska intervencija koja je promenila tržišnu psihologiju

    Zajednička akcija SAD i Japana bila je izuzetna upravo zbog svoje političke i finansijske težine. Vašington se uključio u podršku japanskoj valuti u potezu koji je predstavljao značajan signal da Sjedinjene Države ne žele nekontrolisano slabljenje jena i potencijalno šire poremećaje na azijskim finansijskim tržištima.

    Intervencija je imala neposredan efekat.

    Japanski jen je naglo ojačao, a trgovci koji su računali na njegov dalji pad morali su da zatvaraju pozicije. To je dodatno ubrzalo jačanje japanske valute i pokazalo koliko snažan efekat koordinisana akcija velikih centralnih i fiskalnih institucija može da ima na deviznom tržištu.

    Ali upravo ovde treba napraviti razliku između promene tržišne psihologije i promene fundamenta.

    Intervencija je povećala rizik za one koji se klade na slabljenje jena. Međutim, nije promenila ključnu činjenicu da je prinos na američku imovinu i dalje znatno viši nego u Japanu.

    A novac, dugoročno gledano, teži tamo gde je odnos prinosa i rizika povoljniji.

    Problem je u kamatnom diferencijalu

    U centru problema nalazi se razlika između američkih i japanskih kamatnih stopa.

    Investitor koji može da se zaduži u jenima po relativno niskoj kamatnoj stopi i taj novac uloži u imovinu denominovanu u dolarima ili drugoj valuti sa višim prinosom ima potencijal da zaradi na razlici u kamatama.

    To je poznati carry trade.

    Logika je jednostavna:

    pozajmi jeftino u jenima → konvertuj u dolare → investiraj u imovinu sa višim prinosom → ostvaruj razliku u prinosu.

    Dok god investitor veruje da jen neće naglo ojačati, ova strategija može biti veoma atraktivna.

    Zbog toga intervencija može da uplaši tržište, ali ne mora da uništi razlog zbog kojeg je carry trade uopšte nastao.

    Ako se fundamentalni odnos prinosa ne promeni, investitori će vremenom ponovo početi da razmatraju iste pozicije.

    To je upravo ono što se sada događa.

    Amerika i dalje nudi mnogo veći prinos

    Razlika u prinosima na državne obveznice jasno pokazuje problem.

    Desetogodišnja američka državna obveznica trenutno nosi prinos od približno 4,69%, dok je prinos na desetogodišnje japanske državne obveznice oko 2,85%.

    To je razlika od približno 1,84 procentnih poena.

    Za veliki međunarodni kapital takva razlika nije zanemarljiva.

    Naravno, investitor mora da uračuna valutni rizik. Ako japanski jen snažno ojača, dobit ostvarena na američkim obveznicama može biti poništena gubitkom na kursu.

    Ali upravo zato je intervencija važna samo ako uspe da promeni očekivanja tržišta.

    Ako investitori veruju da će se jen dugoročno ponovo vratiti na slabije nivoe, spremni su da preuzmu valutni rizik.

    A ako očekuju da Banka Japana neće agresivno povećavati kamatne stope, razlog za nastavak ulaganja van Japana ostaje.

    Banka Japana sada ima ključnu ulogu

    Zbog toga se pažnja tržišta sve više usmerava ka Bank of Japan.

    Sledeći sastanak monetarne politike zakazan je za 17. i 18. septembar 2026. godine.

    Tržište će pokušati da proceni da li je Banka Japana spremna da ubrza normalizaciju monetarne politike.

    Ukoliko bi kamatne stope u Japanu nastavile da rastu, dok bi američki prinosi istovremeno počeli da padaju, razlika između prinosa dve zemlje počela bi da se smanjuje.

    To bi bio mnogo snažniji signal za jen nego sama intervencija na deviznom tržištu.

    Zato je jedna od ključnih poruka trenutne situacije vrlo jednostavna: intervencija može da kupi vreme, ali monetarna politika mora da promeni računicu investitora.

    Ukoliko se to ne dogodi, svaki novi pokušaj zaustavljanja jena može imati sve kraći efekat.

    Problem jena nije samo u kamatama

    Ipak, bilo bi previše jednostavno svu slabost jena objasniti samo razlikom u kamatnim stopama.

    Japan se suočava sa dubljim problemom: gde međunarodni i domaći kapital želi da bude investiran.

    Sjedinjene Države trenutno privlače ogroman kapital zahvaljujući investicionom ciklusu povezanom sa veštačkom inteligencijom, tehnologijom, infrastrukturom i energetikom.

    Američka ekonomija i finansijsko tržište nude investitorima širok spektar mogućnosti — od državnih obveznica i korporativnog duga do akcija tehnoloških kompanija i ulaganja u AI infrastrukturu.

    Japan pokušava da odgovori na taj izazov najavljenim javno-privatnim investicionim programima.

    Ali najava investicija sama po sebi nije dovoljna.

    Kapital mora da vidi konkretne projekte, očekivani prinos i dugoročnu perspektivu.

    Upravo zato je zanimljiva teza da Japan možda ne mora samo da poveća kamatne stope kako bi ojačao jen, već mora da učini japansku imovinu atraktivnijom.

    To je mnogo dublji i teži zadatak.

    Japanska štednja ne mora zauvek da ostane u Japanu

    Japan je decenijama poznat po ogromnoj domaćoj štednji.

    Ali u globalizovanom finansijskom sistemu domaća štednja ne znači automatski i domaće investicije.

    Ako japanski investitor može da ostvari veći očekivani prinos kupovinom američkih obveznica, evropske imovine ili američkih akcija, prirodno je da deo kapitala odlazi u inostranstvo.

    Kada veliki broj investitora radi isto, rezultat može biti kontinuirani pritisak na domaću valutu.

    Zato je možda najvažnije pitanje za budućnost jena:

    Kako Japan može da učini domaće investicije dovoljno atraktivnim da kapital ostane kod kuće?

    Odgovor ne leži samo u monetarnoj politici.

    Potrebni su veća produktivnost, kvalitetnije investicije, tehnološki razvoj, veći prinos na kapital i veće poverenje investitora u dugoročnu perspektivu japanske ekonomije.

    To je proces koji traje godinama, a ne nekoliko dana.

    Nafta dodatno komplikuje situaciju

    Postoji još jedan faktor koji ne treba zanemariti — cena energije.

    Japan je veliki neto uvoznik energenata. Kada cene nafte rastu, japanska ekonomija mora da izdvaja više novca za uvoz.

    To povećava potražnju za stranom valutom i može dodatno vršiti pritisak na jen.

    Istovremeno, više cene energije mogu povećati inflatorne pritiske u Japanu, što stvara komplikovanu situaciju za Banku Japana.

    Centralna banka se tako nalazi između nekoliko ciljeva: mora da vodi računa o inflaciji, ekonomskom rastu, stabilnosti finansijskog sistema i ogromnom javnom dugu, dok istovremeno tržište očekuje odlučniji odgovor na slabost valute.

    Zašto je nivo od 160 toliko važan?

    Broj 160 sam po sebi nema nikakvo posebno ekonomsko značenje.

    Ali finansijska tržišta funkcionišu i kroz psihologiju.

    Kada određeni nivo postane široko prihvaćen kao granica na kojoj bi vlasti mogle da reaguju, on postaje deo tržišne računice.

    Trgovci počinju da razmišljaju:

    Ako USD/JPY ode iznad 160, da li će Japan ponovo intervenisati?

    To menja ponašanje učesnika na tržištu.

    Zato nivo 160 može postati neka vrsta političke granice, odnosno nivoa koji japanske vlasti ne žele da vide probijen na brz i haotičan način.

    To, međutim, ne znači da će 160 automatski predstavljati trajni plafon.

    Ako fundamentalni pritisci ostanu isti, tržište će ponovo testirati granicu.

    Intervencija može da kupi vreme

    U tome se možda i nalazi pravi smisao poslednje intervencije.

    Njen cilj možda nije da trajno promeni kurs jena.

    Mnogo realniji cilj je da se:

    • spreči panično i nekontrolisano slabljenje valute,
    • smanji spekulativna aktivnost,
    • kupi vreme za monetarnu politiku,
    • spreči stvaranje negativne spirale,
    • pokaže da su Tokio i Vašington spremni da reaguju.

    Sa tog stanovišta, intervencija nije nužno neuspeh.

    Ona je uspešna ako spreči da se situacija pogorša.

    Ali ona postaje problem ako tržište zaključi da vlasti mogu samo povremeno da pomere kurs, dok se osnovni ekonomski odnosi ne menjaju.

    Tada investitori mogu da počnu da posmatraju intervencije kao priliku za trgovanje, a ne kao trajnu prepreku.

    Šta dalje?

    Postoje tri osnovna scenarija.

    Prvi scenario je nastavak slabljenja jena.

    Ako američki prinosi ostanu visoki, Banka Japana bude oprezna sa povećanjem kamata, a investitori nastave da koriste carry trade, USD/JPY može ponovo da testira 160 i više.

    U tom slučaju verovatnoća nove intervencije raste.

    Drugi scenario je postepena stabilizacija.

    Banka Japana može signalizirati dodatna povećanja kamata, dok bi eventualni pad američkih prinosa smanjio kamatni diferencijal. U tom slučaju intervencija ne bi morala da bude dominantna sila — tržište bi samo počelo da menja pozicije.

    Treći scenario je ozbiljniji preokret.

    Ako se istovremeno smanje američki prinosi, ubrza monetarna normalizacija u Japanu i poveća atraktivnost japanskih investicija, jen bi mogao da uđe u dugotrajniji period jačanja.

    To bi bio jedini scenario u kojem bi se fundamentalni razlozi za slabost jena počeli ozbiljno menjati.

    Zaključak: problem nije u tome što Japan nema dovoljno novca da kupi jen

    Najvažnija lekcija poslednje intervencije jeste da devizno tržište nije moguće trajno pobediti samo količinom novca.

    Japan može da prodaje dolare i kupuje japanski jen.

    Sjedinjene Države mogu da pruže dodatnu političku i finansijsku podršku.

    Vlasti mogu da zaprete novim intervencijama.

    Ali ako investitor i dalje može da pozajmi jen jeftino i kupi američku imovinu sa znatno većim prinosom, osnovni motiv za odlazak kapitala iz Japana ostaje.

    Zato je intervencija uspela da promeni brzinu i psihologiju tržišta, ali za sada nije promenila njegovu fundamentalnu logiku.

    I upravo tu se nalazi najveći rizik za japanske vlasti.

    Ako jen ponovo probije 160, pitanje više neće biti da li Japan može još jednom da interveniše. Verovatno može.

    Pravo pitanje biće:

    Koliko puta tržište može da bude ubeđeno da će se nešto promeniti — ako se fundamentalni podsticaji za slabljenje jena ne promene?

    Za sada odgovor izgleda prilično jasno.

    Tržište veruje da će Tokio braniti jen od prebrzog pada, ali još uvek ne veruje da je počeo dugoročan trend njegovog jačanja.

    A to je velika razlika.

    Intervencija može da uplaši tržište. Ali samo promena ekonomskih podsticaja može da promeni njegovo ponašanje.

  • Kineski automobili – kupci menjaju pravila igre: Geely ispred Tesle, električni automobili preuzimaju kinesko tržište

    Kineski automobili – kupci menjaju pravila igre: Geely ispred Tesle, električni automobili preuzimaju kinesko tržište

    Kineski automobili – električni automobili preuzimaju kinesko tržište

    Kinesko automobilsko tržište prolazi kroz jednu od najvećih transformacija u svojoj istoriji. Dok ukupna prodaja automobila pada, elektrifikacija napreduje neverovatnom brzinom, a domaći proizvođači sve više potiskuju tradicionalne evropske, japanske i američke brendove.

    Najbolji pokazatelj ove promene nalazi se na samom vrhu prodajnih lista. U prvih šest meseci 2026. godine najprodavaniji putnički automobil u Kini nije bio BYD, Volkswagen, Toyota, niti Tesla.

    Bio je to Geely Xingyuan.

    Geely Xingyuan – automobil koji je osvojio kineske kupce

    Geelyjev mali električni model Xingyuan zauzeo je prvo mesto na listi najprodavanijih putničkih automobila u Kini u prvoj polovini 2026. godine.

    Prema podacima koje prenose kineski automobilski izvori na osnovu statistike CPCA, Xingyuan je od januara do juna prodat u oko 194.200 primeraka. Početna cena u Kini iznosi svega oko 64.800 juana, odnosno približno 9.000 američkih dolara.

    To je možda i najvažniji podatak za razumevanje kineskog tržišta.

    Dok se u Evropi i SAD električni automobil često predstavlja kao skuplja alternativa automobilu sa SUS motorom, kinesko tržište pokazuje potpuno drugačiju sliku: električni automobil može biti upravo jeftinija opcija za masovno tržište.

    Xingyuan je mali automobil, ali njegova prodajna snaga pokazuje da kineski kupci više ne posmatraju električna vozila kao proizvod namenjen samo bogatijim kupcima ili ljubiteljima tehnologije.

    Tesla Model Y i dalje ima ogromnu bazu kupaca

    Na drugom mestu nalazi se Tesla Model Y.

    Model Y je u prvoj polovini godine ostao najprodavaniji SUV u Kini, sa više od 180.000 prodatih vozila prema podacima za period do sredine godine.

    To je posebno značajno zbog ogromne razlike u ceni.

    Dok Geely Xingyuan pripada segmentu pristupačnih gradskih automobila, Tesla Model Y se u Kini prodaje po ceni od oko 263.500 do 313.500 juana, odnosno višestruko skuplje.

    Drugim rečima, Tesla i dalje uspeva da bude među najprodavanijim automobilima u zemlji u kojoj domaći proizvođači nude veliki broj znatno jeftinijih alternativa.

    Ali postoji i druga strana priče.

    Najnoviji podaci pokazuju da je Tesla u julu 2026. zabeležila pad domaće prodaje u Kini od čak 32% na godišnjem nivou, dok je šire tržište baterijskih električnih vozila beležilo rast. Tesla je tokom jula u Kini prodala 27.249 automobila, uz dodatnih 66.330 vozila proizvedenih u Šangaju i namenjenih izvozu.

    To sugeriše da visoka pozicija Modela Y u kumulativnoj prodaji ne znači da je Tesla imuna na sve jaču konkurenciju domaćih proizvođača.

    BYD više nije jedina priča kineskog tržišta

    Kada se govori o kineskoj automobilskoj industriji, BYD je najčešće prvi brend koji pada na pamet.

    Ipak, prodajni rezultati pokazuju da je konkurencija postala mnogo ozbiljnija.

    Na listi deset najprodavanijih modela u Kini u prvoj polovini 2026. godine našli su se:

    1. Geely Xingyuan
    2. Tesla Model Y
    3. Li Auto i6
    4. Geely Boyue L
    5. Xiaomi YU7
    6. Volkswagen Lavida
    7. Nissan Sylphy
    8. Fangchengbao Tai 7
    9. BYD Sealion 06
    10. Toyota Camry.

    Ova lista je veoma zanimljiva.

    BYD jeste prisutan, ali nije dominirao samim vrhom liste modela. Još važnije, tu su Geely, Tesla, Li Auto, Xiaomi, Volkswagen, Nissan i Toyota.

    To pokazuje koliko je kinesko tržište postalo fragmentisano i konkurentno.

    Istovremeno, BYD prolazi kroz period slabije domaće prodaje. Kompanija je u prvih šest meseci 2026. zabeležila pad prodaje putničkih automobila veći od 10%, dok se veliki deo kineskih proizvođača sve agresivnije okreće izvozu.

    Xiaomi postaje ozbiljan proizvođač automobila

    Još pre nekoliko godina ime Xiaomi bilo je gotovo isključivo povezano sa telefonima i potrošačkom elektronikom.

    Danas je Xiaomi YU7 jedan od najprodavanijih automobila u Kini.

    YU7 je u prvoj polovini godine zauzeo peto mesto, dok je sedan SU7 takođe ostvarivao veoma snažnu prodaju tokom pojedinačnih meseci.

    Još impresivniji je podatak iz maja: Xiaomi SU7 je tada bio treći najprodavaniji automobil u Kini, iza Geely Xingyuana i Tesle Model Y.

    To pokazuje novu karakteristiku kineske auto-industrije: granica između proizvođača automobila, tehnoloških kompanija i proizvođača elektronike praktično nestaje.

    Kupci očekuju da automobil bude više od prevoznog sredstva.

    Traže veliki ekran, napredne sisteme pomoći vozaču, povezivanje sa telefonom, softverske funkcije i mogućnost čestih nadogradnji.

    U tome kompanije poput Xiaomija imaju određenu prednost.

    Volkswagen je još tu – ali njegova pozicija govori mnogo

    Među tradicionalnim stranim proizvođačima posebno je zanimljiv Volkswagen.

    Njegova Lavida našla se među deset najprodavanijih modela u prvoj polovini 2026. godine.

    Međutim, to više nije tržište na kojem tradicionalni proizvođači automatski zauzimaju vrh.

    Podatak iz maja je još dramatičniji: tada u prvih deset najprodavanijih automobila u Kini nije bilo nijednog automobila sa klasičnim benzinskim motorom. Prvi benzinski model bio je Geely Boyue, tek na 17. mestu, dok je Volkswagen Lavida bila 18.

    To je svojevrsna prekretnica.

    Volkswagen, Toyota, Nissan i drugi tradicionalni proizvođači i dalje imaju ogromnu bazu kupaca u Kini, ali se njihova nekadašnja dominacija brzo smanjuje.

    Električni automobili više nisu alternativa – oni postaju standard

    Najvažniji podatak možda ipak nije ime pojedinačnog modela.

    To je udeo elektrifikovanih automobila.

    Prema podacima CPCA, vozila nove energije (NEV) – što uključuje potpuno električna vozila i plug-in hibride – činila su čak 65,1% maloprodaje novih putničkih automobila u Kini u julu 2026. godine.

    Za poređenje, godinu dana ranije njihov udeo bio je oko 54–55%. CPCA je za jul 2025. objavila penetraciju od 54,7%.

    Dakle, za samo godinu dana Kina je prešla sa većinskog na izrazito dominantno tržište elektrifikovanih automobila.

    I to se ne dešava zato što ukupno tržište automobila raste.

    Naprotiv.

    Paradoks: kinesko tržište automobila pada, ali elektrifikacija raste

    U julu 2026. kineska prodaja putničkih automobila pala je za oko 21% u odnosu na isti mesec prethodne godine, na približno 1,47 miliona vozila. To je bio već deseti uzastopni mesec pada.

    Ali elektrifikovana vozila prolaze znatno bolje od ostatka tržišta.

    U julu su NEV činila 65,1% prodaje, dok je prodaja benzinskih vozila bila posebno teško pogođena. Reuters navodi da su slaba domaća tražnja i visoke cene goriva dodatno ubrzale prelazak kupaca na elektrifikovana vozila.

    Još jedan paradoks je da kineski proizvođači istovremeno beleže slabiju domaću prodaju i snažan rast izvoza.

    U julu je izvoz automobila iz Kine porastao čak 88,2%, na oko 923.000 vozila. Izvoz električnih i plug-in hibridnih automobila porastao je čak 147,8%.

    Kineski proizvođači tako dobijaju novi prostor za rast van matičnog tržišta upravo u trenutku kada je konkurencija u Kini dostigla ekstreman nivo.

    Šta ovo znači za Evropu?

    Kinesko tržište automobila postalo je svojevrsna laboratorija budućnosti.

    Tamo se istovremeno dešava nekoliko procesa:

    • električni automobili postaju dominantni;
    • cene električnih automobila padaju;
    • domaći proizvođači povećavaju kvalitet i tehnološku opremljenost;
    • softver postaje jedan od ključnih elemenata automobila;
    • tradicionalni proizvođači gube deo tržišnog udela;
    • proizvođači automobila sve više zavise od izvoza.

    A upravo ovaj poslednji element može biti najvažniji za Evropu.

    Ako kineske kompanije više ne mogu da računaju na isti tempo rasta domaće prodaje, logičan sledeći korak jeste agresivniji izlazak na strana tržišta.

    Već sada kineski proizvođači povećavaju prisustvo u Evropi, jugoistočnoj Aziji, Latinskoj Americi i na Bliskom istoku. Reuters navodi da je upravo snažan rast izvoza postao jedan od ključnih načina na koji kineski proizvođači kompenzuju slabiju domaću tražnju.

    Kina više ne čeka da ostatak sveta pređe na električne automobile

    Najveća poruka kineskih prodajnih podataka iz 2026. godine nije da je Geely pobedio BYD ili da je Tesla i dalje uspešna.

    Mnogo je važnije šta kupci zapravo kupuju.

    Najprodavaniji automobil je mali električni Geely koji u Kini košta manje od 10.000 dolara. Tesla Model Y i dalje je među vodećima, ali se suočava sa sve snažnijom konkurencijom. Xiaomi je od proizvođača telefona stigao do jednog od najvažnijih novih igrača u automobilskoj industriji. Volkswagen i Toyota i dalje prodaju ogromne količine vozila, ali više nemaju monopol nad tehnologijom i ukusom kupaca.

    A kada elektrifikovana vozila pređu 65% tržišta, više nije moguće govoriti o „budućnosti automobila“.

    To je sadašnjost kineskog automobilskog tržišta.

    I upravo zbog toga ono što se danas dešava u Kini može biti veoma važno i za evropske kupce. Automobili koji su tamo postali normalni – mali, električni, tehnološki bogati i relativno jeftini – sve češće će pokušavati da pronađu svoje mesto i na evropskim putevima.

    Šta ovo znači za evropske, američke i japanske proizvođače?

    Za evropske proizvođače ovo je ozbiljno upozorenje. Njihova najveća prednost decenijama je bila u kvalitetu izrade, inženjeringu, brendu i tradiciji, ali kinesko tržište pokazuje da se kriterijumi kupaca menjaju. Cena, baterija, softver, povezivost i brzina razvoja postaju jednako važni kao motor, menjač i završna obrada. Ako kineske kompanije uspeju da spoje konkurentnu cenu sa kvalitetom i tehnološkim inovacijama, evropski proizvođači bi mogli da izgube deo tržišta ne samo u Kini već i na sopstvenom kontinentu. Za Volkswagen, BMW, Mercedes-Benz, Stellantis i druge, izazov zato nije samo kako prodati više električnih automobila, već kako ih proizvoditi dovoljno brzo, efikasno i povoljno.

    Ni Amerikanci i Japanci nisu pošteđeni. Tesla i dalje ima snažan brend i ogromno iskustvo u električnim vozilima, ali kineski proizvođači sve brže smanjuju tehnološki jaz, dok američki tradicionalni proizvođači poput Forda i General Motorsa moraju da balansiraju između elektrifikacije i potražnje za klasičnim vozilima. Japanski proizvođači, koji su godinama dominirali zahvaljujući pouzdanosti i hibridnoj tehnologiji, suočavaju se sa još težim pitanjem: da li su dovoljno brzo prešli na potpuno električnu eru? Kina tako postaje mnogo više od najvećeg automobilskog tržišta – postaje mesto na kojem se određuju nova pravila globalne automobilske industrije. Ko ih ne bude pratio, rizikuje da od lidera postane posmatrač.

    Najviše fascinira činjenica da se automobilska revolucija u Kini više ne odvija u budućem vremenu – ona se već dogodila. Dok mi u Evropi još uvek raspravljamo o tome da li su električni automobili zaista budućnost, kineski kupci ih već biraju kao svakodnevnu i često povoljniju opciju. Posebno je zanimljivo što se na vrhu nalaze kompanije koje do juče gotovo niko van Kine nije ozbiljno povezivao sa automobilskom industrijom, dok nekadašnji giganti moraju da se bore za svoje mesto. Ako se ovaj trend nastavi, pitanje više neće biti da li će kineski proizvođači promeniti evropsko tržište automobila, već koliko će brzo evropski proizvođači morati da se prilagode novim pravilima igre.

  • Da li tržišta ignorišu loše vesti?

    Da li tržišta ignorišu loše vesti?

    Berze rastu dok Kina usporava, a inflacija još nije potpuno pobeđena

    Poslednjih nekoliko dana globalna finansijska tržišta ponovo su pokazala koliko se razlikuju od realne ekonomije. Dok makroekonomski podaci ukazuju na usporavanje kineske privrede, geopolitičke tenzije iznova su aktuelne, cena nafte ponovo raste, centralne banke i dalje vode opreznu monetarnu politiku, prinosi na obveznice su na visokom nivou, a ipak vodeći berzanski indeksi nastavljaju uzlazni trend. Na prvi pogled deluje paradoksalno – kako tržišta mogu da rastu u okruženju koje je prepuno neizvesnosti?

    Odgovor leži u činjenici da finansijska tržišta ne vrednuju sadašnjost, već očekivanja o budućnosti. Investitori danas pokušavaju da procene kakva će ekonomija biti za šest do dvanaest meseci, a ne kakva je u ovom trenutku.

    Inflacija popušta, ali posao centralnih banaka nije završen

    Najveći optimizam dolazi iz Sjedinjenih Američkih Država, gde najnoviji podaci pokazuju nastavak usporavanja inflacije. To je podstaklo očekivanja da bi američke Federalne rezerve mogle u narednim mesecima postepeno da ublaže monetarnu politiku.

    Niža inflacija znači manji pritisak na rast kamatnih stopa, niže troškove finansiranja za kompanije i veću spremnost investitora da ulažu u rizičniju imovinu poput akcija.

    Međutim, prerano bi bilo zaključiti da je inflaciona kriza završena. Tržište rada u SAD ostaje relativno snažno, zarade i dalje rastu, dok geopolitički rizici mogu vrlo brzo ponovo povećati cene energenata i transporta i posledično ponovo ubrzati rast cena. Centralne banke će zato nastaviti da donose odluke oprezno, vodeći računa da prerano popuštanje monetarne politike ne izazove novi talas inflacije.
    Kina više nije motor globalnog rasta

    Drugi važan signal dolazi iz Kine. Posle više od dve decenije veoma visokog privrednog rasta, kineska ekonomija ulazi u period sporije ekspanzije.

    Problemi na tržištu nekretnina, slabija domaća potrošnja, visoka zaduženost lokalnih vlasti i smanjena tražnja iz inostranstva predstavljaju ozbiljne izazove. To ne znači da će Kina ući u recesiju, ali znači da će njen doprinos globalnom rastu biti znatno manji nego prethodnih godina.
    Za svet to ima nekoliko posledica. Slabija kineska tražnja utiče na cene sirovina, izvoznike industrijske opreme i zemlje koje značajan deo prihoda ostvaruju kroz trgovinu sa Kinom. Posledice se već osećaju u Evropi. Evropska industrija, posebno nemačka, već oseća uticaj usporavanja kineske privrede.
    Zašto berze ipak rastu?

    Berzanski indeksi trenutno ne rastu zato što je globalna ekonomija u idealnom stanju, već zato što investitori procenjuju da će usporavanje inflacije biti važnije od usporavanja privrednog rasta.

    Drugim rečima, tržište veruje da će centralne banke imati više prostora za smanjenje kamatnih stopa nego što se očekivalo pre nekoliko meseci. Niže kamatne stope povećavaju vrednost budućih profita kompanija, što automatski podiže vrednovanje akcija.

    Posebno je zanimljivo što rast više nije ograničen samo na tehnološke kompanije. Dobri poslovni rezultati velikih američkih banaka pokazuju da finansijski sektor i dalje ostvaruje snažne prihode, dok investicije u veštačku inteligenciju nastavljaju da podstiču rast tehnološke industrije. Tržište tako šalje poruku da investitori i dalje očekuju solidan privredni rast, uprkos brojnim rizicima.

    Geopolitički rizici ostaju najveća nepoznanica

    Ipak, postoji faktor koji tržište možda potcenjuje. Geopolitičke tenzije na Bliskom istoku, rat u Ukrajini i sve izraženije trgovinske podele između velikih ekonomija predstavljaju potencijalne izvore novih inflatornih pritisaka.

    Svaki ozbiljniji poremećaj u snabdevanju energentima ili ključnim sirovinama mogao bi vrlo brzo promeniti očekivanja investitora. Finansijska tržišta često deluju mirno sve dok se rizik ne materijalizuje, a tada reakcije mogu biti veoma brze i dramatične.

    Šta sve ovo znači za Srbiju?

    Iako je Srbija mala ekonomija, globalna makroekonomska kretanja imaju direktan uticaj na domaću privredu.

    Pre svega, usporavanje evropske ekonomije utiče na srpski izvoz. Evropska unija je ubedljivo najveći trgovinski partner Srbije, a posebno je važna Nemačka, čija industrija prolazi kroz izazovan period. Slabija tražnja za automobilima, mašinama i industrijskom opremom može se preliti i na domaće izvoznike koji su deo evropskih lanaca snabdevanja.

    Istovremeno, eventualno smanjenje kamatnih stopa Evropske centralne banke i američkog FED-a moglo bi da otvori prostor da i Narodna banka Srbije u narednom periodu vodi nešto blažu monetarnu politiku, opet ukoliko inflacija nastavi da se kreće u ciljanim okvirima. To bi značilo povoljnije uslove finansiranja za privredu i građane, ali i potencijalni novi i veći investicioni ciklus.

    Sa druge strane, Srbija ostaje osetljiva na promene cena energenata. Rast cena nafte povećava troškove transporta i proizvodnje, utiče na inflaciju i dodatno opterećuje poslovanje kompanija. Upravo zbog toga globalna geopolitička dešavanja imaju mnogo veći značaj za domaću ekonomiju nego što se često pretpostavlja.

    Gde smo sad i šta nas čeka sutra?

    Globalna ekonomija ulazi u novu fazu. Inflacija pokazuje znake smirivanja, ali nije u potpunosti pobeđena. Kina više nije glavni pokretač svetskog rasta, dok geopolitički rizici ostaju prisutni. Uprkos tome, finansijska tržišta nastavljaju da rastu jer investitori gledaju unapred i očekuju povoljnije uslove finansiranja u narednom periodu, dobre rezultate kompanija i nastavak rasta AI kompanija i produktivnosti koji AI donosi.

    Za Srbiju će ključni izazov biti da očuva makroekonomsku stabilnost u okruženju koje ostaje neizvesno. Kretanja u Evropskoj uniji, odluke najvećih centralnih banaka i razvoj geopolitičkih prilika imaće značajan uticaj na domaći privredni rast, investicije i finansijska tržišta. Novi izborni ciklus i moguće popuštanje fiskalne discipline koje prati razne projekte „pomoći građanima“ takođe doprinosi neizvesnosti.

    Upravo zato će narednih nekoliko meseci biti presudni za procenu da li se svetska ekonomija kreće ka takozvanom “mekom prizemljenju”, odnosno usporenom rastu ali bez recesije, ili će se pokazati da su finansijska tržišta bila previše optimistična u svojim očekivanjima.

    Ono što danas najviše zabrinjava nije ni inflacija, ni visoke kamatne stope, niti usporavanje kineske ekonomije pojedinačno. Najveći izazov je u tome što živimo u vremenu u kojem se nekoliko velikih strukturnih promena odvija istovremeno. Menja se globalni trgovinski poredak, geopolitički rizici postaju deo svakodnevnog ekonomskog okruženja, tehnološka revolucija predvođena veštačkom inteligencijom menja način poslovanja, dok demografske promene dodatno utiču na tržište rada i javne finansije.

    Finansijska tržišta su po svojoj prirodi optimistična – ona uvek pokušavaju da projektuju bolju budućnost. To nije nužno pogrešno, ali naučili smo da tržišta povremeno potcene rizike koji se razvijaju sporo, a imaju dugoročne posledice. Moguće je da će naredne godine biti manje obeležene pitanjem “kada će pasti kamatne stope”, a mnogo više pitanjem kako će se ekonomije prilagoditi novoj realnosti u kojoj će otpornost na šokove i izazove biti jednako važna kao i rast.

    Kada je reč o Srbiji, naravno da ne bi trebalo da budemo samo pasivni posmatrači globalnih događaja. Naša ekonomija jeste mala, ali je duboko povezana sa evropskim i svetskim tokovima. Upravo zbog toga, period relativne makroekonomske stabilnosti, ali i bilo koje drugo vreme, trebalo bi iskoristiti za povećanje produktivnosti, ulaganje u znanje, digitalizaciju i razvoj domaćeg tržišta kapitala. Treba mi da se menjamo. Dugoročna konkurentnost ne gradi se stabilnim kursom ili povoljnim kreditima, već sposobnošću privrede da stvara veću dodatnu vrednost, ulaganjem u znanje i stvaranjem povoljnog pravnog i ekonomskog okruženja.

    Na kraju, istorija nas uči da će najveću prednost imati oni investitori, preduzetnici i donosioci odluka koji budu umeli da razlikuju kratkoročne tržišne reakcije od dugoročnih ekonomskih trendova. Naslovi u medijima menjaju se iz dana u dan, novi izazovi su takođe aktuelni na dnevnom nivou, ali osnovni procesi koji oblikuju ekonomiju, kako globalnu tako i lokalnu, traju godinama. Razumevanje tih procesa postaje važnija investicija od pokušaja da se pogodi sledeće kretanje berze, cene nafte, kamata ili poslovnih rezultata kompanija. Svet se menja moramo se i mi menjati sa njim.

  • Inflacija u Srbiji jun 2026

    Inflacija u Srbiji jun 2026

    Da li građani osećaju olakšanje?

    Najnoviji podaci Republičkog zavoda za statistiku pokazuju da je međugodišnja inflacija u junu 2026.g. usporila. Na prvi pogled, to predstavlja dobru vest – nakon višegodišnjeg perioda izraženih cenovnih pritisaka, Srbija se vraća u inflacioni okvir koji Narodna banka Srbije smatra poželjnim za stabilan ekonomski rast. Međutim, iza zbirnih statističkih pokazatelja krije se znatno složenija slika.

    Narodna banka Srbije u svom saopštenju ističe da je inflacija u najvećoj meri usporena zahvaljujući padu cena hrane, pre svega povrća, kao i povoljnijim kretanjima na tržištu poljoprivrednih proizvoda. Istovremeno, bazna inflacija – koja isključuje cene hrane, energije, alkohola i duvana – ostaje na relativno visokom nivou, što ukazuje da inflatorni pritisci u domaćoj ekonomiji nisu u potpunosti nestali.

    Šta kažu konkretni brojevi?

    Najnoviji podaci pokazuju da su potrošačke cene u junu porasle za 0,2% u odnosu na maj, dok je međugodišnja inflacija iznosila 2,7%, što znači da su cene u proseku bile 2,7% više nego u junu prethodne godine. U odnosu na kraj 2025. godine, cene su više za 2,6%.

    Međutim, zbirni podatak prikriva značajne razlike između pojedinih kategorija. Tokom juna najveći mesečni rast zabeležen je u grupi rekreacija, sport i kultura (+5,0%), zatim kod predmeta i usluga lične nege (+0,8%), nameštaja i opreme za domaćinstvo (+0,7%), kao i u oblasti zdravlja (+0,5%). S druge strane, hrana i bezalkoholna pića pojeftinili su za 0,6%, što je bio jedan od ključnih razloga usporavanja ukupne inflacije.

    Narodna banka Srbije ocenjuje da je inflacija ponovo u granicama ciljanog opsega od 3% ± 1,5 procentnih poena, ali istovremeno ukazuje da bazna inflacija (na godišnjem nivou 4,6%) i dalje pokazuje otpornost, odnosno da pritisci na rast cena u pojedinim segmentima privrede nisu u potpunosti nestali. Upravo zato usporavanje ukupne inflacije ne znači da su svi proizvodi i usluge pojeftinili, već da prosečan rast cena više nije tako izražen kao prethodnih godina.

    Statistika nije isto što i iskustvo građana

    Jedan od najvećih izazova pri tumačenju inflacije jeste razlika između statističkog proseka i stvarnog osećaja potrošača.

    Inflacija meri brzinu rasta cena, a ne njihov apsolutni nivo. Drugim rečima, činjenica da inflacija pada ne znači da su proizvodi pojeftinili. U najvećem broju slučajeva znači samo da cene rastu sporije nego prethodne godine.

    Građani zato često imaju utisak da zvanični podaci “nisu realni”. Zapravo, statistika nije pogrešna – ona meri nešto drugo. Potrošači svakodnevno upoređuju današnje cene sa onima od pre dve ili tri godine, kada su mnogi osnovni proizvodi bili značajno jeftiniji. Taj jaz između statističke metodologije i subjektivnog osećaja kupovne moći stvara utisak da inflacija “na papiru” ne odgovara životnoj realnosti.

    Hrana više nije glavni problem – usluge postaju novi izvor pritiska

    Pad cena hrane predstavlja važan faktor u usporavanju ukupne inflacije. Međutim, struktura inflacije pokazuje da rast cena usluga ostaje izražen.

    Turistički aranžmani, ugostiteljstvo, pojedine usluge stanovanja i drugi segmenti bazne inflacije nastavljaju da beleže rast. To potvrđuje da inflacija više nije isključivo posledica globalnih poremećaja u lancima snabdevanja ili skoka cena energenata, već da značajan deo cenovnih pritisaka dolazi iz domaće ekonomije.

    To je posebno važno jer su upravo usluge segment u kojem se cene najsporije vraćaju na prethodne nivoe.

    Da li je inflacija pobedila?

    Narodna banka Srbije ocenjuje da se inflacija kreće u skladu sa očekivanjima i da monetarna politika daje rezultate. Takva ocena ima uporište u zvaničnim podacima.

    Međutim, postoji prostor za oprez.

    Bazna inflacija ostaje iznad ukupne inflacije, što znači da su osnovni cenovni pritisci i dalje prisutni. Takođe, geopolitičke tenzije, promene cena energenata na svetskom tržištu mogu relativno brzo promeniti sadašnji trend.

    Drugim rečima, usporavanje inflacije predstavlja pozitivan signal, ali ne i konačan kraj inflatornog ciklusa.

    Kupovna moć se obnavlja sporije nego što inflacija pada

    Za većinu građana ključni pokazatelj nije stopa inflacije već pitanje koliko robe i usluga mogu da kupe za svoju platu.

    Ako su cene u prethodne tri godine porasle kumulativno 30 ili 40 odsto, čak i inflacija od svega nekoliko procenata ne znači automatski povratak prethodnog životnog standarda. Da bi se kupovna moć značajnije oporavila, potrebno je da rast zarada bude dugoročno veći od rasta cena.

    Upravo zato pad inflacije predstavlja tek prvi korak ka ekonomskom oporavku domaćinstava, a ne njegov završetak.

    Novčanici građana i statistika o inflaciji

    Podaci Republičkog zavoda za statistiku i analiza Narodne banke Srbije govore da se inflacija u Srbiji nalazi na silaznoj putanji, što je nesumnjivo pozitivan makroekonomski signal. Ipak, iza povoljnih agregatnih pokazatelja ostaju izazovi koje građani i privreda i dalje osećaju – visoke cene koje su se akumulirale prethodnih godina, rast cena usluga i sporiji oporavak kupovne moći.

    Zbog toga bi bilo pogrešno posmatrati nižu inflaciju kao dokaz da je problem visokih troškova života u potpunosti rešen. Mnogo preciznije bilo bi reći da je inflacija pod većom kontrolom nego ranije, ali da će se njene posledice na standard građana osećati još neko vreme.

    Kada se govori o inflaciji, često se ima utisak da se vodi razgovor između dve potpuno različite realnosti. Jedna je statistička – zasnovana na metodologijama i prosečnim pokazateljima. Druga je svakodnevna – ona koju građani osećaju prilikom svake kupovine. Oba pogleda su legitimna, ali nisu uvek lako pomirljiva.

    Ekonomski pokazatelji trebalo da budu polazna tačka za razgovor, a ne njegov kraj. Usporavanje inflacije jeste pozitivan signal i važno je da ga ne umanjujemo, ali podjednako je važno da ne zanemarimo činjenicu da visoke cene iz prethodnog perioda i dalje određuju životni standard velikog broja ljudi. Tek kada građani počnu da osećaju stvarno poboljšanje svoje kupovne moći, statistički podaci i svakodnevno iskustvo počeće da govore istim jezikom.

  • Nedeljni pregled 6.-10. jul 2026.g.

    Nedeljni pregled 6.-10. jul 2026.g.

    Rast uz oprez – geopolitika, inflacija i rezultati kompanija ponovo u fokusu

    Nakon još jedne dinamične sedmice, globalna finansijska tržišta završila su period bez jasnog jedinstvenog pravca. Investitori su balansirali između optimizma koji proizlazi iz relativno stabilnog ekonomskog rasta i zabrinutosti zbog geopolitičkih tenzija, inflatornih pritisaka i neizvesnosti oko budućih poteza vodećih centralnih banaka. Uprkos povremenim korekcijama, tržišta kapitala ostala su relativno otporna, dok su obveznice i tržišta roba nastavili da reaguju na svaku novu ekonomsku i političku informaciju.

    Akcije

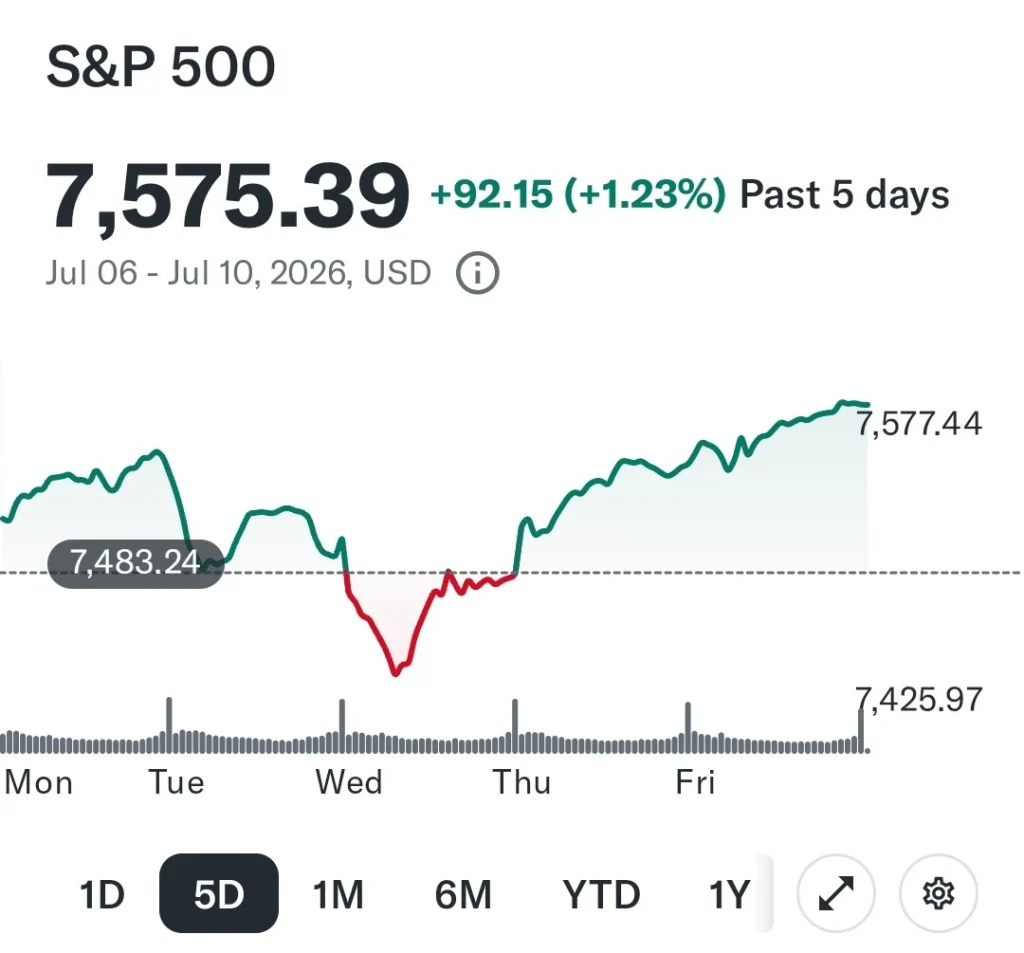
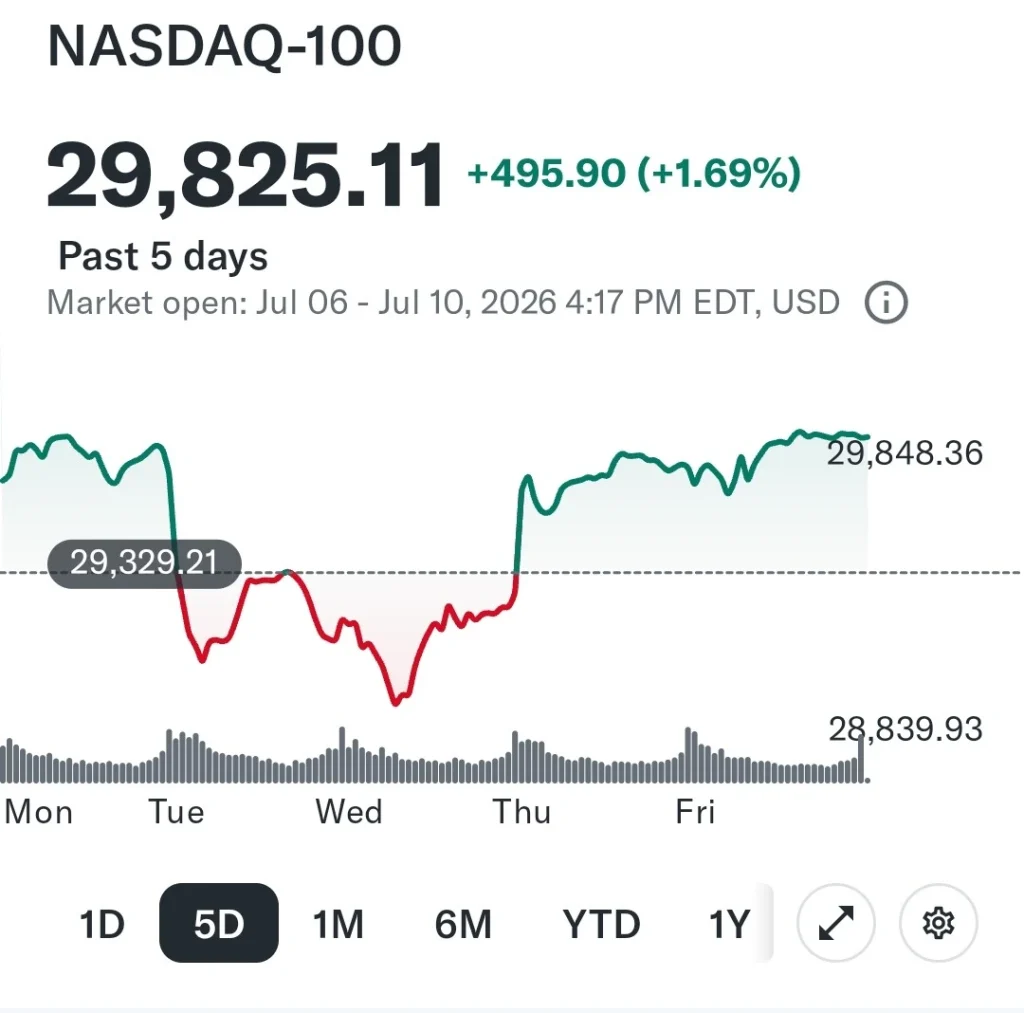
    Američki indeksi nastavili su da pokazuju relativnu snagu. S&P 500 se zadržao blizu istorijskih maksimuma i završio nedelju u plusu, dok je Nasdaq ponovo profitirao od interesovanja investitora za tehnološki sektor i kompanije povezane sa veštačkom inteligencijom. Dow Jones je tokom nedelje beležio nešto slabije rezultate usled rasta cena energenata i opreznijeg sentimenta prema tradicionalnim industrijama.

    Pred početak nove sezone objavljivanja poslovnih rezultata očekivanja investitora ostaju visoka, što povećava mogućnost kratkoročnih oscilacija ukoliko kompanije ne ispune projekcije.

    Evropska tržišta zabeležila su uglavnom mešovite rezultate. STOXX Europe 600 i nemački DAX ostali su pod uticajem viših cena energije i sporijeg privrednog oporavka evrozone. Industrijski sektor i proizvođači automobila ostaju pod pritiskom slabije tražnje, dok su finansijske kompanije ostvarile nešto bolje performanse zahvaljujući višim kamatnim stopama.

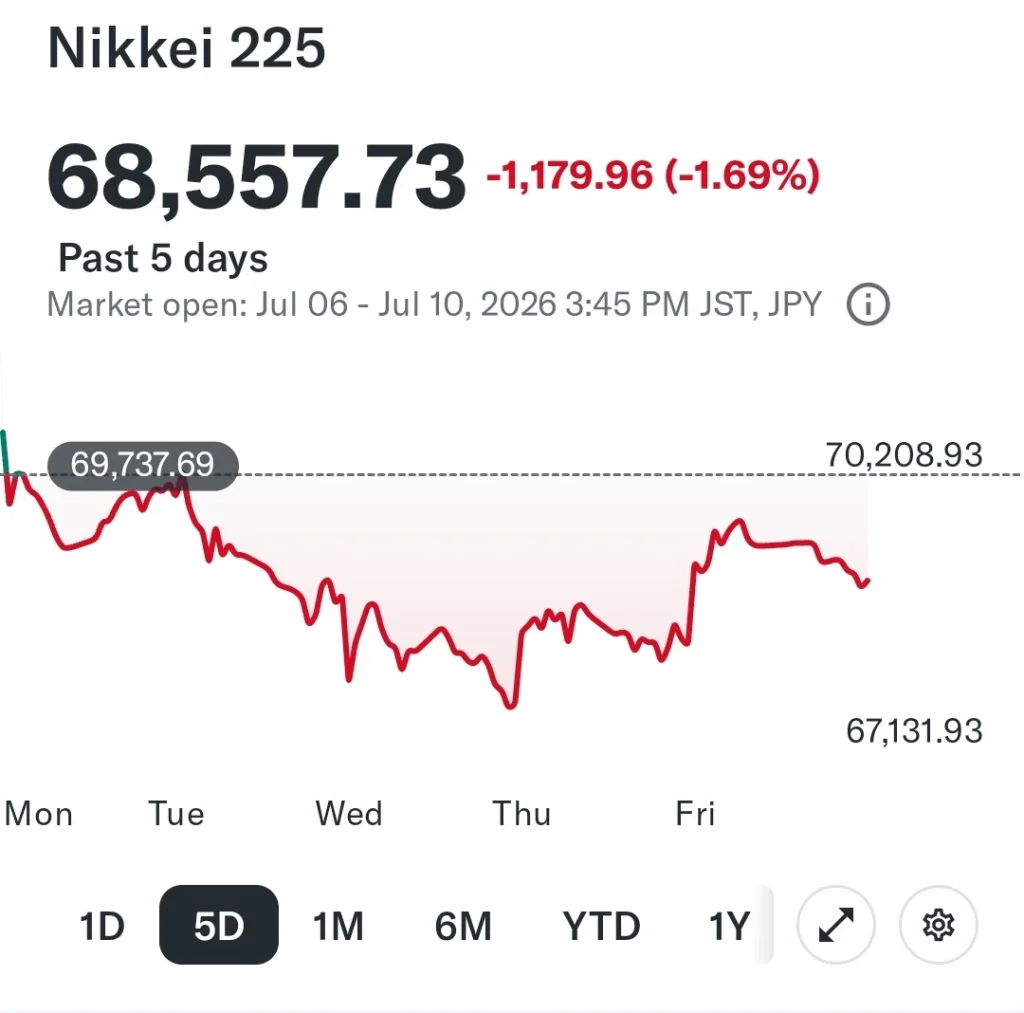
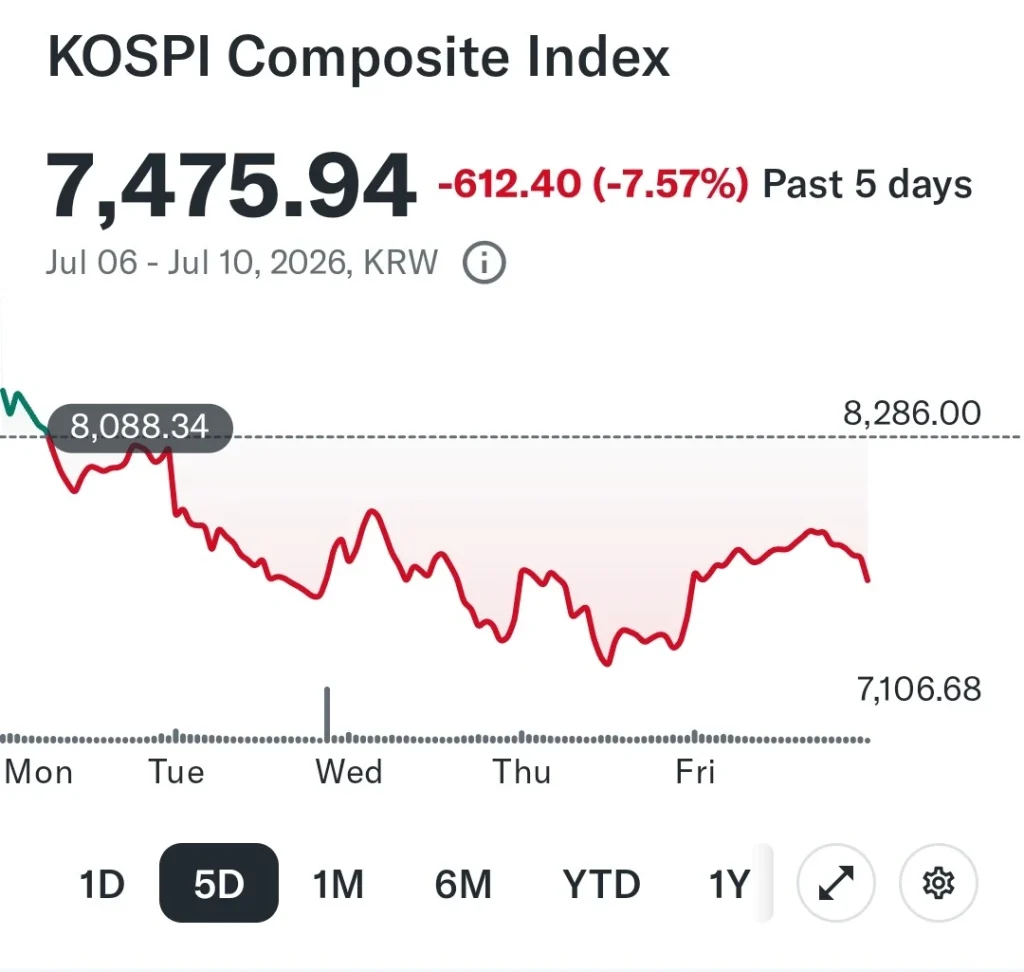
    Na azijskim tržištima situacija je bila neujednačena. Japanski Nikkei nastavio je da pokazuje povećanu volatilnost zbog rasta prinosa na japanske državne obveznice i slabljenja jena, dok kineska tržišta i dalje opterećuju problemi u sektoru nekretnina i usporavanje domaće potrošnje. Investitori očekuju nove fiskalne i monetarne mere kineskih vlasti koje bi mogle podstaći privrednu aktivnost. Korejski Kospi, nakon snažnog rasta je ušao u bear market, pa i ovu nedelju završava u minusu.

    Državne obveznice: Prinosi ostaju povišeni

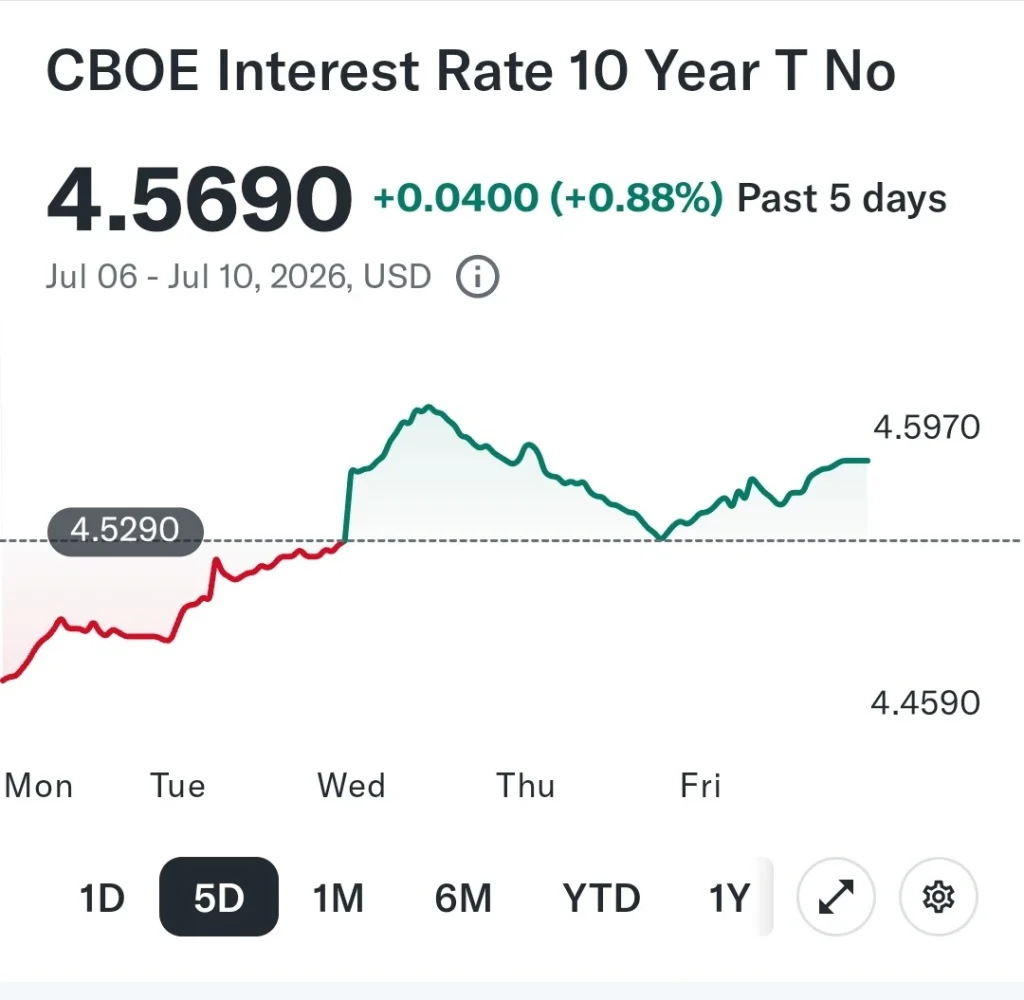
    Na tržištu državnih obveznica dominirao je rast prinosa, posebno u Sjedinjenim Američkim Državama. Prinos na desetogodišnje američke državne obveznice ostao je na najvišim nivoima u poslednjih nekoliko nedelja, što odražava očekivanja da će Federalne rezerve zadržati restriktivnu monetarnu politiku duže nego što se ranije pretpostavljalo.

    Sličan trend prisutan je i u Evropi, gde investitori i dalje zahtevaju viši prinos kao kompenzaciju za inflacione rizike. Prinosi na japanske državne obveznice su krajem nedelje pali. To dolazi nakon rasta prinosa u poslednjim mesecima, što predstavlja značajnu promenu nakon višegodišnjeg perioda izuzetno niskih kamata.

    Tržište roba

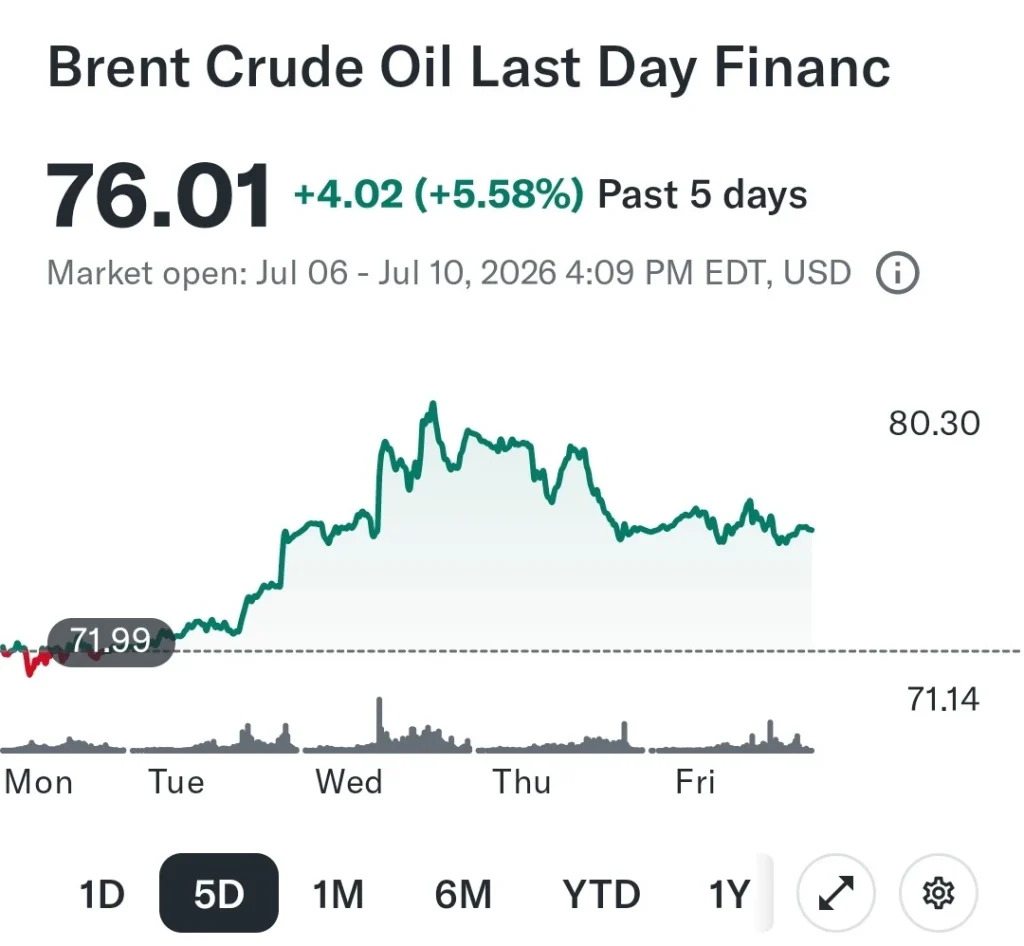
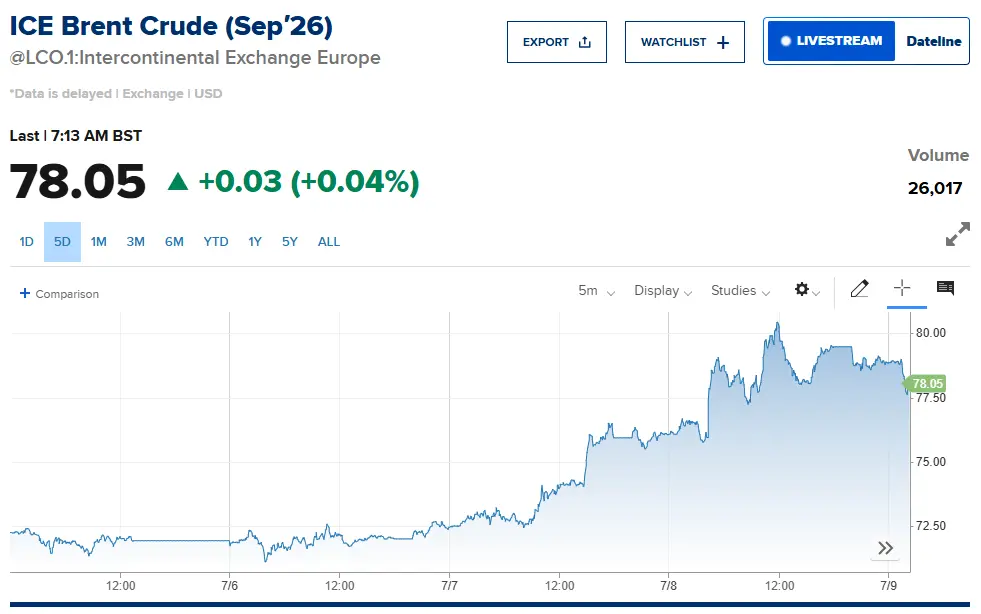
    Najveće pomeranje tokom nedelje zabeleženo je na tržištu nafte. Brent je porastao do nivoa od 80 $ po barelu da bi nedelju završio na nivou od 76 $ usled ponovnog zaoštravanja geopolitičkih tenzija na Bliskom istoku i povećane zabrinutosti za stabilnost snabdevanja energentima. WTI je pratio sličan trend.

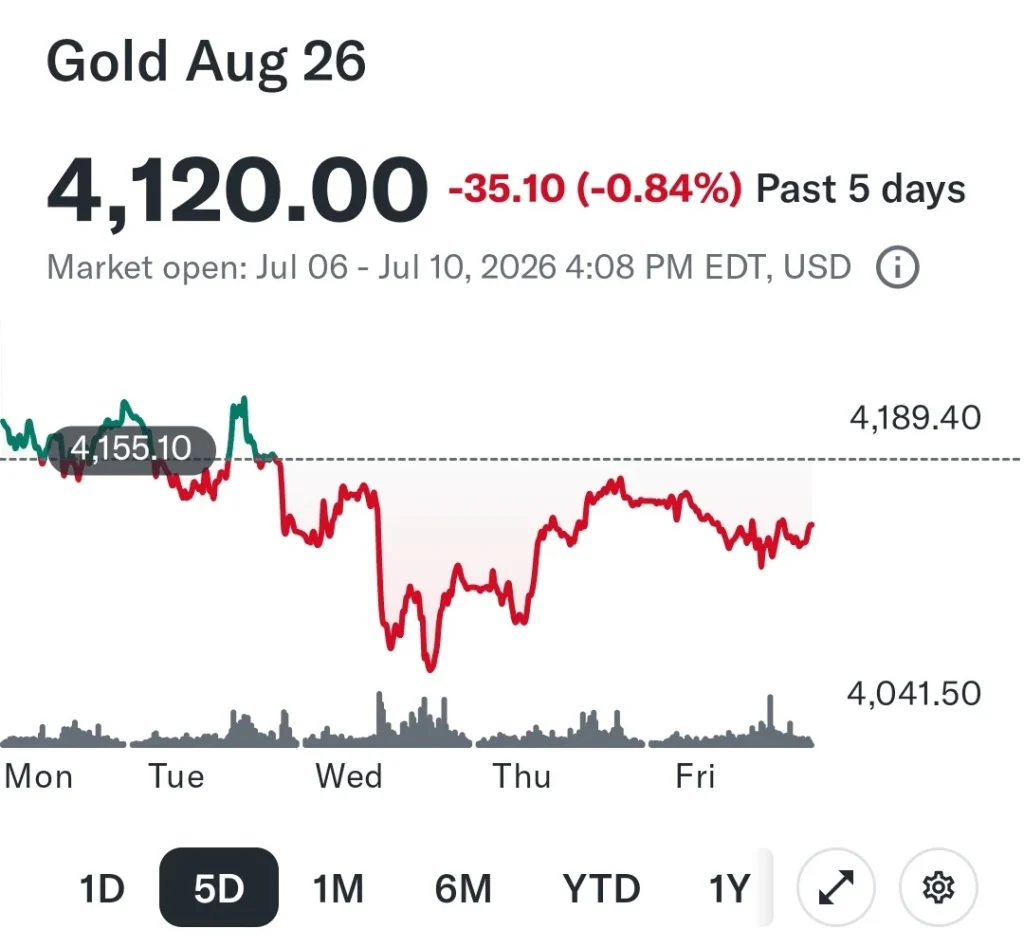
    Cena zlata ostala je relativno stabilna. Iako geopolitička neizvesnost tradicionalno povećava tražnju za sigurnim utočištima, rast prinosa na državne obveznice ograničio je snažniji rast ovog plemenitog metala.

    Industrijski metali, pre svega bakar, nastavili su da osciluju pod uticajem kineske privrede. Slabija očekivanja u vezi sa kineskim rastom ograničavaju potencijal za značajniji oporavak cena, uprkos dugoročnim pozitivnim izgledima povezanim sa energetskom tranzicijom.

    Makroekonomska slika: Inflacija ostaje ključna tema

    Sjedinjene Američke Države

    Američka ekonomija i dalje pokazuje zavidnu otpornost. Tržište rada ostaje snažno, dok je inflacija uporna, i dalje ne dozvoljava agresivnije smanjenje kamatnih stopa. Investitori naredne sedmice najveću pažnju usmeravaju upravo na nove podatke o inflaciji koji bi mogli značajno promeniti očekivanja tržišta.

    Evrozona

    Privredni rast u Evropi ostaje skroman. Inflacija je značajno niža nego tokom prethodnih godina, ali ekonomska aktivnost i dalje pokazuje znake usporavanja. Evropska centralna banka nalazi se u delikatnoj poziciji između potrebe da očuva cenovnu stabilnost i želje da podrži privredni rast.

    Azija

    Kina nastavlja da bude najveći izvor neizvesnosti za globalnu ekonomiju. Očekuje se usporavanje godišnjeg rasta BDP-a, dok domaća potrošnja i investicije ostaju slabe. Nasuprot tome, pojedine ekonomije jugoistočne Azije nastavljaju da beleže solidan rast zahvaljujući izvozu i prilivu stranih investicija.

    Tržišta ponovo pokazuju koliko su očekivanja važnija od samih podataka

    Poslednjih nekoliko nedelja potvrđuje obrazac koji dominira gotovo celom godinom – tržišta mnogo više reaguju na promenu očekivanja nego na same ekonomske pokazatelje. Čak i kada podaci nisu spektakularni, dovoljno je da budu nešto bolji ili lošiji od prognoza kako bi izazvali snažne reakcije investitora.

    Posebno je zanimljivo što akcijska tržišta pokazuju izuzetnu otpornost uprkos visokim kamatnim stopama. To sugeriše da investitori veruju kako će rast korporativnih profita, naročito u tehnološkom sektoru, nadoknaditi negativne efekte skupljeg finansiranja. Međutim, upravo takav optimizam povećava rizik od kratkoročnih korekcija ukoliko očekivanja postanu previše ambiciozna.

    Istovremeno, tržište obveznica šalje znatno oprezniju poruku. Visoki prinosi ukazuju da investitori i dalje ne veruju da je inflacija potpuno stavljena pod kontrolu. Drugim rečima, akcije trenutno govore da će ekonomija nastaviti da raste, dok obveznice upozoravaju da bi taj rast mogao biti skuplji nego što tržište trenutno pretpostavlja.

    Za investitore iz Srbije ovo je dodatni podsetnik da globalna diversifikacija postaje važnija nego ikada. Domaće tržište kapitala ostaje malo i nelikvidno, pa će najveći deo investicionih prilika i dalje dolaziti sa razvijenih svetskih tržišta.

    Nedelja pred nama

    Pred nama je još jedna izuzetno važna sedmica tokom koje će investitori pratiti objavu američke inflacije, početak sezone objavljivanja kvartalnih rezultata najvećih svetskih kompanija, nove podatke iz kineske ekonomije i razvoj geopolitičkih prilika na Bliskom istoku. Upravo će kombinacija ova četiri faktora u velikoj meri odrediti raspoloženje investitora tokom ostatka jula.

    Bez obzira na kratkoročne oscilacije, osnovna poruka ostaje nepromenjena: tržišta trenutno nagrađuju kvalitet, profitabilnost i dugoročne investicione teme poput veštačke inteligencije, infrastrukture i energetike. Istovremeno, visoke valuacije i geopolitički rizici traže više discipline nego u prethodnim godinama. U takvom okruženju strpljenje, diversifikacija i jasno definisana investiciona strategija ostaju najbolji saveznici svakog dugoročnog investitora.

  • Pad cena akcija AI i poluprovodnika; rast cena nafte; Dow Jones

    Pad cena akcija AI i poluprovodnika; rast cena nafte; Dow Jones

    Šta se dešava na svetskim berzama?

    Globalna finansijska tržišta nastavila su da pokazuju znake povećane nervoze, dok su investitori tokom prethodnog trgovinskog dana reagovali na kombinaciju geopolitičkih rizika, neizvesnosti oko monetarne politike i rastuće zabrinutosti za vrednovanje tehnoloških kompanija. Pad akcija iz sektora veštačke inteligencije i poluprovodnika, slabljenje vodećih berzanskih indeksa i rast cena američkih državnih obveznica ukazuju na izraženiju sklonost tržišta ka sigurnijoj imovini.

    Cena nafte danas

    Kretanje cene nafte ostaje jedan od ključnih faktora koji oblikuje raspoloženje na tržištima. Investitori pažljivo prate odnos između očekivane globalne tražnje, odluka vodećih proizvođača i geopolitičkih tenzija koje mogu uticati na snabdevanje energentima. Ukoliko se nastavi i dalje eskalira podizanje tenzija u Persijskom zalivu može vratiti cene nafte na nivoe od 100$ po barelu.

    Početkom ove nedelje cena je bila na nivou od 72$ za naftu tipa brent da bi juče završila trgovanje sa cenom od 79$.

    Iako volatilnost kod energenata nije neuobičajena, svaki značajniji pomak cene nafte direktno utiče na inflaciju i inflaciona očekivanja, inpute u sektoru transporta, troškove proizvodnje i na procene budućih poteza centralnih banaka kao reakcije na sve to.

    Pad cena akcija AI i proizvođača poluprovodnika

    Jedan od najuočljivijih događaja bio je nastavak pada cena akcija kompanija iz sektora veštačke inteligencije i proizvođača poluprovodnika. Nakon višemesečnog snažnog rasta, investitori su odlučili da realizuju deo profita, što je izazvalo pritisak na čitav tehnološki sektor. Kod dela investitora postoji i zabrinutost vezana za valuacije za kompanije iz sektora, mogućnosti daljeg rasta i budućih profita.

    Kompanije povezane sa razvojem AI infrastrukture i proizvodnjom čipova prethodnih meseci bile su među najvećim dobitnicima na berzi, ali visoke valuacije povećavaju osetljivost na svaku promenu tržišnog sentimenta ili očekivanja u vezi sa kamatnim stopama.

    Analitičari ističu da ovakve korekcije ne moraju nužno označavati kraj pozitivnog trenda, već predstavljaju prirodnu fazu nakon izuzetno snažnog rasta.

    Dow Jones završio u minusu

    Američki indeks Dow Jones Industrial Average juče je zabeležio pad od 1%, reflektujući oprez investitora pred novim ekonomskim podacima i početkom sezone objavljivanja poslovnih rezultata.

    Pad je zabeležilo 9 od 11 sektora (najveći pad kod materijala i finansija). Prodajni pritisak bio je prisutan i u industrijskim i zdravstvenim kompanijama, što ukazuje na širu promenu raspoloženja među investitorima.

    Tržište trenutno balansira između očekivanja da će privreda ostati stabilna i bojazni da bi duže zadržavanje visokih kamatnih stopa moglo usporiti ekonomski rast.

    KOSPI indeks prati globalni trend

    Negativno raspoloženje prenelo se i na azijska tržišta. Južnokorejski KOSPI indeks zabeležio je pad, pri čemu su najveći gubici zabeleženi upravo među proizvođačima poluprovodnika, koji imaju ključnu ulogu u globalnom lancu snabdevanja tehnološke industrije.

    S obzirom na značaj Južne Koreje u proizvodnji memorijskih čipova i naprednih komponenti, svaka promena sentimenta prema AI sektoru gotovo trenutno se odražava i na tamošnje tržište kapitala.

    U odnosu na maksimume sa kraja juna KOSPI je pao za 20% i tako ušao u tzv.medveđe tržište (eng.bear market).

    Raste cena američkih državnih obveznica

    Istovremeno, raste potražnja za američkim državnim obveznicama. Strah od inflacije zbog cena nafte doveo je do rasta prinosa, što predstavlja klasičan signal da investitori u periodima povećane neizvesnosti traže sigurnija ulaganja.

    Ovakvo prelivanje kapitala iz rizičnije imovine u državne obveznice često predstavlja jedan od prvih pokazatelja promene tržišnog raspoloženja.

    Američke desetogodišnje obveznice sada donose 4,57% dok dvogodišnje imaju prinos od skoro 4,2%.

    Šta investitori mogu očekivati u narednom periodu?

    U narednim danima fokus tržišta biće usmeren na globalnu političku situaciju i posebno da li će mir u Persijskom zalivu garantovati niže cene nafte, nove makroekonomske pokazatelje, podatke o inflaciji, rezultate velikih kompanija i eventualne signale centralnih banaka o budućem kretanju kamatnih stopa.

    Ukoliko ekonomski podaci potvrde usporavanje privrede, pritisak na akcije mogao bi da se nastavi. Sa druge strane, pozitivni rezultati kompanija mogli bi brzo vratiti optimizam, naročito u tehnološki sektor.

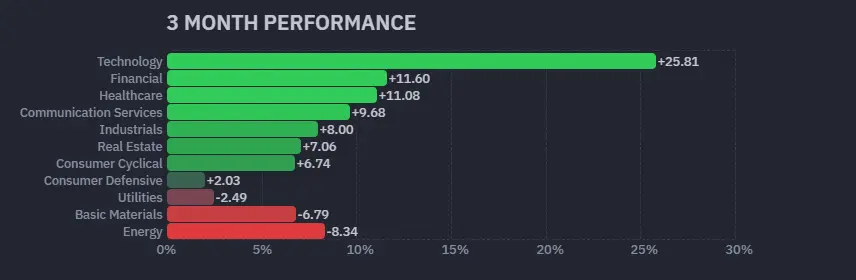
    Aktuelna dešavanja više liče na klasičnu tržišnu rotaciju nego na početak ozbiljnije finansijske krize. Posle perioda u kojem su AI kompanije i proizvođači čipova predvodili rast svetskih berzi, sasvim je očekivano da deo investitora odluči da uzmu profite i pokušaju da nađu nove atraktivne prilike za ulaganje. U poslednja 3 meseca američki sektori finansija i zdravstva su porasli za više od po 11%, komunikacije skoro 10%.

    Istovremeno, rast cena američkih državnih obveznica pokazuje da kapital postaje oprezniji i da tržište ulazi u fazu pažljivijeg procenjivanja rizika. To ne znači nužno da je optimizam nestao, već da investitori trenutno više vrednuju stabilnost nego agresivan rast.

    Čini se da će naredne nedelje biti presudne za određivanje kratkoročnog pravca tržišta. Ukoliko rezultati kompanija i ekonomski pokazatelji opravdaju visoka očekivanja, trenutni pad mogao bi ostati samo zdrava korekcija u okviru dugoročnog uzlaznog trenda. Međutim, ukoliko se pojave dodatni signali usporavanja globalne ekonomije, prihoda u tehnološkom sektoru, volatilnost bi mogla ostati povišena, a kapital nastaviti da se seli iz rizične imovine ka sigurnijim ulaganjima.

  • Evropske berze ponovo u fokusu investitora

    Evropske berze ponovo u fokusu investitora

    Da li je vreme za povratak evropskih akcija?

    Posle godina dominacije Wall Streeta, Evropa ponovo privlači investitore

    Kada se govori o globalnim tržištima kapitala poslednjih deset godina, gotovo je nemoguće ne pomenuti dominaciju američkih akcija. S&P 500 i Nasdaq postali su sinonim za rast zahvaljujući tehnološkim gigantima poput Apple-a, Microsoft-a, Nvidia-e i Alphabet-a.

    Međutim, poslednjih godinu dana donelo je zanimljivu promenu. Evropske berze više nisu samo “jeftinija ili value alternativa” američkom tržištu. Naprotiv, sve veći broj institucionalnih investitora povećava izloženost Evropi, pre svega zbog već pomenutih nižih valuacija ali i stabilnijeg makro okruženja i očekivanja da će Evropska centralna banka nastaviti sa postepenim ublažavanjem monetarne politike.

    Dok su američke akcije i dalje predvođene tehnološkim sektorom, evropski rast dolazi iz potpuno drugačije strukture ekonomije – industrije, finansija, energetike, odbrane i infrastrukture. Upravo ta razlika čini Evropu interesantnom komponentom svakog globalno diversifikovanog portfolija.

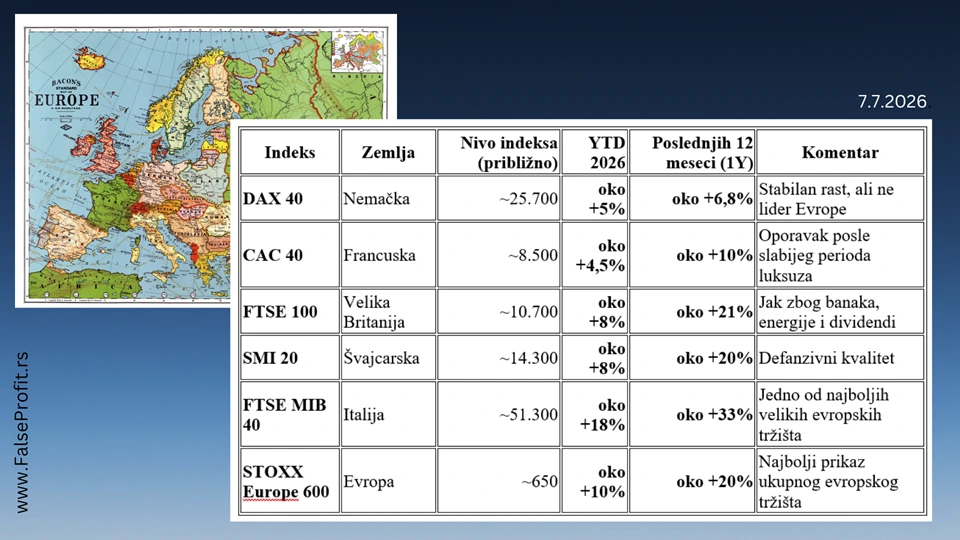
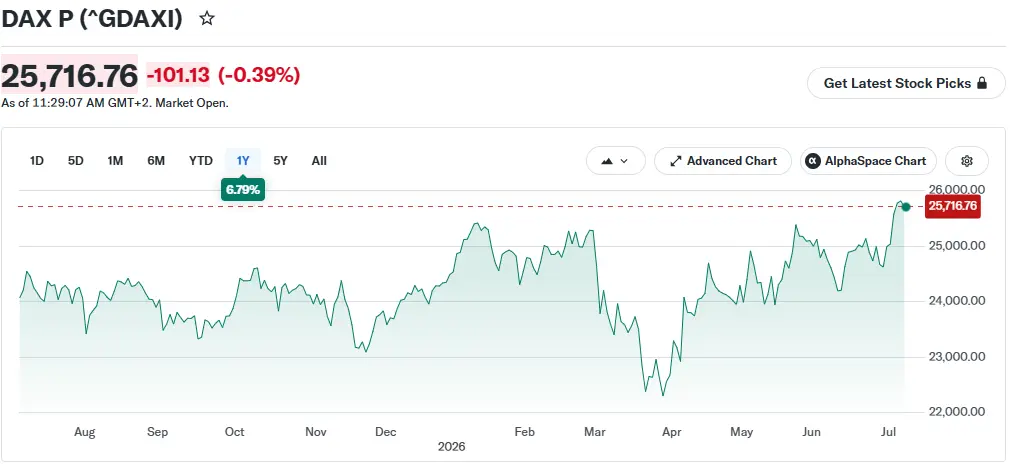
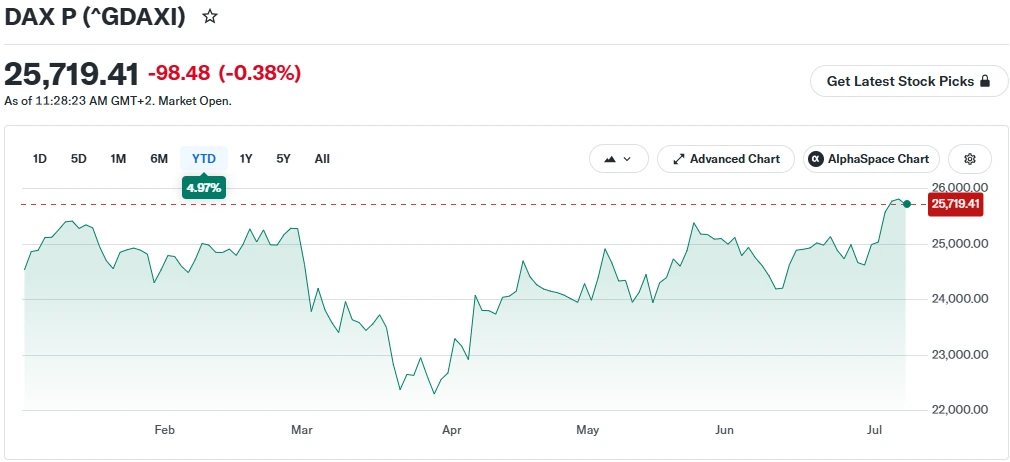
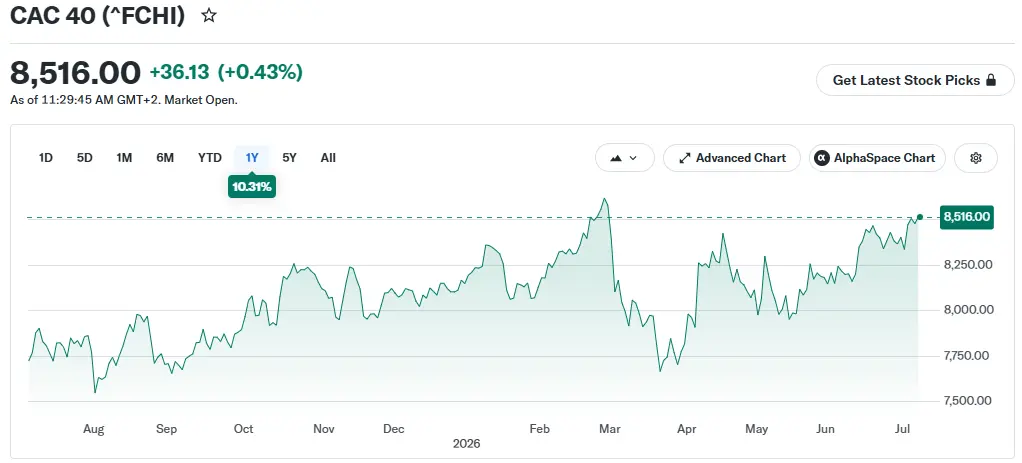
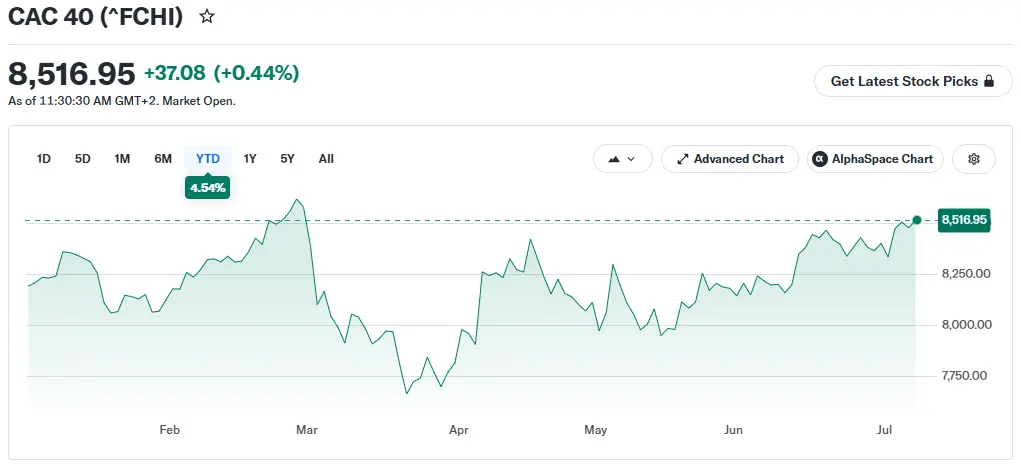
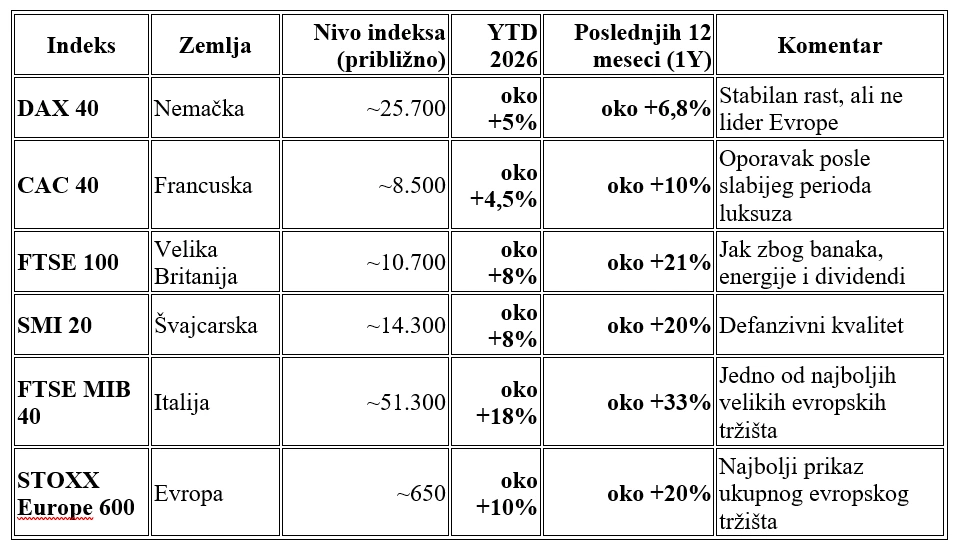
    Posmatrajući prethodnih 12 meseci i rezultate od početka godine (YTD), većina vodećih evropskih indeksa ostvarila je dvocifrene prinose ili dosegla novi istorijski maksimum, dok je široki STOXX Europe 600 dostigao nove rekordne nivoe zahvaljujući snažnim rezultatima industrijskih i finansijskih kompanija.

    DAX – Stabilnost uprkos ekonomiji (pravi Nemac)

    Nemački DAX nije bio među najeksplozivnijim evropskim indeksima u prethodnih godinu dana, ali je još jednom pokazao otpornost u okruženju koje nije bilo naročito povoljno za nemačku privredu.

    Makroekonomska slika Nemačke ostala je skromna. Industrijska proizvodnja beležila je slabe rezultate, privredni rast bio je ograničen, dok se automobilski sektor i dalje suočava sa izazovima energetske tranzicije i konkurencijom iz Kine.

    Ipak, berza nije isto što i ekonomija. Većina kompanija iz sastava DAX-a ostvaruje značajan deo prihoda na međunarodnim tržištima, pa njihovi poslovni rezultati mnogo više zavise od globalne tražnje nego od domaće privrede. Upravo zato je indeks uspeo da ostvari pozitivan prinos uprkos slabijem makro okruženju.


    CAC 40 – Francuska između luksuza i politike (kako tipično francuski)

    Francuski CAC 40 imao je znatno volatilniji period. Razlog je jednostavan – politika.

    Najveće kompanije u indeksu dolaze iz sektora luksuzne robe. LVMH, Hermès, Kering i L’Oréal u velikoj meri zavise od kineske potražnje i potražnje iz petro-ekonomija Perijskog zaliva, koja je tokom godine bila promenljiva.

    Dodatni pritisak dolazio je iz domaće političke scene, zbog čega su strani investitori povremeno smanjivali izloženost francuskom tržištu.

    Ipak, energetika, avio-industrija i finansijski sektor uspeli su da amortizuju deo negativnog uticaja.


    FTSE 100 – Dosadan i pragmatičan (so English)

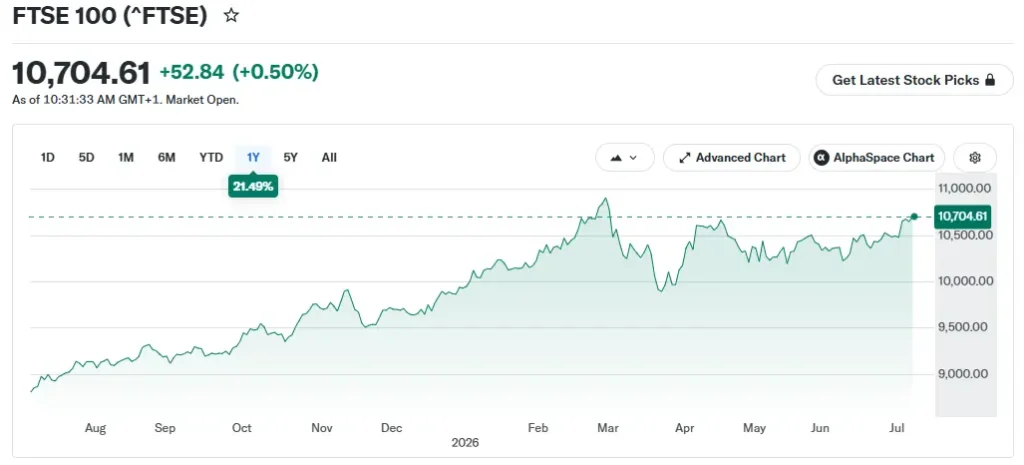
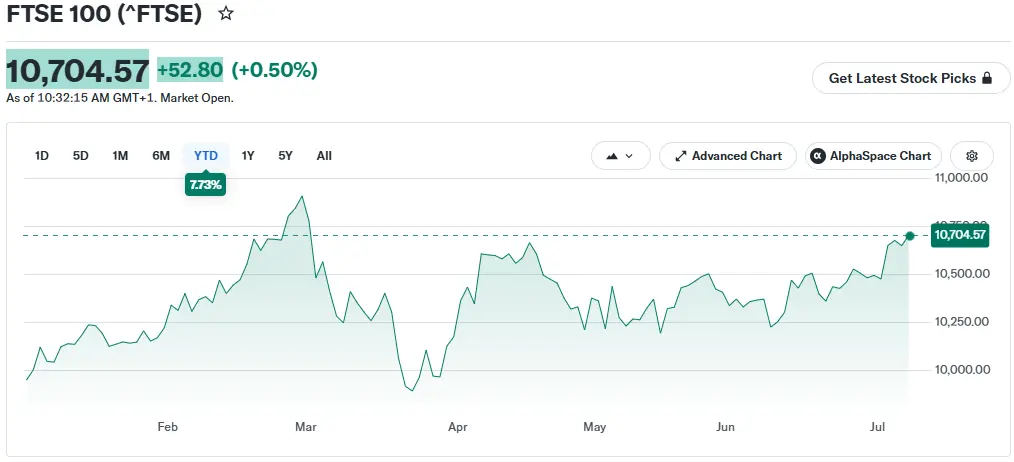
    Britanski FTSE 100 retko će biti indeks koji ostvaruje spektakularan rast. Ali upravo zbog toga investitori ga vole.

    Veliki broj kompanija isplaćuje stabilne dividende, dok rudarski sektor, banke i energetske kompanije predstavljaju odličnu zaštitu u inflatornom okruženju.

    Kada tržište postane neizvesno, FTSE često pokazuje manju volatilnost od većine evropskih indeksa.

    To se moglo videti i ove godine, kada je indeks dostigao višemesečne maksimume uprkos slabijim ekonomskim podacima iz Ujedinjenog Kraljevstva.

    Pretnja opet može doći zbog političke nestabilnosti i sad već učestalih promena Vlada na ostrvu.


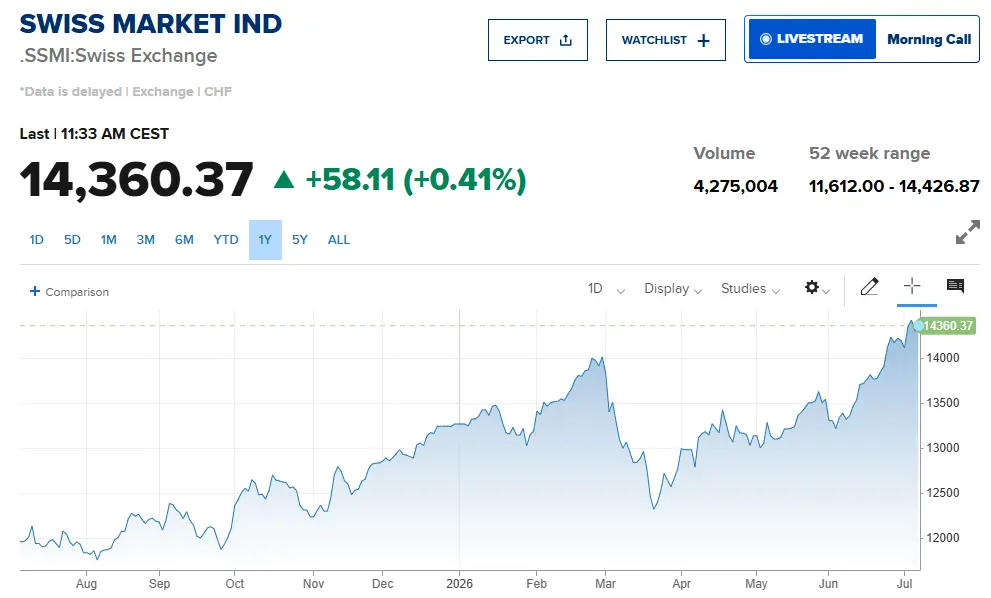
    SMI – Defanzivni gigant (radi k’o Švajcarac)

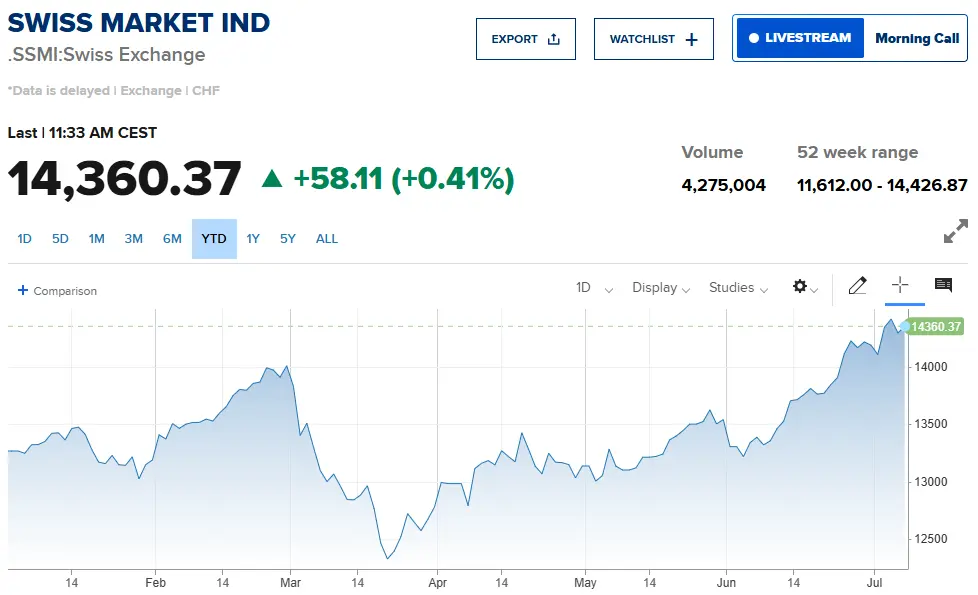
    Švajcarski SMI nikada nije bio indeks za investitore koji traže eksplozivan rast. On predstavlja nešto drugo – stabilnost.

    Nestlé, Novartis i Roche decenijama čine okosnicu jednog od najkvalitetnijih indeksa na svetu.

    U periodima kada tržište raste, SMI obično zaostaje. Ali kada dođe do ozbiljnijih korekcija, upravo ovaj indeks često beleži najmanje gubitke.

    Zbog toga mnogi profesionalni investitori koriste švajcarsko tržište kao svojevrsnu zaštitu portfolija.


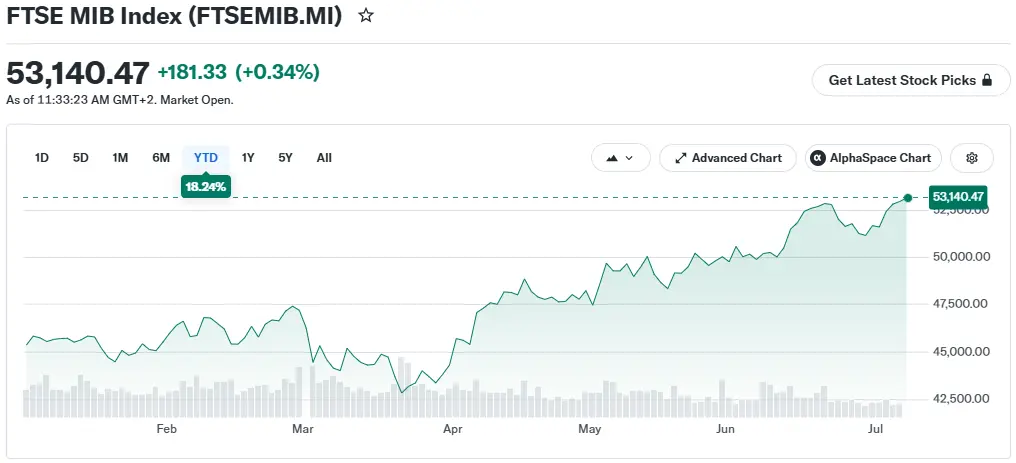
    FTSE MIB – Najprijatnije iznenađenje Evrope (više atraktivan nego lenj Italijan)

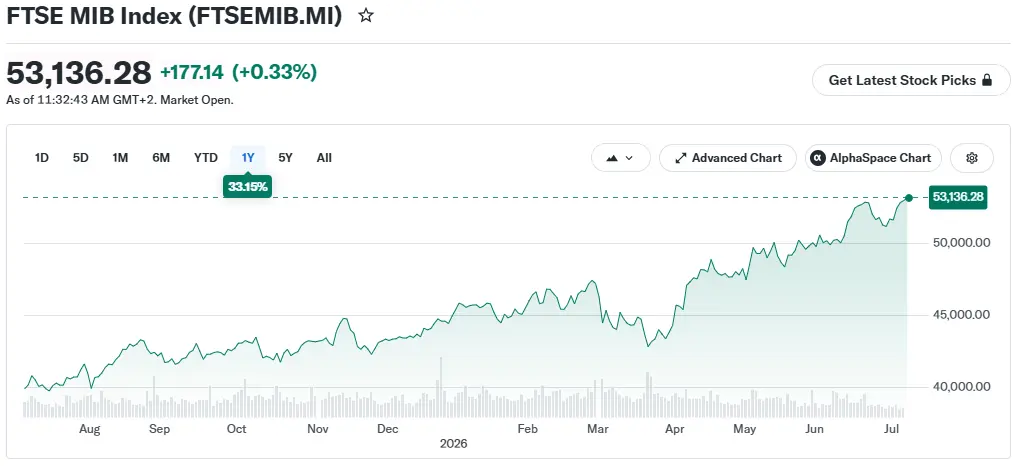
    Pre samo nekoliko godina Italija je važila za jedno od najrizičnijih velikih evropskih tržišta. Danas je situacija potpuno drugačija.

    Bankarski sektor beleži rekordne profite zahvaljujući višim kamatnim stopama, dok su industrijske kompanije značajno unapredile profitabilnost.

    FTSE MIB je zbog toga nastavio trend nadprosečnih prinosa i postao jedno od najatraktivnijih tržišta među velikim evropskim ekonomijama.


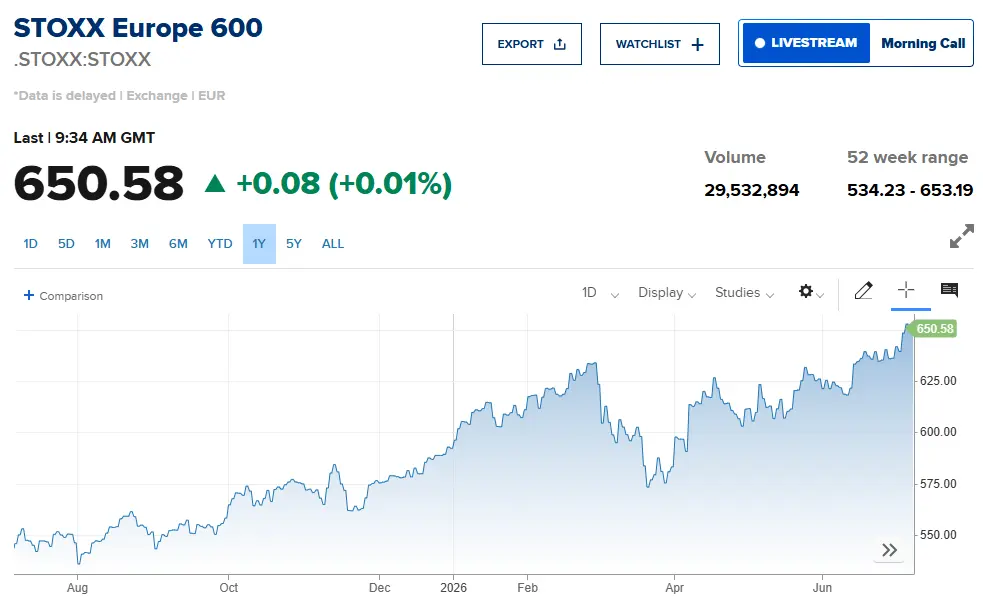
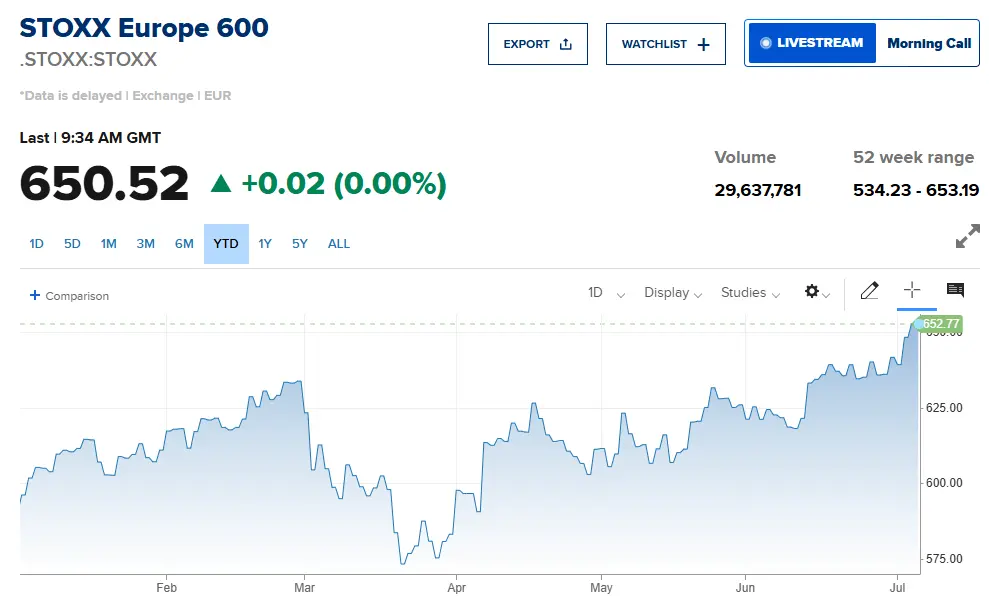
    STOXX Europe 600 – Prava slika Evrope

    Ako postoji indeks koji najbolje pokazuje stanje evropskog tržišta, onda je to STOXX Europe 600. Za razliku od nacionalnih indeksa, on obuhvata preko 600 kompanija iz svih razvijenih evropskih ekonomija.

    Njegova najveća prednost jeste diversifikacija. Investitor ne zavisi od jedne države niti od jednog sektora. Tokom prethodnih godinu dana upravo je STOXX Europe 600 dostigao istorijske maksimume zahvaljujući rastu industrije, finansijskog sektora i odbrambenih kompanija. Analitičari kao ključne razloge interesa investitora navode niže valuacije evropskih akcija u odnosu na SAD i rotaciju kapitala ka tradicionalnim sektorima.


    Šta je, na koncu, pokretalo evropske berze?

    Nekoliko faktora izdvojilo se kao glavni pokretači:

    • pad inflacije,
    • očekivanja nižih kamatnih stopa,
    • rast korporativnih profita,
    • povećana ulaganja u odbrambenu industriju,
    • snažan bankarski sektor,
    • povoljnije valuacije u odnosu na američko tržište.

    Za razliku od američkih indeksa, gde nekoliko tehnoloških kompanija nosi veliki deo prinosa, evropski rast bio je mnogo ravnomernije raspoređen između različitih sektora.

    Evropske berze su u prethodnih godinu dana pokazale da i dalje mogu biti izuzetno konkurentne u odnosu na američko tržište. FTSE MIB je predvodio rast, STOXX Europe 600 beležio je rekordne nivoe, dok su FTSE 100 i SMI nastavili da potvrđuju svoju reputaciju stabilnih tržišta pogodnih za dugoročne investitore.

    Iako Evropa i dalje ima izazove – sporiji privredni rast, demografske probleme, energetske šokove i geopolitičke rizike – tržište kapitala pokazuje da kvalitetne kompanije mogu ostvarivati odlične rezultate čak i u takvom okruženju.

    Kada se pogledaju evropske berze danas, stiče se utisak da investitori konačno počinju da vrednuju ono što je dugo bilo zanemareno. Dok je poslednjih deset godina gotovo sav fokus bio na američkim tehnološkim gigantima, Evropa je u gradila kompanije sa stabilnim novčanim tokovima, snažnim dividendama i razumnijim valuacijama.

    Analitičari ne očekuju da će evropske akcije zameniti američko tržište kao glavni motor globalnih prinosa. Međutim, čini da će narednih nekoliko godina biti period u kome će razlika u rezultatima tržišta između SAD i Evrope biti znatno manja nego što smo navikli.

    Za investitore koji grade dugoročne portfolije, Evropa danas predstavlja priliku da se uz kvalitetne kompanije i niže valuacije postigne bolja geografska diversifikacija. Upravo zato smatramo da evropske berze zaslužuju mnogo više pažnje nego što su je imale tokom prethodne decenije.

    I, na koncu, i mi smo deo te Evrope, ma kakva bila (i kakve god joj u tekstu pripisali stereotipe), i mislimo im dobro, jer sa tom Evropom delimo sudbinu – geografsku, ekonomsku i političku.

  • Nedeljni pregled 29.jun-3.jul 2026.g.

    Nedeljni pregled 29.jun-3.jul 2026.g.

    Globalna kretanja i Srbija 29.jun-3.jul 2026.g.

    Globalna finansijska tržišta tokom prethodne nedelje zabeležila su mešovite rezultate uz pojačanu volatilnost. Razlozi su: uticaj geopolitičkih dešavanja, novi makroekonomski pokazatelji i očekivanja u vezi sa budućom monetarnom politikom vodećih centralnih banaka. Dok su tehnološke akcije u Sjedinjenim Američkim Državama bile pod pritiskom, evropske berze ostvarile su bolje rezultate zahvaljujući povoljnijim inflatornim podacima i stabilnijem ekonomskom okruženju. Istovremeno, u Srbiji su najavljene nove ekonomske mere uz umeren promet na domaćem tržištu kapitala.

    Stanje na svetskim berzama

    SAD

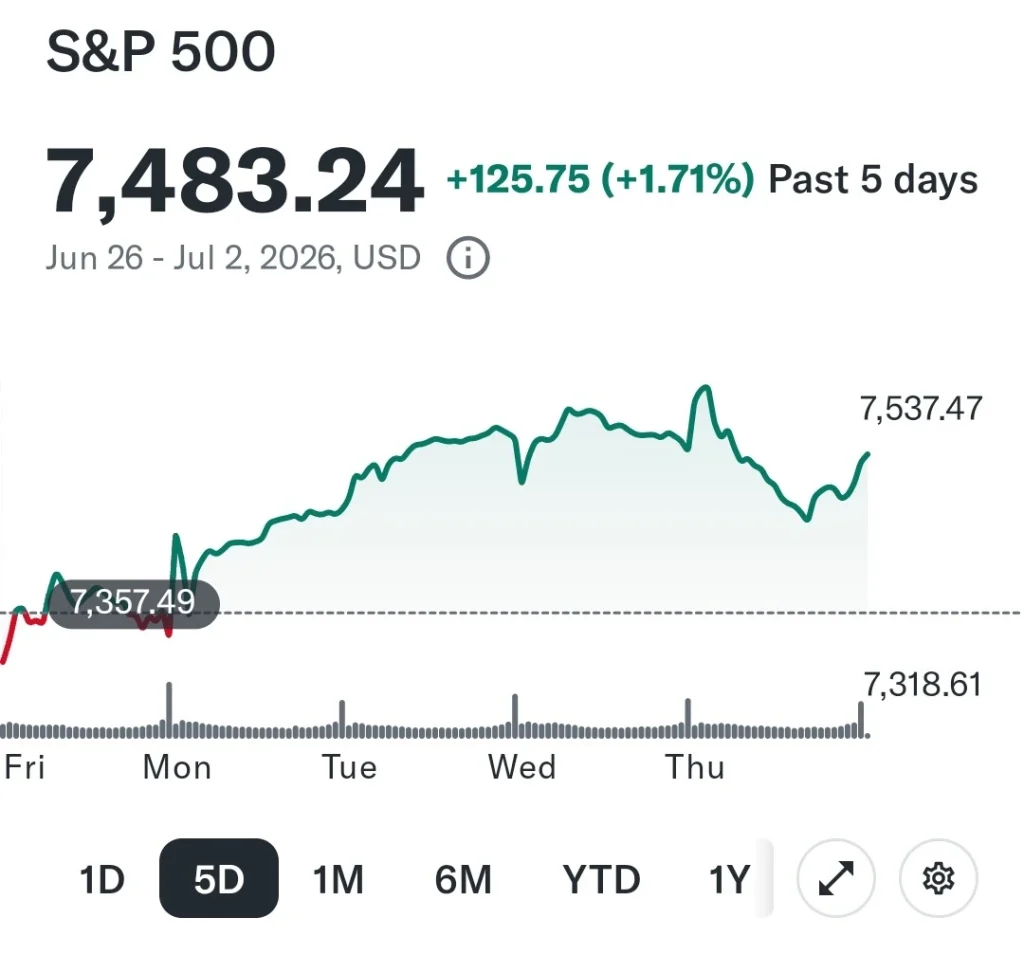
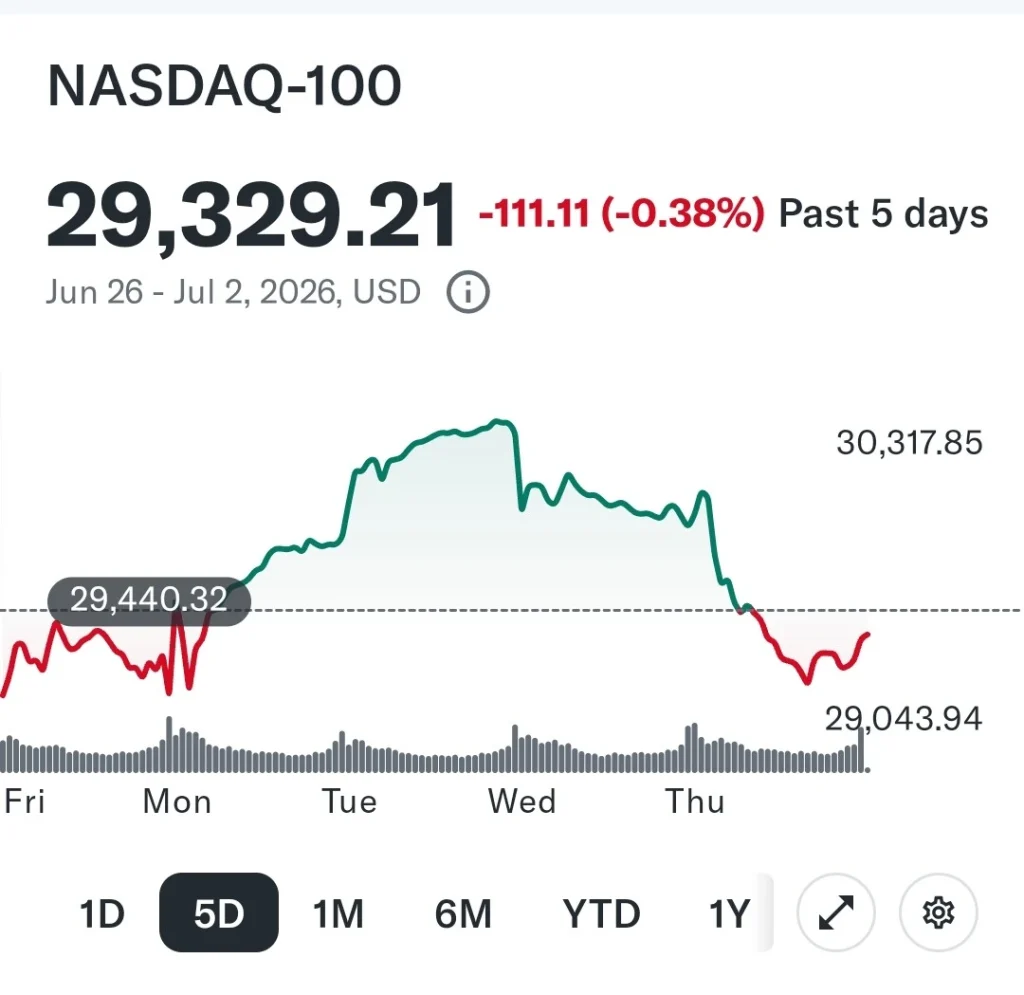
    Američki indeksi S&P 500 i Nasdaq trgovali su uz povećanu volatilnost. Najveći pritisak dolazio je iz tehnološkog sektora, posebno proizvođača čipova i kompanija povezanih sa veštačkom inteligencijom, nakon talasa realizacije profita i opreznijeg raspoloženja investitora. Istovremeno, tržište pažljivo prati nove podatke o inflaciji i tržištu rada kao i moguće naredne poteze Federalnih rezervi.

    Evropa

    Evropske berze ostvarile su bolji učinak od američkih i većine azijskih tržišta. Slabljenje inflacionih pritisaka u evrozoni povećalo je očekivanja da bi Evropska centralna banka mogla nastaviti sa postepenim ublažavanjem monetarne politike, što je pozitivno uticalo na akcije.

    Azija

    Na azijskim tržištima zabeleženi su mešoviti rezultati. Kineske berze oscilirale su pod uticajem novih ekonomskih podsticaja vlasti, dok su japanske akcije bile pod pritiskom nakon očekivanja viših kamatnih stopa i jačanja jena. Južnokorejsko tržište bilo je posebno osetljivo na kretanja u globalnom tehnološkom sektoru.

    Japan – Nikkei među najboljim svetskim indeksima u prvoj polovini godine

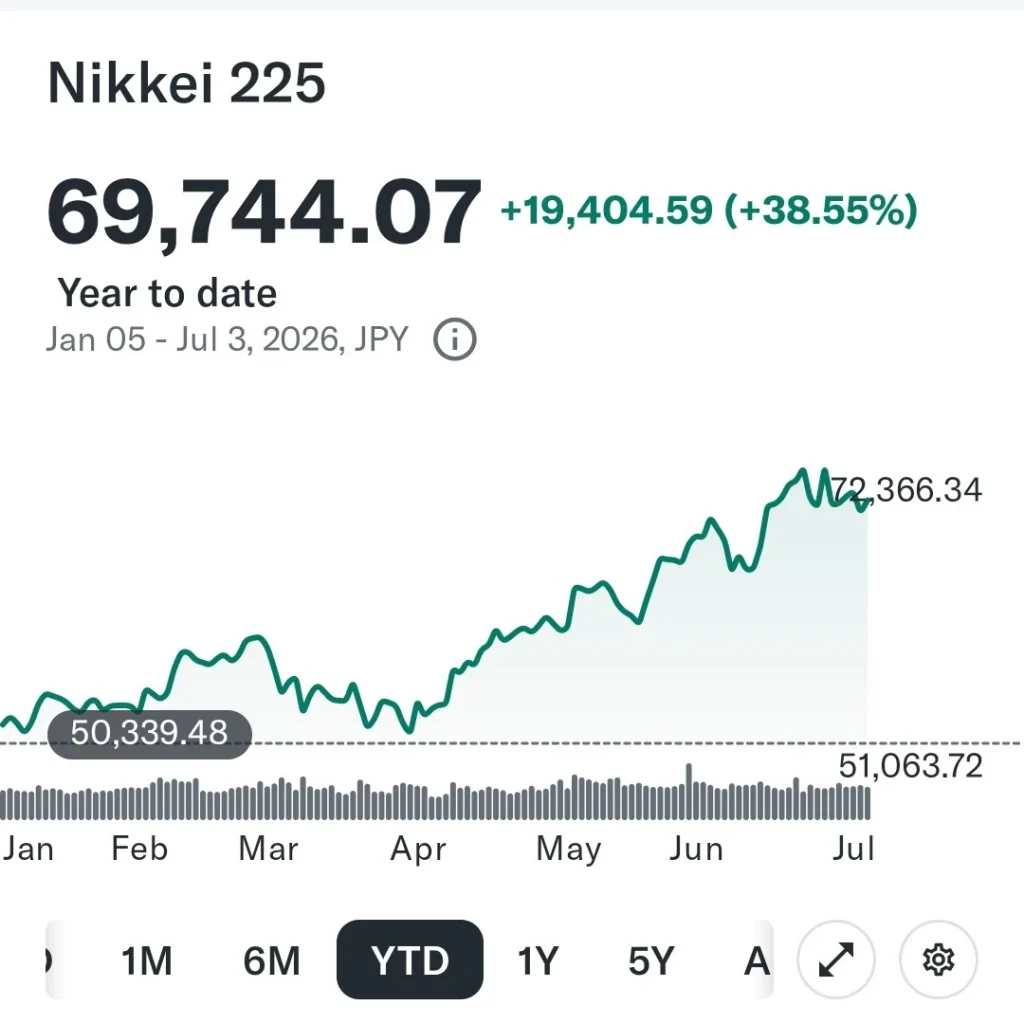
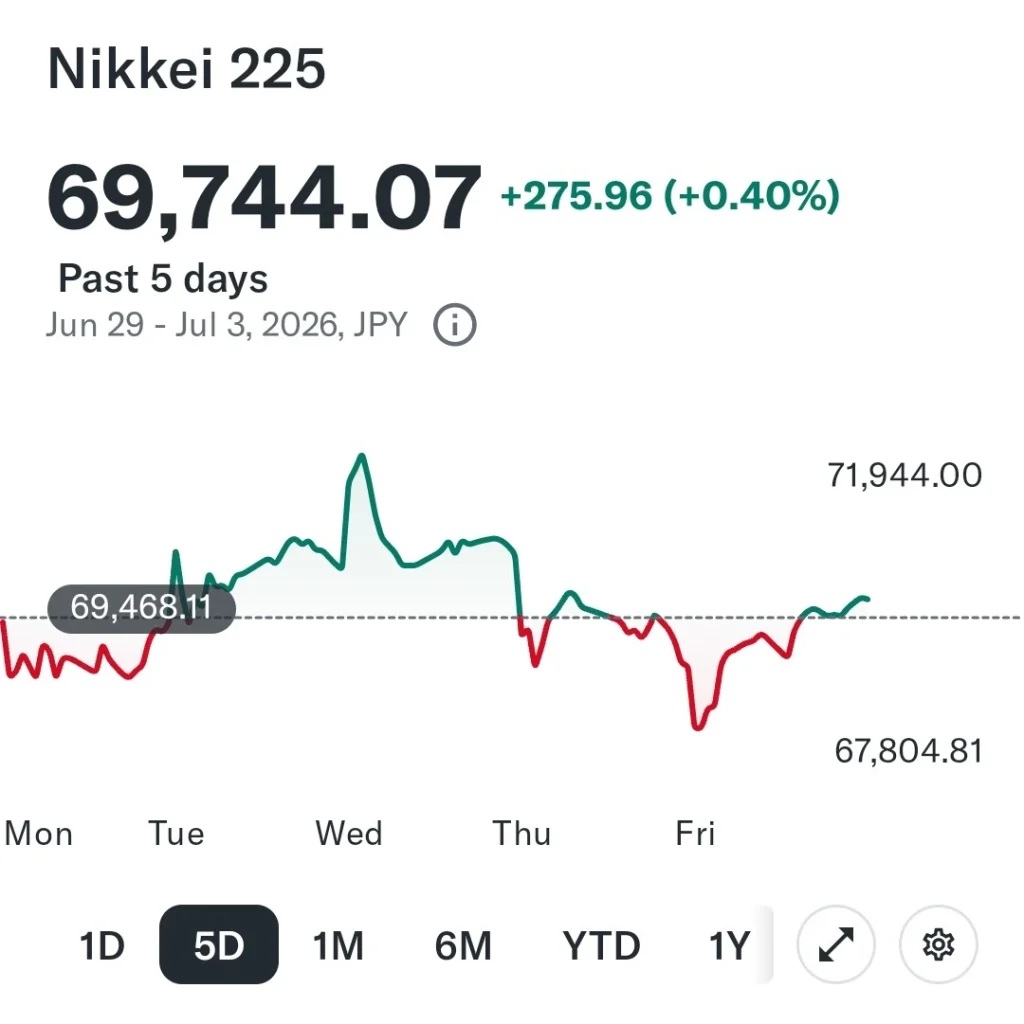
    Važno je istaći da je japanski berzanski indeks Nikkei 225 bio je jedan od najuspešnijih svetskih akcijskih indeksa tokom prve polovine 2026. godine. Do kraja juna ostvario je rast od približno 39% od početka godine, pri čemu je krajem juna prvi put u istoriji premašio nivo od 70.000 poena.

    Rast su predvodile kompanije iz sektora poluprovodnika, veštačke inteligencije i industrijske tehnologije, uz snažan priliv stranog kapitala i rast korporativnih profita. Pozitivnom raspoloženju doprineli su i korporativne reforme, povećanje prinosa na kapital i bolji rezultati japanskih izvoznika, koji su imali koristi od relativno slabijeg jena tokom većeg dela godine.

    Ipak, uprkos snažnom uzlaznom trendu, tržište je ostalo veoma volatilno. Sredinom juna Banka Japana povećala je referentnu kamatnu stopu na 1%, što je najviši nivo u više od tri decenije. Ova odluka izazvala je kratkoročne korekcije i povećanu neizvesnost među investitorima, posebno u tehnološkom sektoru. Ipak, Nikkei je uspeo da zadrži većinu ostvarenih dobitaka, potvrđujući da investitori i dalje imaju poverenja u dugoročne izglede japanske privrede.

    Državne obveznice i prinosi

    • Globalno tržište obveznica: Cene državnih obveznica uglavnom su bile stabilne, uz manje promene prinosa na razvijenim tržištima.
    • Sjedinjene Američke Države: Prinosi na američke državne obveznice ostali su povišeni jer investitori i dalje očekuju da će kamatne stope ostati na relativno visokim nivoima duže nego što se ranije procenjivalo.
    • Evropa: Prinosi na nemačke desetogodišnje obveznice (Bund) i britanske državne obveznice (Gilt) kretali su se u uskom rasponu, prateći makroekonomske pokazatelje.

    Kretanje cena sirovina

    Nafta

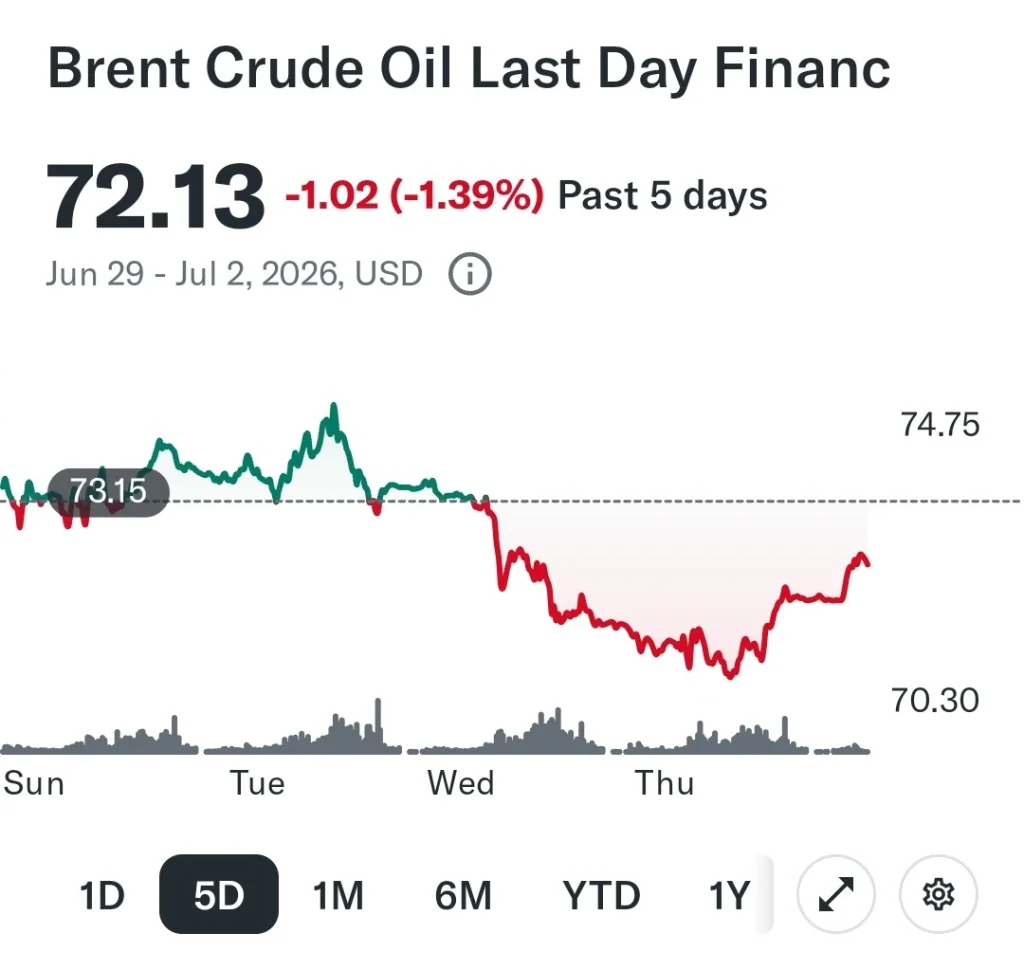
    Cene sirove nafte su se stabilizovale na nedeljnom nivou usled smanjenih geopolitičkih tenzija i očekivanja nešto slabije globalne tražnje. Tržište i dalje pažljivo prati odluke OPEC+ i razvoj situacije na Bliskom istoku.

    Zlato i plemeniti metali

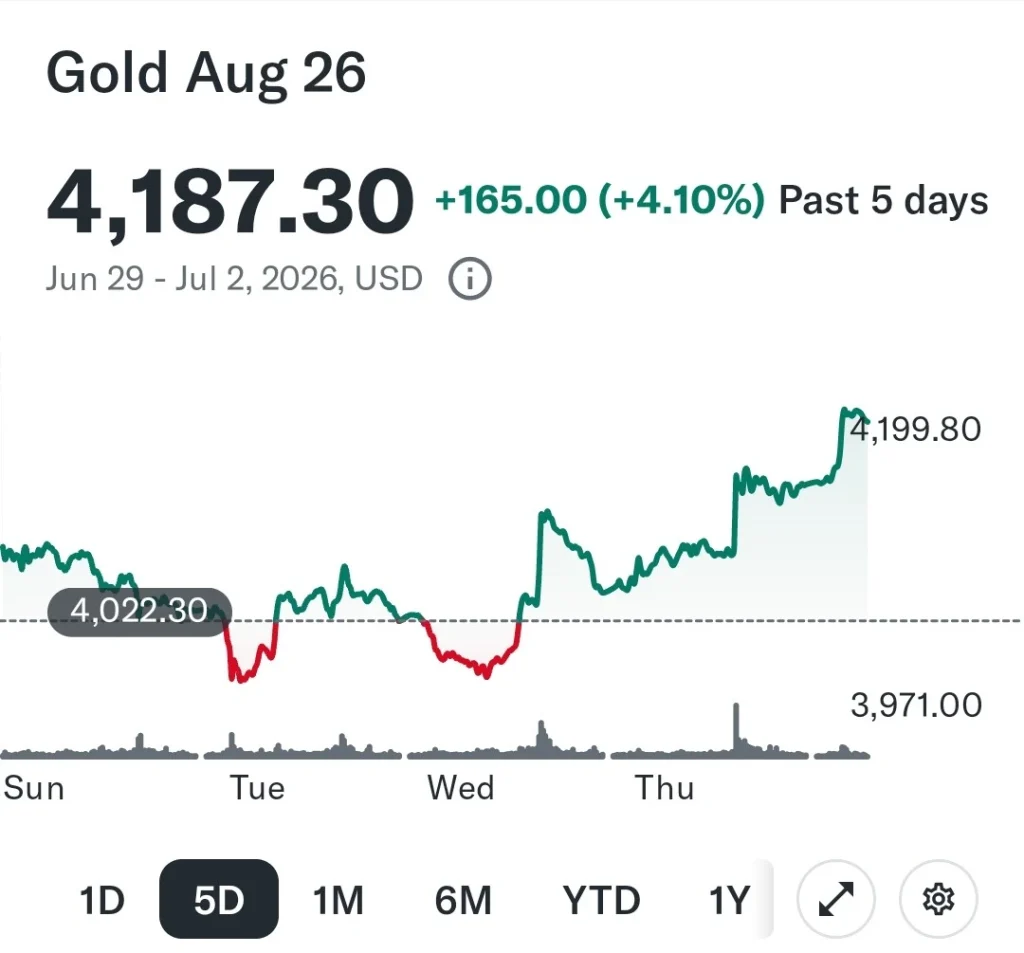
    Cena zlata zabeležila je rast na nedeljnom nivou zbog slabljenja američkog dolara i stabilizovanja prinosa na obveznice.

    Poljoprivredne sirovine

    Prema FAO indeksu, globalne cene hrane u junu su blago pale u odnosu na maj. Na godišnjem nivou jun 2025 – jun 2026 cene su porasle za 1,7%. Najveći mesečni pad zabeležile su žitarice, pre svega pšenica i kukuruz, dok su cene biljnih ulja i meso nastavile rast zahvaljujući povećanoj potražnji.

    Privreda Srbije

    Nove ekonomske mere

    Vlada Srbije najavila je paket podrške penzionerima vredan oko 377 miliona evra, kao i novu raspodelu turističkih vaučera za odmor u zemlji. Ukupna vrednost paketa mera iznosiće oko 600 miliona evra.

    Najavljene mere podrške penzionerima i dodela turističkih vaučera mogu kratkoročno podstaći ličnu potrošnju i domaći turizam, što pozitivno utiče na privrednu aktivnost. Međutim, deo ekonomista upozorava da ovakvi programi povećavaju budžetske rashode i da njihov dugoročni efekat na privredni rast zavisi od fiskalne održivosti i izvora finansiranja.

    Ukoliko se rashodi finansiraju bez odgovarajućeg rasta prihoda ili produktivnosti privrede, mogu pojačati inflatorne pritiske ili povećati potrebu za dodatnim zaduživanjem države. Zbog toga će investitori i međunarodne finansijske institucije u narednom periodu pažljivo pratiti uticaj ovih mera na budžetski deficit, javni dug i inflaciju.

    Kratkoročno, povećana državna potrošnja može koristiti kompanijama iz sektora trgovine, turizma i potrošačke robe. Dugoročno, tržište će pratiti da li će povećani budžetski rashodi uticati na inflaciju, fiskalni deficit i troškove zaduživanja države. Upravo će ti faktori imati veći značaj za ekonomiju Srbije od samih jednokratnih isplata.

    Na deviznom tržištu nije bilo značajnijih promena. Zvanični srednji kurs Narodne banke Srbije krajem nedelje iznosio je 117,36 dinara za evro, dok je kurs američkog dolara bio 102,58 dinara.

    Energetika

    Kompanija NIS nastavila je redovno poslovanje nakon produženja posebne licence američkog OFAC-a, čime je obezbeđen kontinuitet poslovnih aktivnosti.

    Na domaćem tržištu zabeleženo je povećanje maloprodajnih cena benzina i dizela zbog vraćanja akciza na naftne derivate.

    Beogradska berza

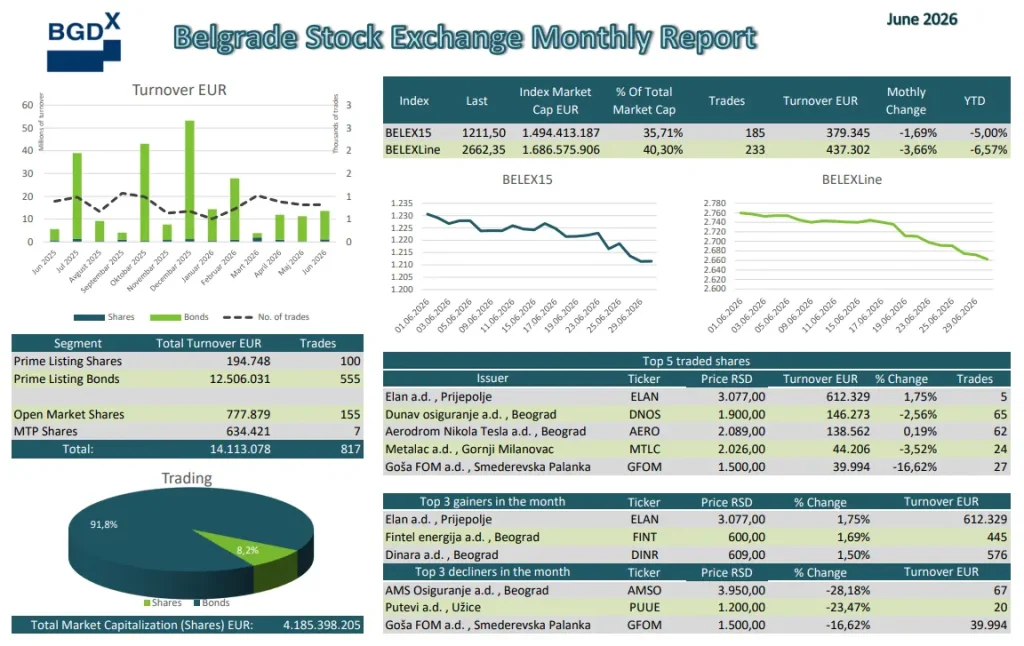
    Domaće tržište kapitala nastavilo je trgovanje uz umeren promet. Najveća aktivnost investitora zabeležena je u trgovanju akcijama Dunav osiguranja i Aerodroma Nikola Tesla, koje su i dalje među najlikvidnijim hartijama na Beogradskoj berzi.

    Komentar

    Globalna tržišta i dalje se nalaze u periodu povećane neizvesnosti zbog geopolitičkih rizika, inflacije i očekivanih poteza centralnih banaka. Evropske berze trenutno pokazuju veću otpornost od američkog tehnološkog sektora, dok tržišta u Aziji ostaju pod uticajem domaćih ekonomskih politika i kretanja u globalnoj trgovini. U Srbiji se očekuju nove ekonomske mere a još više njihovi dugoročni rezultati.

    Protekla nedelja još jednom je pokazala da finansijska tržišta više ne reaguju samo na poslovne rezultate kompanija, već podjednako snažno i na očekivanja investitora. Inflacija, kamatne stope, geopolitičke tenzije i izjave centralnih banaka često imaju veći uticaj na cene akcija od samih pokazatelja poslovanja. Zbog toga kratkoročna volatilnost postaje pravilo, a ne izuzetak.

    Istovremeno, evropska tržišta i Japan pokazuju da prilike postoje i van američkog tehnološkog sektora, koji je poslednjih godina bio glavni pokretač globalnog rasta. Za investitore je to podsetnik da diversifikacija nije samo teorijski koncept, već jedan od najvažnijih načina upravljanja rizikom.

    Kada je reč o Srbiji, makroekonomska stabilnost predstavlja pozitivan signal, ali će održivost javnih finansija, tempo privrednog rasta i nivo stranih investicija biti daleko važniji pokazatelji od kratkoročnih državnih mera. Dugoročno, za uspeh je potrebna produktivnost, investicije i konkurentnost privrede, a ne jednokratni podsticaji.

    Globalna tržišta ulaze u drugu polovinu godine sa više optimizma nego početkom godine, ali i sa brojnim otvorenim pitanjima. Inflacija je u mnogim razvijenim ekonomijama pod kontrolom više nego prethodnih godina ali i dalje iznad cilja. Centralne banke i dalje ostaju oprezne, dok geopolitički rizici predstavljaju faktor koji može brzo promeniti raspoloženje investitora.

    Za domaće investitore ovo je podsetnik da uspešno investiranje nije zasnovano na predviđanju naredne nedelje ili meseca, već na doslednoj strategiji i dugoročnom pristupu. Kratkoročne oscilacije predstavljaju sastavni deo tržišta, dok se stvarni rezultati najčešće ostvaruju strpljenjem, disciplinom i pravilnom raspodelom kapitala.

    U narednim nedeljama najveću pažnju vredi usmeriti na nove makroekonomske podatke, odluke centralnih banaka i početak sezone objavljivanja poslovnih rezultata velikih kompanija. Upravo će ti faktori odrediti da li će se pozitivan trend na svetskim berzama nastaviti ili će investitori ponovo zauzeti oprezniji stav.