Štednja i hitni fondovi
Štednja se u ekonomskoj nauci definiše kao preostali deo raspoloživog dohotka koji nije utrošen na neposrednu finalnu potrošnju u tekućem periodu, već je svesno alociran za upotrebu u budućnosti. Ona predstavlja osnovnu pretpostavku ekonomske akumulacije i investicionog ciklusa kako na makroekonomskom nivou jedne države, tako i na mikroekonomskom nivou individualnog domaćinstva. Bez akumuliranih štednih rezervi, pojedinac je u potpunosti izložen vetrovima ekonomske sudbine i nalazi se u stanju stalne ranjivosti. Štednja nije luksuz koji upražnjavaju isključivo pojedinci sa visokim platama; ona je prevashodno stvar čvrsto postavljenih navika i sistemskog pristupa novcu. Čak i minimalni, ali apsolutno kontinualni mesečni iznosi, poduprti magijom kumulativne kamate kroz vreme, imaju sposobnost da prerastu u značajan materijalni kapital koji pojedincu pruža slobodu izbora i visok stepen nezavisnosti.
Arhitektura i svrha hitnog fonda (fond za ne daj bože)
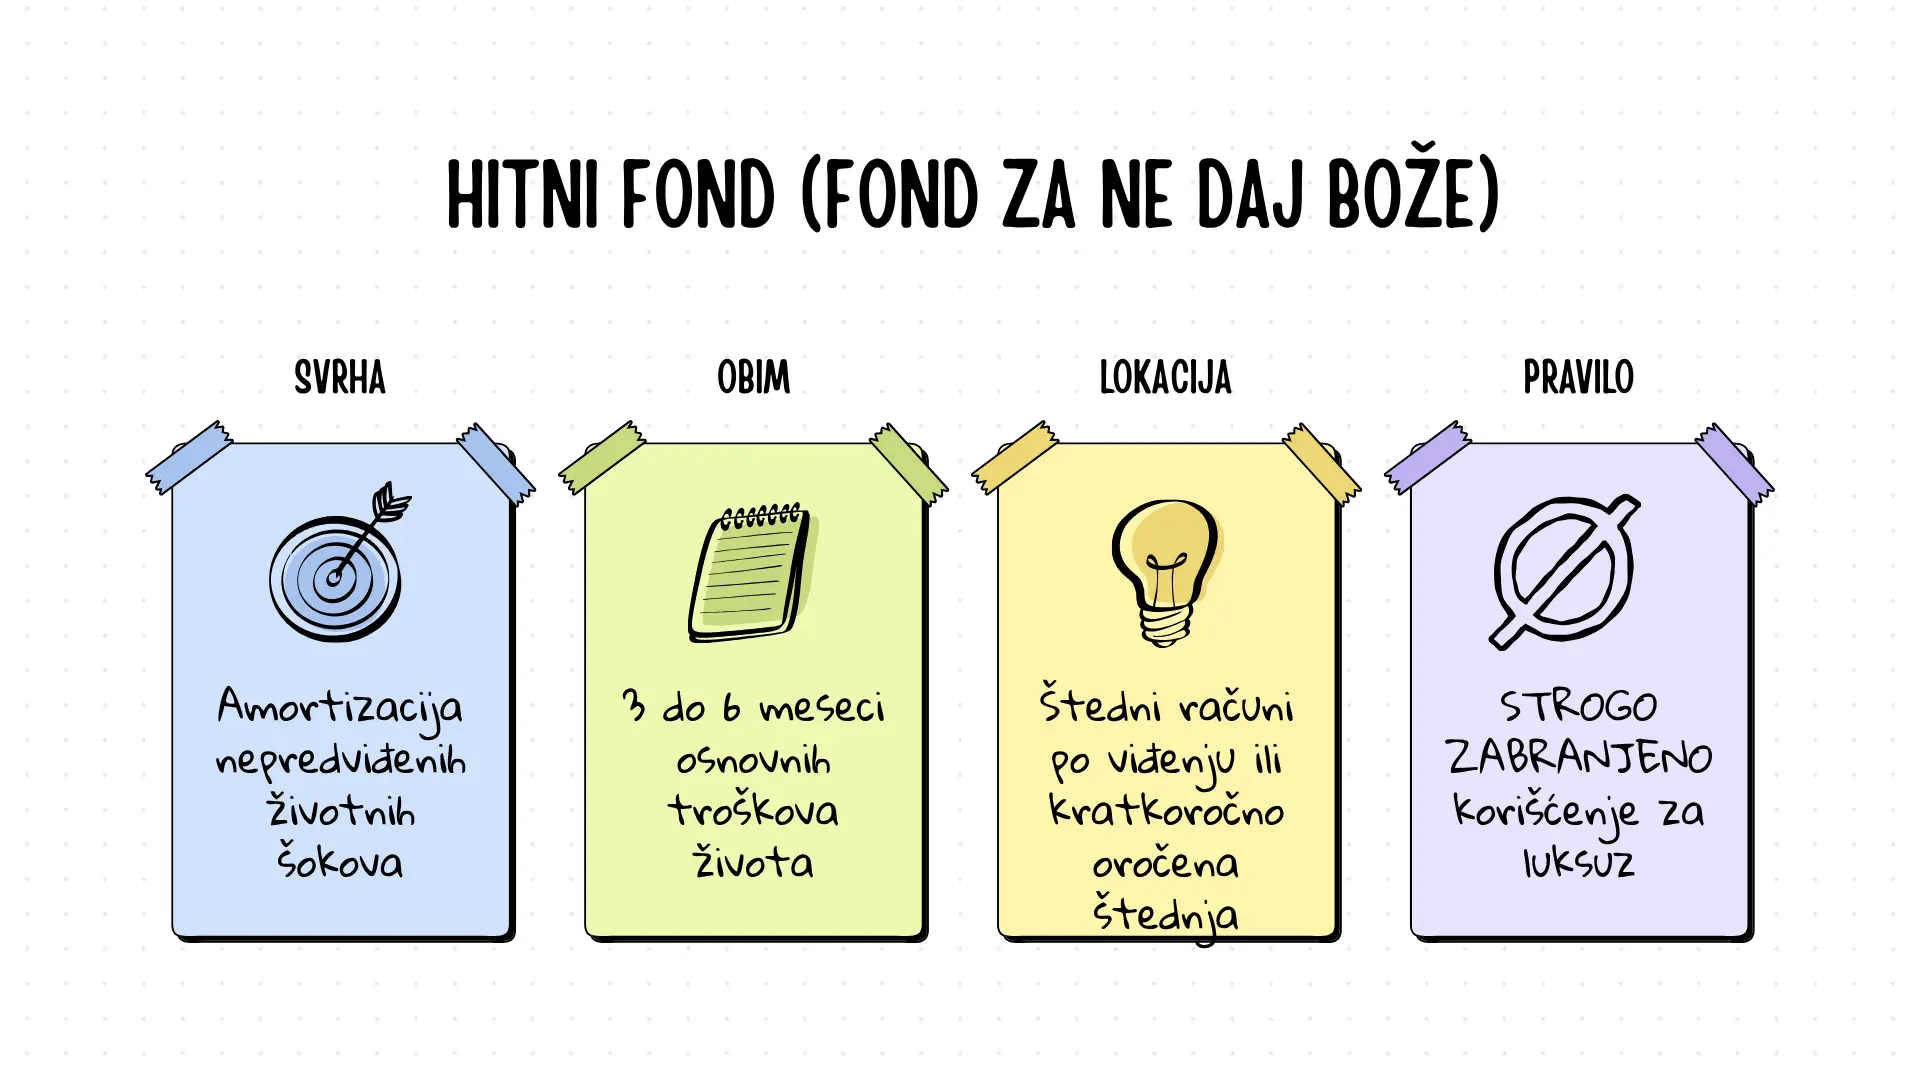
Najvažniji i hitan korak u struktuiranju štedne strategije jeste formiranje namenskog fonda za hitne slučajeve. Ovaj fond predstavlja likvidnu, lako dostupnu novčanu rezervu koja je striktno i isključivo namenjena amortizaciji nepredviđenih, vanrednih i stresnih životnih događaja. To obuhvata situacije kao što su:
- Iznenadni gubitak primarnog zaposlenja ili drastičan pad poslovnih prihoda.
- Hitne medicinske intervencije i kupovina skupih lekova koji nisu pokriveni osiguranjem.
- Krupni, neplanirani kvarovi na vozilu koje je neophodno za obavljanje posla.
- Urgentne popravke na stambenom objektu (npr. pucanje vodovodnih cevi ili kvar na sistemu grejanja).
Postojanje ovog fonda sprečava pojedinca da u trenucima krize bude primoran da poseže za brzim, visokokamatnim keš kreditima ili da rasprodaje svoju dugoročnu imovinu pod nepovoljnim, iznuđenim uslovima.
Kvantifikacija i optimizacija obima fonda
Konsenzus među vodećim finansijskim savetnicima i ekonomskim analitičarima jeste da bi optimalan hitni fond trebalo da pokriva iznos osnovnih troškova života za period od najmanje tri do šest meseci. Za pojedince koji rade u visokorizičnim industrijama, imaju nestabilne frilanserske prihode ili su jedini hranitelji višečlane porodice, ovaj fond bi opravdano trebalo da bude projektovan i na devet do dvanaest meseci pokrića troškova. Pod osnovnim troškovima podrazumeva se strogi minimum novca potreban da porodica preživi (stanarina/rata kredita, komunalije, bazična hrana), dok se sve diskrecione stavke automatski zamrzavaju u kriznom periodu. Izgradnja ovog fonda vrši se postepeno, tako što se u budžetu uspostavlja pravilo “plati prvo sebi” – automatizovanim prenosom fiksnog procenta plate na poseban račun odmah po njenom prijemu, čime se eliminiše mogućnost da se taj novac potroši tokom meseca.
Instrumenti čuvanja vrednosti i upravljanje likvidnošću
Ključna karakteristika hitnog fonda mora biti njegova visoka likvidnost, što znači da novac mora biti dostupan za podizanje u roku od nekoliko minuta ili sati od nastanka kriznog događaja. Zbog toga se ovaj novac nikada ne sme investirati u nelikvidnu imovinu poput nekretnina, niti u volatilne instrumente poput akcija ili kriptovaluta, gde bi pad tržišta u momentu krize mogao da obezvredi rezervu. Tradicionalni oblici uključuju držanje novca na štednim računima po viđenju (avista) ili u formi kratkoročno oročene štednje kod komercijalnih banaka. Ipak, u ambijentu gde su kamatne stope na štednju često niže od stope inflacije, realna kupovna moć ovog novca lagano pada. Finansijski odgovorna osoba prihvata ovaj minimalni gubitak kao svesnu cenu osiguranja i mira, balansirajuću između potrebe za maksimalnom bezbednošću kapitala i njegove trenutne operativne dostupnosti.
Psihološki i dugoročni značaj štednje
Pored svoje ekonomske funkcije, štednja ima i značajnu psihološku dimenziju. Finansijska rezerva ne predstavlja samo određenu količinu novca na računu, već i osećaj sigurnosti, kontrole i smanjenja stresa u svakodnevnom životu. Istraživanja iz oblasti ličnih finansija pokazuju da osobe koje poseduju makar i skroman nivo ušteđevine lakše donose racionalne finansijske odluke, manje su sklone zaduživanju pod nepovoljnim uslovima i imaju veću otpornost na iznenadne životne promene.
Štednja takođe omogućava ostvarivanje dugoročnih ciljeva bez prekomernog oslanjanja na kredite. Kupovina nekretnine, pokretanje sopstvenog biznisa, finansiranje obrazovanja ili neko drugo planiranje postaju znatno dostupniji kada se sredstva akumuliraju planski i postepeno tokom vremena. Na taj način štednja ne služi samo kao zaštita od rizika, već i kao instrument za unapređenje životnog standarda i ostvarivanje ličnih ciljeva i ambicija.
Jedan od najvažnijih saveta za uspešnu štednju jeste postavljanje realnih i merljivih ciljeva. Umesto apstraktne želje da se „uštedi više novca“, preporučljivo je definisati konkretan cilj, poput formiranja hitnog fonda, kupovine automobila ili prikupljanja sredstava za putovanje. Jasno definisani ciljevi povećavaju motivaciju i disciplinu, dok automatizacija štednje kroz trajne naloge dodatno smanjuje mogućnost impulsivne potrošnje. Dugoročno posmatrano, doslednost u odvajanju čak i manjih iznosa često ima veći efekat od povremenih velikih uplata, jer upravo kontinuitet predstavlja osnovu uspešne finansijske stabilnosti.