Upravljanje budžetom i kontrola troškova
Budžetiranje kao instrument kontrole
Upravljanje ličnim budžetom predstavlja osnovni operativni instrument finansijske pismenosti, bez kojeg je nemoguće postići bilo koji nivo ekonomske održivosti. Budžet se u svojoj suštini definiše kao plan prihoda i rashoda u precizno definisanom vremenskom intervalu, najčešće na mesečnom ili godišnjem nivou. Daleko od toga da je reč o prostom matematičkom popisu brojki, budžetiranje je zapravo proces prevođenja ličnih životnih prioriteta u konkretne finansijske odluke.
Odsustvo čvrstog i jasnog plana i disciplina u primeni istog dovodi do stanja u kojem prihodi cure kroz nevidljive male troškove, ostavljajući pojedinca na kraju meseca u potpunom nerazumevanju sopstvene finansijske situacije. Ovaj fenomen direktno uzrokuje život “od prvog do prvog”, stalni stres i neizbežno gomilanje dugova čak i kod osoba čiji su mesečni prihodi nominalno iznad proseka.
Evidentiranje i kategorizacija
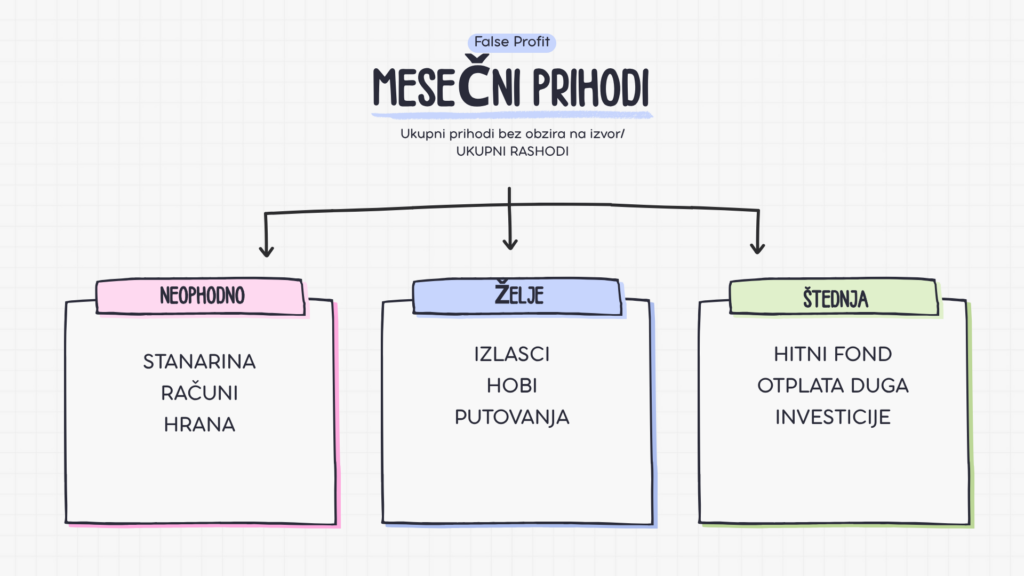
Primena efikasnog budžeta zahteva striktno evidentiranje svakog pojedinačnog odliva novca. Prva faza ovog procesa podrazumeva jasnu razliku između fiksnih i varijabilnih troškova, odnosno između osnovnih potreba i diskrecionih želja.
- Osnovni troškovi: obuhvataju fiksne obaveze čije bi neplaćanje direktno ugrozilo egzistenciju ili pravni status pojedinca (zakup stana, otplata kredita, komunalne usluge, primarna ishrana, bazični lekovi i transport do posla).
- Diskrecioni troškovi – želje: obuhvataju sve one stavke koje doprinose kvalitetu života, ali nisu nužne za opstanak (restoranski obroci, pretplate na striming servise, članarine u fitnes centrima, putovanja i garderoba van bazičnih potreba).
Tek kada se ovi podaci akumuliraju tokom nekoliko meseci, dobija se realna slika ekonomskog ponašanja koja omogućava identifikaciju takozvanih “finansijskih rupa” – mesta gde je moguće izvršiti optimizaciju i smanjivanje troškova bez ugrožavanja osnovnog kvaliteta života.
Pravilo 50-30-20 kao univerzalni okvir
U teoriji i praksi ličnih finansija, kao zlatni standard za raspoređivanje prihoda izdvaja se budžetsko pravilo 50-30-20. Ova formula nudi jednostavan, a istovremeno izuzetno moćan okvir za postizanje finansijskog balansa:
- 50% ukupnih neto prihoda usmerava se na pokrivanje apsolutno neophodnih životnih potreba.
- 30% prihoda dodeljuje se kategoriji ličnih želja i zabave, čime se osigurava da pojedinac ne pati od psihološkog zamora usled prevelikih odricanja.
- Preostalih 20% prihoda se bezuslovno alocira u štedne račune, fondove za hitne slučajeve ili investicione instrumente namenjene dugoročnom razvoju kapitala.
Primenom ovog pravila, proces upravljanja novcem prestaje da bude izvor stresa i transformiše se u predvidiv sistem gde svaka zarađena jedinica ima unapred određenu i korisnu funkciju.
Primena ovih pravila u uslovima izuzetno niskog dohotka je teška ako ne i nemoguća. U tom slučaju jedino moguće rešenje za dosezanje ekonomske stabilnosti je povećanje prihoda.
Tehnološka rešenja i zamke digitalne ekonomije
U eri četvrte industrijske revolucije, tehnologija nudi napredna softverska rešenja koja proces budžetiranja čine maksimalno efikasnim. Mobilne aplikacije integrisane sa bankarskim računima omogućavaju automatsku kategorizaciju troškova putem veštačke inteligencije, generišući vizuelne grafikone i šaljući upozorenja u realnom vremenu kada se potrošnja u određenoj kategoriji približi kritičnom limitu.
Međutim, ova digitalna revolucija sa sobom nosi i ozbiljne zamke unutar savremene ekonomije. Koncepti poput beskontaktnog plaćanja, integrisanih platnih kartica na pametnim telefonima i odloženo plaćanje svesno su dizajnirani sa ciljem da maksimalno smanje takozvani “bol plaćanja”. Kada fizički ne dodirujemo i ne predajemo novac, naš mozak teže procesuira gubitak vrednosti, što drastično podiže stopu impulsivne online kupovine. Zbog toga se upravljanje ličnim finansijama u velikoj meri mora fokusirati na samokontrolu i postavljanje barijera za trošenje, kako bi se neutralisali agresivni algoritmi platformi za elektronsku trgovinu.
Redovna analiza i prilagođavanje budžeta
Budžet nije statičan dokument koji se kreira jednom i koristi zauvek, već dinamičan alat koji mora pratiti promene u prihodima, troškovima i životnim okolnostima pojedinca ili domaćinstva. Promena zaposlenja, povećanje plate, osnivanje porodice, kupovina nekretnine ili pojava nepredviđenih troškova zahtevaju redovno preispitivanje postojećeg plana. Zbog toga se preporučuje mesečna ili kvartalna analiza budžeta, tokom koje se upoređuju planirani i stvarni rashodi, identifikuju odstupanja i koriguju finansijski prioriteti. Ovakav pristup omogućava pravovremeno reagovanje na potencijalne probleme i sprečava da manja odstupanja prerastu u ozbiljne finansijske poteškoće. Istovremeno, redovno praćenje napretka povećava motivaciju i pruža jasnu sliku o tome koliko se pojedinac približava svojim finansijskim ciljevima.
Upravljanje budžetom predstavlja temelj svake uspešne strategije ličnih finansija. Bez jasnog uvida u tokove prihoda i rashoda teško je ostvariti finansijsku stabilnost, izgraditi štednju ili planirati dugoročne investicije. Budžetiranje omogućava pojedincu da preuzme kontrolu nad sopstvenim novcem, usmeri sredstva ka prioritetima i smanji rizik od prekomernog zaduživanja. Iako zahteva određeni nivo discipline i doslednosti, koristi koje donosi višestruko nadmašuju uloženi trud. Dugoročno posmatrano, uspešno upravljanje budžetom ne znači samo racionalnije trošenje novca, već i stvaranje navika koje vode ka većoj finansijskoj sigurnosti, nezavisnosti i kvalitetnijem životu.